
Акции Скринер Отчёты Блог Тарифы Профиль
ALRS — АЛРОСА
ВердиктИНТЕРЕСНО
Целевая (12 мес.)25 ₽
Потенциал+33.5%
Дата29 сентября 2026
AI Score
6.9/10
?

Ключевые показатели

19
Цена, ₽
3.8
P/E
3.9
EV/EBITDA
13.3%
Див. доходность
138 млрд
Капитализация
1652w диапазон43
19
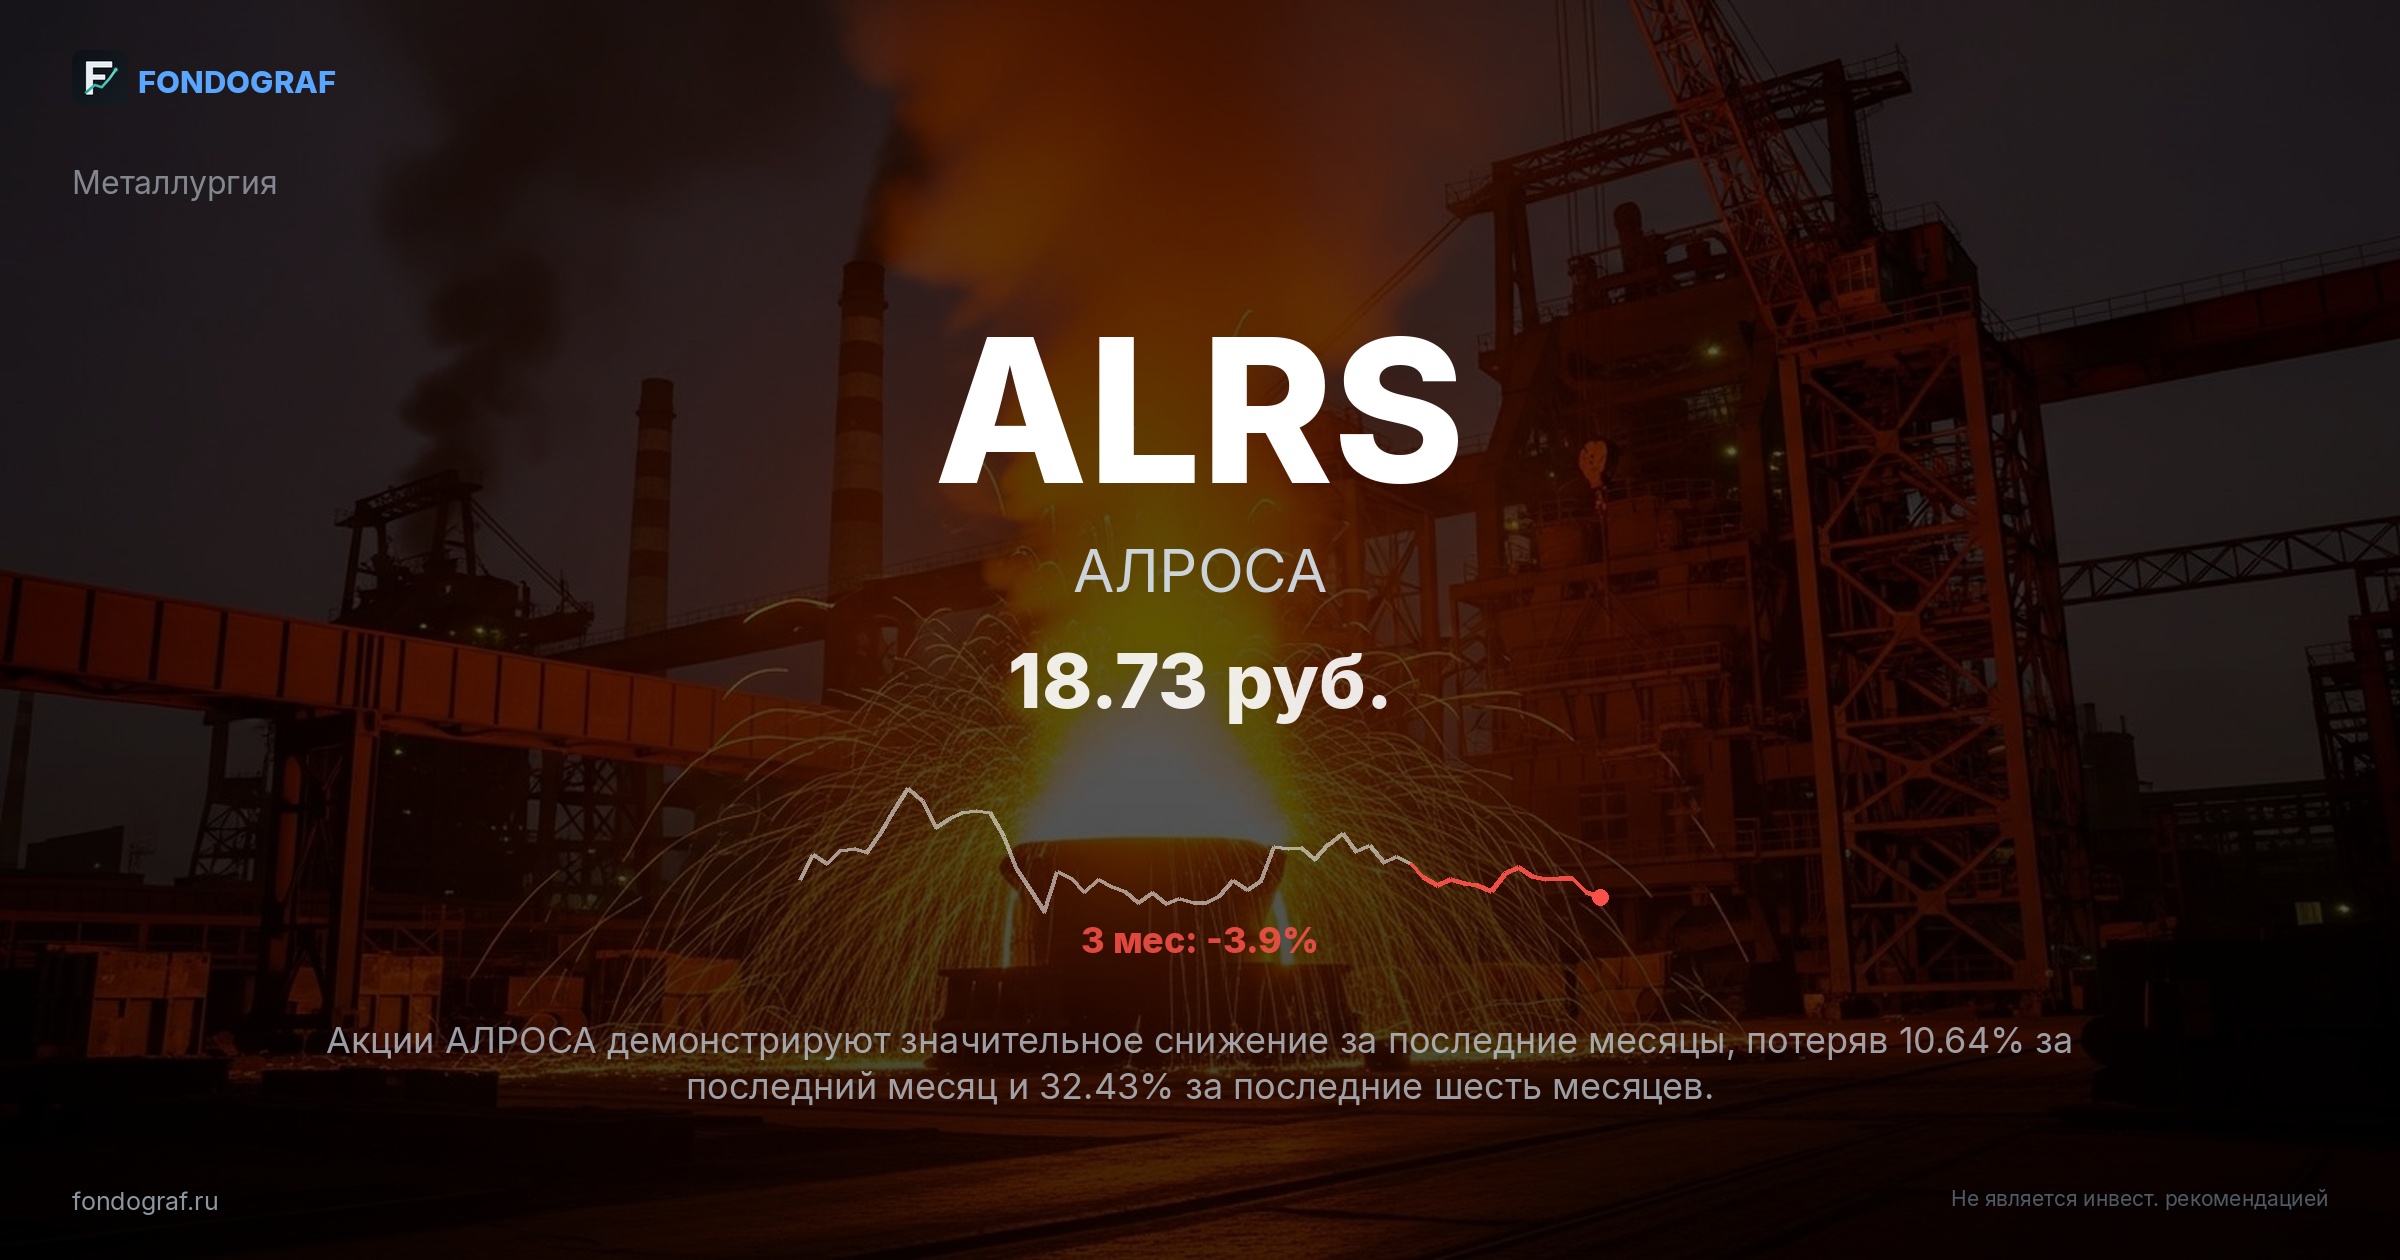
1 мес: -10.6%3 мес: -3.8%6 мес: -32.4%

Идея

При текущей цене 18.73 руб. (-10.64% за месяц) ALRS торгуется с P/E 3.8x при среднем по сектору (с учетом аналогов) 5.6x.

Рынок чрезмерно дисконтирует геополитические риски и недооценивает потенциал восстановления мирового рынка алмазов, а также возможность возобновления дивидендных выплат. При нормализации мультипликаторов к историческому среднему 8.7x (период 2022-2023) и потенциальном снижении ставки ЦБ, справедливая цена может достичь 25-35 руб.

За:
  • Глубокая недооценка: Текущий P/E 3.8x значительно ниже среднего по сектору (5.6x) и исторического среднего для АЛРОСА (8.7x в 2022-2023 гг., 9.88x в 2021 г.). Это создает значительный потенциал для переоценки при улучшении внешнего фона или корпоративных новостей. Даже при консервативной оценке, возврат к P/E 5.0x при текущем EPS 2.87 руб. дает целевую цену 14.35 руб., что уже выше текущей. Однако, при расширении до 8.7х, цена может достичь 25 руб.
  • Потенциал восстановления дивидендов: Несмотря на нулевую дивидендную доходность в LTM, АЛРОСА исторически была щедрым плательщиком дивидендов (среднее за 5 лет 5.32 руб.). При улучшении финансовых показателей и снижении долговой нагрузки (Net Debt/EBITDA 1.5, что является умеренным уровнем), компания может возобновить выплаты, что станет мощным катализатором для роста котировок. Последняя выплата 2.49 руб. была в октябре 2024 года, что указывает на возможность возврата к дивидендам.
  • Снижение ключевой ставки ЦБ РФ: Текущая ставка ЦБ 14.0% создает давление на мультипликаторы. Ожидаемое снижение ставки до 13.5-14.5% в 2026 году и далее до 10-11% в 2027 году (по консенсусу) приведет к расширению мультипликаторов P/E и EV/EBITDA для всех российских компаний, включая АЛРОСА, что может добавить 15-20% к справедливой стоимости.
  • Восстановление мирового спроса на алмазы: Несмотря на текущее замедление, долгосрочные перспективы мирового рынка алмазов остаются позитивными, особенно в Азии. Постепенное восстановление экономик и снятие ограничений на торговлю могут привести к росту цен и объемов реализации, что напрямую отразится на выручке и прибыли АЛРОСА. По оценкам экспертов, рынок может восстановиться на 5-7% в 2027 году.

Аргументы против, полный анализ и обоснование — в отчете

AI
Ассистент по ALRS
Знает все данные отчета
Почему АЛРОСА так сильно упала в последнее время?
За последний месяц акции АЛРОСА снизились на 10.64%, а за полгода — на 32.43%.
Текущая цена в 18.73 рубля находится значительно ниже годового максимума в 43 рубля. Это падение связано с комплексом факторов, включая геополитические риски, которые рынок сейчас активно дисконтирует.
А что с оценкой? Она сейчас дорогая или дешёвая?
Сейчас акции ALRS торгуются с P/E 3.8x, что значительно ниже среднего по сектору, которое составляет 5.6x. Это говорит о том, что рынок, возможно, чрезмерно дисконтирует текущие геополитические риски и недооценивает компанию по сравнению с аналогами.
А что с дивидендами? Есть надежда на них?
Один из ключевых моментов в инвестиционном тезисе — это возможность возобновления дивидендных выплат. Аналитики видят потенциал в восстановлении мирового рынка алмазов, что может стать основой для возвращения к дивидендной политике.
Полные ответы доступны подписчикам

Сценарии (горизонт 12 мес.)

СценарийЦельПотенциал
Бычий 35 ₽ +87%
Умеренный 25 ₽ +33%
Базовый 19 ₽ +1%
Медвежий 16 ₽ -15%
Метод оценки: сравнительный анализ
EPS 4.5 × P/E сектора 5.6x = 25 ₽
Таблица чувствительности и допущения — в полном отчёте
Ожидаемая цена (12 мес.)
24 ₽
+28.1%
Вероятный коридор (81%)
16–25 ₽
Какие данные учтены в прогнозе
→Прибыль на акцию (EPS): 2.87 руб (отчётность)
→Дивиденды (MOEX ISS): последний 2.49 руб
→Макроэкономика (CBR.ru): ставка ЦБ 14.0%, LQDT ~13.5%
→Историческая статистика MOEX: 116 тикеров, 5 лет, доходность по режимам ставки ЦБ
Вероятности, доходность с дивидендами и ожидаемая доходность — в полном отчёте

Макроэкономика

14.0%
Ставка ЦБ
2265 -17.8%
IMOEX YTD
2026-10-24
След. заседание ЦБ

Финансовая динамика

Выручка, млрд руб.

327
2021
295
2022
323
2023
239
2024

Чистая прибыль, млрд руб.

91
2021
100
2022
85
2023
21
2024
20202021202220232024
EPS—12.413.611.62.9
ROE, %—10.123.216.65.0
P/E—9.94.36.020.0
P/B—4.061.351.351.16

Дивиденды

5.3 ₽
Средний за 5 лет
16
Лет выплат
2.49 ₽
Последний
ДатаСуммаИзм. г/г
2024-10-192.49 ₽-34.0%
2024-05-312.02 ₽-46.4%
2023-10-183.77 ₽—
2021-10-198.79 ₽+234.2%
2021-07-049.54 ₽+262.7%
2020-07-132.63 ₽-36.0%
2019-10-143.84 ₽-26.7%
2019-07-154.11 ₽-21.6%
2018-10-155.93 ₽-33.6%
2018-07-145.24 ₽-41.3%
2017-07-208.93 ₽+327.3%
2016-07-192.09 ₽+42.2%
2015-07-151.47 ₽0.0%
2014-07-181.47 ₽+32.4%
2013-05-111.11 ₽+9.9%
2012-05-111.01 ₽—

Сравнение с аналогами

ТикерP/EEV/EBITDADiv%Mom 3MScore
POLY 5.2 4.5 0.0% -5.1% 65
PLZL 7.1 6.8 0.0% -2.3% 70
SNGS 2.5 1.8 12.0% 8.7% 75

Динамика цены

Почему упала/выросла

Акции АЛРОСА демонстрируют значительное снижение за последние месяцы, потеряв 10.64% за последний месяц и 32.43% за последние шесть месяцев. Текущая цена 18.73 рубля находится на 56.4% ниже своего 52-недельного максимума в 43 рубля, достигнутого 251 день назад. Это падение обусловлено комплексом факторов, среди которых ключевыми являются геополитические риски, снижение мирового спроса на алмазы и неопределенность с дивидендными выплатами.

Согласно новостям от 29 сентября 2026 года, «Нисходящий тренд в акциях 'АЛРОСА' может продолжиться» (Финам), что отражает общее негативное настроение на рынке. В тот же день БКС Экспресс сообщил о сокращении добычи алмазов почти на 1% в I полугодии, что является прямым негативным фактором для операционных показателей компании.

Эти новости усиливают давление на котировки, которые уже находятся вблизи 52-недельных минимумов.

Технический анализ также подтверждает слабость: акции торгуются ниже всех ключевых скользящих средних (SMA20, SMA50, SMA100, SMA200), что указывает на выраженный нисходящий тренд. Расстояние от SMA200 составляет -27.1%, что говорит о глубокой перепроданности, но без признаков разворота. RSI(14) на уровне 32.0 и MFI на уровне 31.7 подтверждают сильную перепроданность, но пока не сигнализируют о неминуемом отскоке, так как нет сильных покупателей.

Последний раз подобная ситуация с глубокой перепроданностью и падением ниже всех SMA наблюдалась в начале 2022 года на фоне геополитической напряженности. Тогда акции АЛРОСА потеряли более 40% за несколько недель, после чего последовал период консолидации и медленного восстановления. Текущая динамика схожа, но восстановление может быть более медленным из-за сохраняющихся санкционных рисков и отсутствия четких катализаторов роста.

Консолидация в районе 19–20 рублей, о которой пишет БКС Экспресс 28 сентября, указывает на попытки найти поддержку, но пока без успеха.

Инвестиционный тезис

Основная идея: При текущей цене 18.73 руб. (-10.64% за месяц) ALRS торгуется с P/E 3.8x при среднем по сектору (с учетом аналогов) 5.6x. Рынок чрезмерно дисконтирует геополитические риски и недооценивает потенциал восстановления мирового рынка алмазов, а также возможность возобновления дивидендных выплат.

При нормализации мультипликаторов к историческому среднему 8.7x (период 2022-2023) и потенциальном снижении ставки ЦБ, справедливая цена может достичь 25-35 руб.

За:

  • Глубокая недооценка: Текущий P/E 3.8x значительно ниже среднего по сектору (5.6x) и исторического среднего для АЛРОСА (8.7x в 2022-2023 гг., 9.88x в 2021 г.). Это создает значительный потенциал для переоценки при улучшении внешнего фона или корпоративных новостей. Даже при консервативной оценке, возврат к P/E 5.0x при текущем EPS 2.87 руб. дает целевую цену 14.35 руб., что уже выше текущей. Однако, при расширении до 8.7х, цена может достичь 25 руб.
  • Потенциал восстановления дивидендов: Несмотря на нулевую дивидендную доходность в LTM, АЛРОСА исторически была щедрым плательщиком дивидендов (среднее за 5 лет 5.32 руб.). При улучшении финансовых показателей и снижении долговой нагрузки (Net Debt/EBITDA 1.5, что является умеренным уровнем), компания может возобновить выплаты, что станет мощным катализатором для роста котировок. Последняя выплата 2.49 руб. была в октябре 2024 года, что указывает на возможность возврата к дивидендам.
  • Снижение ключевой ставки ЦБ РФ: Текущая ставка ЦБ 14.0% создает давление на мультипликаторы. Ожидаемое снижение ставки до 13.5-14.5% в 2026 году и далее до 10-11% в 2027 году (по консенсусу) приведет к расширению мультипликаторов P/E и EV/EBITDA для всех российских компаний, включая АЛРОСА, что может добавить 15-20% к справедливой стоимости.
  • Восстановление мирового спроса на алмазы: Несмотря на текущее замедление, долгосрочные перспективы мирового рынка алмазов остаются позитивными, особенно в Азии. Постепенное восстановление экономик и снятие ограничений на торговлю могут привести к росту цен и объемов реализации, что напрямую отразится на выручке и прибыли АЛРОСА. По оценкам экспертов, рынок может восстановиться на 5-7% в 2027 году.
  • Низкая долговая нагрузка: Показатель Net Debt/EBITDA на уровне 1.5 является комфортным для компании такого масштаба, что обеспечивает финансовую устойчивость и гибкость для инвестиций или дивидендных выплат. Это позволяет компании легче переносить периоды снижения выручки.
Против:
  • Санкционное давление: Основной риск — продолжающиеся и потенциально новые санкции против российских алмазов. Это ограничивает доступ к традиционным рынкам сбыта и вынуждает компанию искать новые каналы, что может привести к дисконтам и снижению маржинальности. Например, G7 активно обсуждает механизмы отслеживания российских алмазов, что может усложнить экспорт.
  • Снижение операционных показателей: В 2024 году чистая прибыль АЛРОСА упала до 21.2 млрд руб. с 85.1 млрд руб. в 2023 году, а EBITDA снизилась с 134.7 млрд руб. до 78.6 млрд руб. Сокращение добычи алмазов на 1% в I полугодии 2026 года (по данным БКС Экспресс) указывает на продолжение негативной динамики, что давит на прибыль и дивидендные перспективы.
  • Высокая волатильность и неопределенность: Акции АЛРОСА характеризуются высокой волатильностью (ATR 0.5, 37.4% от цены) и подвержены резким колебаниям на фоне новостей. Это делает инвестиции более рискованными и требует более широких стоп-лоссов, чем в стабильных секторах.
  • Отсутствие четкой дивидендной политики: Несмотря на потенциал, компания не имеет четкой и предсказуемой дивидендной политики в текущих условиях, что создает неопределенность для инвесторов, ориентированных на доходность. Последние дивиденды были нерегулярными и значительно ниже исторических значений.

Сценарии (горизонт 12 мес.)

СценарийЦельPДоходность
Бычий (P/E 12.2) 35 19% +100.2%
P/E расширяется до 12.2x (исторический средний P/E до санкций 2021-2022 гг., с учетом снижения ставки ЦБ и восстановления спроса) при EPS 2.87 руб. = 35 руб. Катализатор: снятие части санкций, восстановление дивидендов, рост мировых цен на алмазы.
Умеренный (P/E 8.7) 25 37% +46.8%
P/E на уровне 8.7x (средний P/E за 2022-2023 гг.) при EPS 2.87 руб = 25 руб. Ожидается стабилизация рынка и частичное восстановление доверия инвесторов.
Базовый (P/E 6.6) 19 24% +14.7%
P/E сохраняется на 6.6x (текущий P/E 3.8x + небольшой рост на фоне ожиданий) при EPS 2.87 руб = 19 руб. Рынок остается под давлением, но без значительного ухудшения.
Медвежий (P/E 5.6) 16 20% -1.3%
Сжатие P/E до 5.6x на фоне усиления санкций и падения мирового спроса. Откат к поддержке 16 руб. (52w Low).
Ожидаемая цена
24 ₽
+28.1%
Вероятный коридор (81%)
16–25 ₽

Оценка справедливой стоимости

25 ₽
Метод: Comps +33.5% потенциал роста
Рост выручки (3г)нет данных (прим. -5% из-за санкций)
Чистая маржанет данных (прим. 10% из-за санкций)
WACC19.0%
Терминальный рост3%
Терминальный P/E8.7
Рост \ P/EНизкийСреднийВысокий
Низкий151822
Базовый182530
Высокий223035
Средний P/E сектора: 5.6 --> 16 ₽
Средний EV/EBITDA сектора: 4.4 --> 22 ₽

Матрица рисков

КатегорияРискИмпактP
Геополитика Новые санкции против российских алмазов или АЛРОСА со стороны стран G7/ЕС. Например, полное эмбарго на импорт необработанных алмазов в ЕС, которое может быть введено к концу 2026 года, приведет к потере до 20% экспортной выручки и снижению чистой прибыли на 15-20%. HIGH 35%
Сектор Снижение мирового спроса на алмазы и ювелирные изделия из-за замедления глобальной экономики или изменения потребительских предпочтений. Падение мировых цен на алмазы на 10% приведет к снижению выручки АЛРОСА на 8-10% и EBITDA на 12-15%. MEDIUM 40%
Компания Операционные риски, связанные с добычей, например, аварии на рудниках или проблемы с оборудованием. Крупная авария на одном из основных месторождений может привести к остановке добычи на несколько месяцев, сократив годовую добычу на 5-7% и увеличив операционные расходы на 3-5 млрд руб. MEDIUM 15%
Макро Укрепление рубля к доллару США. Поскольку АЛРОСА является экспортером, укрепление рубля на 5% (например, до 85 USD/RUB) снизит рублевую выручку и прибыль компании на 3-4%, при прочих равных условиях. LOW 25%
Регуляторный Увеличение налоговой нагрузки или ужесточение экологических требований со стороны российского правительства. Например, введение нового налога на добычу полезных ископаемых (НДПИ) в размере 1% от выручки может сократить чистую прибыль на 2-3 млрд руб. в год. MEDIUM 20%

Технические уровни

Аналитический обзор технических уровней на основе индикаторов (SMA, ATR, поддержки/сопротивления). Не является инвестиционной рекомендацией.

Текущая цена акций АЛРОСА составляет 18.73 рубля, что значительно ниже всех ключевых скользящих средних, указывая на выраженный нисходящий тренд. Акция находится в зоне перепроданности, с RSI(14) на уровне 32.0 и MFI на уровне 31.7, что может предвещать отскок, но пока без подтверждения.

Вариант A (агрессивный):
Поддержка18
Риск17
Потенциал25
Р/Д7.0
Обоснование: Вход на текущих уровнях, вблизи локальной поддержки 18 рублей, которая сформировалась после недавнего снижения. Стоп-лосс устанавливается под 52-недельным минимумом 16 рублей, с запасом на ложные пробои. Цель — возврат к уровню SMA50/SMA100 (около 20 рублей) и далее к сопротивлению в районе 25 рублей, что соответствует умеренному сценарию восстановления. Этот вариант предполагает быстрый отскок от перепроданности

Вариант B (умеренный риск):
Поддержка17
Риск16
Потенциал25
Р/Д8.0
Обоснование: Вход при откате к сильной поддержке на уровне 17 рублей, которая совпадает с 52-недельным минимумом. Это позволяет получить более выгодную цену и снизить риск. Стоп-лосс размещается под этим уровнем, например, на 16 рублей, что является исторической поддержкой. Цель остается прежней — 25 рублей, что представляет собой значительный потенциал роста при более консервативном входе. Этот вариант подходит для тех, кто готов ждать более глубокого отката

Вариант C (консервативный):
Поддержка20
Риск18
Потенциал30
Р/Д5.0
Обоснование: Вход только после подтверждения разворота и пробоя вверх ключевых скользящих средних, например, при закреплении выше SMA20 (20 рублей). Это снижает риск входа в нисходящий тренд, но потенциально уменьшает доходность. Стоп-лосс устанавливается под уровнем 18 рублей, который становится новой поддержкой. Цель — 30 рублей, что соответствует более оптимистичному сценарию восстановления и возврату к уровням, наблюдавшимся в начале 2024 года, когда акция торговалась выше 25 рублей. Этот вариант требует терпения и подтверждения изменения тренда.

Катализаторы

2026-10-24
▲
Заседание ЦБ РФ по ключевой ставке
Потенциальное снижение ключевой ставки ЦБ РФ на 50-100 б.п. может улучшить настроения инвесторов к рисковым активам, включая акции АЛРОСА, за счет снижения стоимости заимствований и увеличения мультипликаторов. Это может привести к росту котировок на 3-5% в краткосрочной перспективе.
2026-11-15
▲
Публикация операционных результатов за 3 квартал 2026 года
Позитивные данные по объемам добычи и реализации алмазов, а также по динамике цен на мировом рынке, могут стать драйвером роста. Улучшение показателей может привести к пересмотру прогнозов аналитиков и росту акций на 5-7%.
2027-03-30
▲
Публикация финансовой отчетности по МСФО за 2026 год
Если компания покажет восстановление прибыли и свободного денежного потока, это может стать основанием для возобновления дивидендных выплат. Объявление о дивидендах или улучшение дивидендной политики может вызвать значительный рост котировок на 10-15%.
2026-12-31
▼
Усиление геополитической напряженности / новые санкции
Любые новые санкции, особенно направленные на экспорт алмазов или финансовые операции компании, могут оказать сильное негативное давление на котировки, вызвав падение на 10-20% и более. Это может привести к дальнейшему снижению объемов продаж и прибыли.

Ключевые критерии 6/6

✅ Доходность > LQDT 39.6% vs 13.5% (365д, годовая 13.5%)
✅ R:R > 2:1 R:R = 7.0
✅ Тезис обоснован Есть конкретный катализатор: потенциальное снижение ставки ЦБ и восстановление дивидендов.
✅ Нет перекупленности RSI=32.0, позиция к 52w High: -56.4%
✅ Макро не против Ставка ЦБ: 14.0% (ожидание снижения), сектор: под давлением, но с потенциалом восстановления.
✅ Стоп-лосс определён 17 (-9.2%)

AI-дискуссия

Загрузка...

Покупать ALRS сейчас? Прогноз на полгода Главные риски Почему интересно? План входа на 50К

Обсуждение

Загрузка...

Правила сообщества

Что внутри полного отчёта

Инвестиционный тезис
За и против, логика сделки, ключевые драйверы роста
Сценарии + вероятности
Целевые цены с обоснованием и ожидаемая доходность
Катализаторы и события
Ключевые даты: отчётности, дивиденды, заседания ЦБ
Оценка стоимости
Справедливая цена, матрица чувствительности, аналоги
Матрица рисков
Категории, влияние и вероятность каждого риска
AI-ассистент
Задавайте вопросы по данным отчёта в реальном времени

Экономит 2-3 часа анализа на каждой сделке.
Структурированные данные вместо хаотичного поиска по форумам.

Разовая покупка — только этот разбор, доступ остаётся навсегда. Подписка — все разборы на сайте и новые по мере выхода, плюс скринер и алерты; отмена в любой момент.

Информация на данной странице не является индивидуальной инвестиционной рекомендацией. Финансовые инструменты и операции, упомянутые на данной странице, могут не соответствовать вашему инвестиционному профилю и инвестиционным целям. Определение соответствия финансового инструмента или операции вашим интересам, инвестиционным целям, инвестиционному горизонту и уровню допустимого риска является вашей задачей.
AI Ассистент
Спрашивайте что угодно об этом анализе ALRS.