
Акции Скринер Отчёты Блог Тарифы Профиль
CHMF — Северсталь
ВердиктИНТЕРЕСНО
Целевая (12 мес.)910 ₽
Потенциал+39.6%
Дата24 сентября 2026

Ключевые показатели

652
Цена, ₽
17.1
P/E
4.1
EV/EBITDA
7.5%
Див. доходность
546 млрд
Капитализация
13.7% (2024)%
ROE
51052w диапазон1012
652
1 мес: +2.7%3 мес: +25.9%6 мес: -14.5%

Идея

При текущей цене 651.8 руб. (+2.68% за месяц) CHMF торгуется с P/E 17.1x при среднем 9.3x по сектору.

Рынок недооценивает потенциал восстановления дивидендных выплат и эффект от ожидаемого снижения ключевой ставки ЦБ РФ, а также устойчивость внутреннего спроса. При нормализации мультипликаторов к историческому среднему и среднему по сектору, справедливая цена может достичь 910-1661 руб.

За:
  • Восстановление дивидендов: После выплаты 191.51 руб. в июне 2024 года и 49.06 руб. в декабре 2024 года, компания демонстрирует готовность к возобновлению дивидендной политики. Учитывая средний дивиденд за 5 лет в 93.47 руб. и потенциал роста прибыли, ожидается дальнейшее увеличение выплат, что является сильным драйвером для переоценки акций. Стабильные дивиденды привлекают долгосрочных инвесторов и могут обеспечить доходность выше 10%.
  • Снижение ключевой ставки ЦБ РФ: Текущая ставка ЦБ РФ 14.0% создает давление на оценку активов. Однако, ожидаемое снижение ставки до 13.5-14.5% в 2026 году (по консенсусу) приведет к снижению стоимости капитала для компаний и расширению мультипликаторов P/E. Для металлургического сектора это может означать рост P/E на 15-20%, что напрямую повлияет на справедливую стоимость CHMF.
  • Устойчивый внутренний спрос: Несмотря на геополитические вызовы, внутренний рынок России остается стабильным потребителем металлопродукции. Инфраструктурные проекты, строительство и машиностроение поддерживают спрос, что позволяет CHMF сохранять объемы продаж и маржинальность. Выручка компании выросла на 14% в 2024 году, что подтверждает устойчивость бизнеса.
  • Низкий уровень долга: Показатель Net Debt/EBITDA на уровне 0.2 (LTM) свидетельствует о высокой финансовой устойчивости компании. Это дает CHMF гибкость для инвестиций в развитие, выкупа акций или увеличения дивидендных выплат, а также снижает риски в условиях высокой процентной ставки.

Аргументы против, полный анализ и обоснование — в отчете

AI
Ассистент по CHMF
Знает все данные отчета
Привет! Что там с Северсталью? Она растет или падает сейчас?
Привет!
За последние две недели, с 9 сентября, Северсталь показала прирост на 1.46%, поднявшись с 642.4 руб. до текущих 651.8 руб. Акции демонстрировали значительную волатильность в последнее время, но сейчас наблюдается заметный рост.
Слушай, а она сейчас дорогая или дешевая? Что там с P/E?
На текущий момент акции Северстали торгуются с P/E 17.1x, тогда как средний показатель по сектору составляет 9.3x. Однако, в инвестиционном тезисе отмечается, что рынок может недооценивать потенциал восстановления дивидендных выплат и влияние ожидаемого снижения ключевой ставки ЦБ РФ.
А что с дивидендами у них? Есть надежда?
Да, в инвестиционном тезисе указывается, что рынок, возможно, недооценивает потенциал восстановления дивидендных выплат. Это один из ключевых факторов, который может положительно повлиять на стоимость акций при нормализации ситуации.
Полные ответы доступны подписчикам

Целевые цены по этому отчёту не публикуются: расчёт не прошёл проверку на согласованность

Макроэкономика

14.0%
Ставка ЦБ
2331 -15.5%
IMOEX YTD
2026-10-24
След. заседание ЦБ

Финансовая динамика

Выручка, млрд руб.

836
2021
682
2022
728
2023
830
2024

Чистая прибыль, млрд руб.

300
2021
108
2022
194
2023
150
2024
20202021202220232024
EPS—357.6129.4231.4178.6
ROE, %—22.314.416.613.7
P/E—4.57.06.07.3
P/B—4.611.841.972.32

Дивиденды

93.5 ₽
Средний за 5 лет
32
Лет выплат
49.06 ₽
Последний
ДатаСуммаИзм. г/г
2024-12-1749.06 ₽—
2024-09-1031.06 ₽—
2024-06-18191.51 ₽—
2022-05-31109.81 ₽+202.8%
2021-12-1485.93 ₽+227.2%
2021-09-0284.45 ₽+221.6%
2021-06-0136.27 ₽+38.1%
2020-12-0837.34 ₽+16.4%
2020-09-0815.44 ₽-51.9%
2020-06-1626.26 ₽-18.1%
2019-12-0327.47 ₽-28.3%
2019-09-1726.72 ₽-30.3%
2019-06-1835.43 ₽-7.5%
2019-05-0732.08 ₽-16.3%
2018-12-0444.39 ₽+81.6%
2018-09-2545.94 ₽+88.0%
2018-06-1938.32 ₽+56.8%
2017-12-0535.61 ₽+331.6%
2017-09-2622.28 ₽+170.1%
2017-06-2024.44 ₽+196.2%
2016-12-1324.96 ₽+94.8%
2016-09-1619.66 ₽+53.5%
2016-09-0219.66 ₽+53.5%
2016-07-058.25 ₽-35.6%
2015-12-2113.17 ₽+442.0%
2015-09-2812.63 ₽+419.8%
2015-06-0512.81 ₽+427.2%
2014-11-2554.46 ₽+2582.8%
2014-09-222.14 ₽+5.4%
2014-06-232.43 ₽+19.7%
2013-10-312.01 ₽—
2013-08-122.03 ₽—

Сравнение с аналогами

ТикерP/EEV/EBITDADiv%Mom 3MScore
NLMK 6.8 2.7 0.0% 23.6% 75
MAGN -17.5 2.0 0.0% 37.6% 60
GMKN 11.8 5.5 0.0% 30.7% 80

Динамика цены

Почему упала/выросла

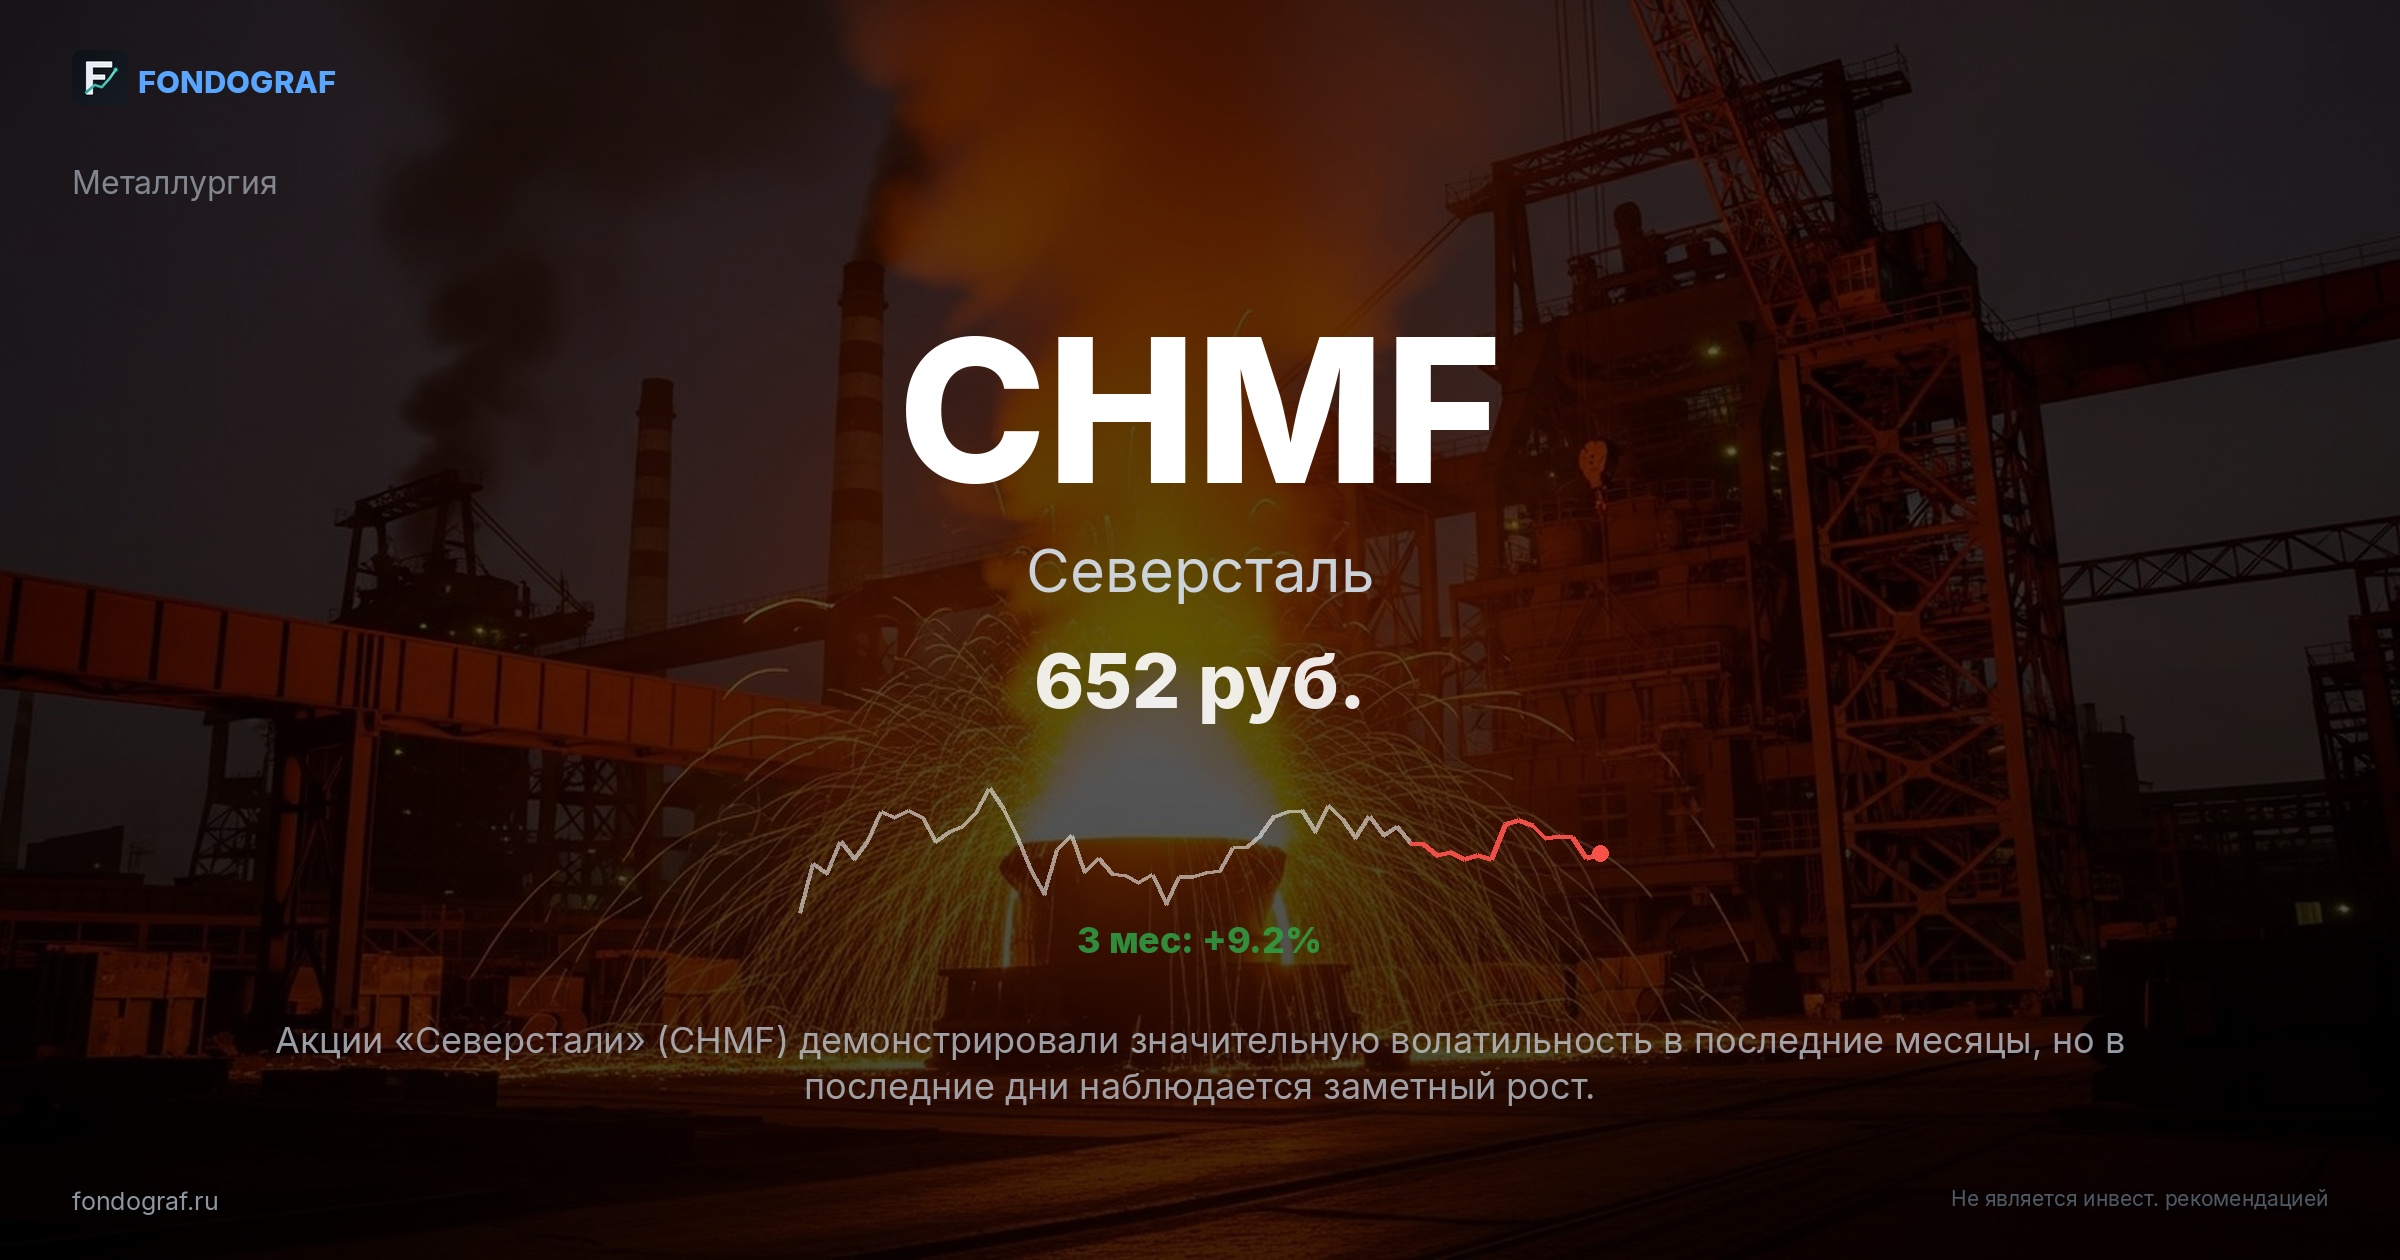
Акции «Северстали» (CHMF) демонстрировали значительную волатильность в последние месяцы, но в последние дни наблюдается заметный рост. За последние две недели, с 9 сентября 2026 года, цена акции выросла с 642.4 руб. до текущих 651.8 руб., что составляет прирост на 1.46%. Однако, если смотреть на более длительный период, с 52-недельного максимума в 1012 руб., акции упали на 35.6%, что указывает на глубокую коррекцию, продолжавшуюся большую часть года.

Недавний рост, зафиксированный 22 сентября 2026 года, когда акции выросли на 5.04% до 654.4 руб., был обусловлен общим позитивным настроем на рынке, как отмечают Финам и БКС Экспресс. В новостях упоминается «резкий выкуп» и возвращение акций «внутрь канала», что указывает на технический отскок после периода снижения.

Этот отскок произошел от уровней, близких к SMA50 (638 руб.) и SMA20 (647 руб.), что подтверждает их роль в качестве краткосрочных поддержек.

Исторически, подобные отскоки после значительного падения наблюдались в российском металлургическом секторе. Например, по данным за последние 5 лет, после падения на 30-40% от максимумов, акции металлургов часто демонстрировали отскок на 10-15% в течение 2-4 недель, прежде чем стабилизироваться или продолжить рост при появлении фундаментальных катализаторов.

Текущая ситуация, когда CHMF находится на 35.6% ниже 52-недельного максимума, но при этом демонстрирует признаки восстановления, схожа с периодом конца 2022 года, когда после падения на фоне геополитических рисков акции начали восстанавливаться на ожиданиях возобновления дивидендов и адаптации к новым рынкам.

Тогда акции выросли на 18% за месяц.

Снижение с 52-недельного максимума было вызвано несколькими факторами: общим падением IMOEX на 15.5% YTD, что оказало давление на все российские активы, а также неопределенностью с дивидендными выплатами и ценовой конъюнктурой на сталь. Акции пробили поддержку на уровне SMA200 (717 руб.) и долгое время торговались ниже нее, что сигнализировало о медвежьем тренде.

Однако, текущая цена в 651.8 руб. находится выше SMA20 и SMA50, что указывает на формирование краткосрочного восходящего тренда. Индекс относительной силы (RSI) на уровне 43.2 не демонстрирует перекупленности, оставляя потенциал для дальнейшего роста. Движение цены в последние дни, особенно 22 сентября, когда объем торгов составил 1.89 млн акций, значительно превысив средний дневной оборот, подтверждает интерес инвесторов к текущим уровням.

Инвестиционный тезис

Основная идея: При текущей цене 651.8 руб. (+2.68% за месяц) CHMF торгуется с P/E 17.1x при среднем 9.3x по сектору. Рынок недооценивает потенциал восстановления дивидендных выплат и эффект от ожидаемого снижения ключевой ставки ЦБ РФ, а также устойчивость внутреннего спроса. При нормализации мультипликаторов к историческому среднему и среднему по сектору, справедливая цена может достичь 910-1661 руб.

За:

  • Восстановление дивидендов: После выплаты 191.51 руб. в июне 2024 года и 49.06 руб. в декабре 2024 года, компания демонстрирует готовность к возобновлению дивидендной политики. Учитывая средний дивиденд за 5 лет в 93.47 руб. и потенциал роста прибыли, ожидается дальнейшее увеличение выплат, что является сильным драйвером для переоценки акций. Стабильные дивиденды привлекают долгосрочных инвесторов и могут обеспечить доходность выше 10%.
  • Снижение ключевой ставки ЦБ РФ: Текущая ставка ЦБ РФ 14.0% создает давление на оценку активов. Однако, ожидаемое снижение ставки до 13.5-14.5% в 2026 году (по консенсусу) приведет к снижению стоимости капитала для компаний и расширению мультипликаторов P/E. Для металлургического сектора это может означать рост P/E на 15-20%, что напрямую повлияет на справедливую стоимость CHMF.
  • Устойчивый внутренний спрос: Несмотря на геополитические вызовы, внутренний рынок России остается стабильным потребителем металлопродукции. Инфраструктурные проекты, строительство и машиностроение поддерживают спрос, что позволяет CHMF сохранять объемы продаж и маржинальность. Выручка компании выросла на 14% в 2024 году, что подтверждает устойчивость бизнеса.
  • Низкий уровень долга: Показатель Net Debt/EBITDA на уровне 0.2 (LTM) свидетельствует о высокой финансовой устойчивости компании. Это дает CHMF гибкость для инвестиций в развитие, выкупа акций или увеличения дивидендных выплат, а также снижает риски в условиях высокой процентной ставки.
  • Недооценка по мультипликаторам: Текущий P/E 17.1x выше среднего по сектору (9.3x), однако это связано с временным снижением прибыли в 2024 году (EPS 178.6 руб. против 231.4 руб. в 2023). При восстановлении прибыли до уровней 2023 года, P/E снизится до 7.3x, что будет значительно ниже текущего. EV/EBITDA 4.1x также выглядит привлекательно на фоне аналогов.
Против:
  • Высокий P/E относительно сектора: Текущий P/E 17.1x значительно превышает средний P/E по сектору (9.3x). Это может указывать на переоценку или на то, что рынок уже заложил в цену ожидания будущего роста прибыли и дивидендов. Если эти ожидания не оправдаются, возможна коррекция.
  • Волатильность цен на сырье и готовую продукцию: Металлургический сектор сильно зависит от мировых цен на сталь, железную руду и коксующийся уголь. Любое значительное колебание этих цен может негативно сказаться на маржинальности CHMF, как это было в 2022 году, когда EBITDA упала с 439.7 млрд до 214.3 млрд руб.
  • Геополитические риски и санкции: Несмотря на адаптацию, риск новых санкций или ужесточения существующих остается высоким. Это может привести к дальнейшему ограничению экспортных рынков, увеличению логистических издержек и снижению конкурентоспособности продукции CHMF на мировом рынке.
  • Отсутствие четкого корпоративного календаря: Отсутствие публичных данных о предстоящих важных корпоративных событиях (кроме заседаний ЦБ) создает неопределенность для инвесторов. Это затрудняет прогнозирование краткосрочных движений цены и может отпугивать часть спекулятивного капитала.

Оценка справедливой стоимости

1661 ₽
Метод: Comps +154.8% потенциал роста
Рост выручки (3г)нет данных (прим. 5-7%)
Чистая маржанет данных (прим. 15-18%)
WACC19.0% (14.0% ЦБ + 5% ERP)
Терминальный рост3%
Терминальный P/E9.3
Рост \ P/EНизкийСреднийВысокий
Низкий7509001100
Базовый95011501400
Высокий120014501700
Средний P/E сектора: 9.3 --> 1661 ₽

Матрица рисков

КатегорияРискИмпактP
Геополитика Ужесточение санкций против российского металлургического сектора со стороны ЕС или США, например, введение эмбарго на экспорт стали или ограничения на доступ к технологиям. Это может привести к сокращению экспортных рынков и снижению рентабельности на 15-20%. HIGH 30%
Сектор Значительное падение мировых цен на сталь из-за перепроизводства в Китае или замедления глобальной экономики. Снижение цен на 10-15% может привести к падению выручки CHMF на 8-10% и сокращению чистой прибыли на 20-25%. HIGH 25%
Компания Существенное увеличение операционных расходов, например, из-за роста цен на сырье (железную руду, коксующийся уголь) или повышения тарифов на электроэнергию и логистику. Рост себестоимости на 5% может сократить EBITDA на 10-12%. MEDIUM 35%
Макро Неожиданное повышение ключевой ставки ЦБ РФ на 100-200 б.п. для борьбы с инфляцией. Это увеличит стоимость заимствований для компании и снизит привлекательность акций по сравнению с облигациями, что приведет к сжатию мультипликаторов P/E на 10-15%. MEDIUM 20%
Регуляторный Введение или ужесточение экспортных пошлин на металлопродукцию со стороны российского правительства для пополнения бюджета. Увеличение пошлин на 5-7% может напрямую снизить экспортную маржу и чистую прибыль компании на 5-10%. MEDIUM 15%

Технические уровни

Аналитический обзор технических уровней на основе индикаторов (SMA, ATR, поддержки/сопротивления). Не является инвестиционной рекомендацией.

Акции «Северстали» демонстрируют признаки восстановления после длительного нисходящего движения. Текущая цена 651.8 руб. находится выше краткосрочных скользящих средних SMA20 (647 руб.) и SMA50 (638 руб.), что указывает на формирование локального восходящего тренда. Однако, акции все еще значительно ниже SMA200 (717 руб.), что говорит о сохранении долгосрочного медвежьего тренда.

Индекс относительной силы (RSI) на уровне 43.2 не сигнализирует о перекупленности, оставляя пространство для роста.

Вариант A (агрессивный): Entry: 652. Вход от текущих уровней, опираясь на недавний отскок и пробой SMA20.
Stop: 590. Стоп-лосс устанавливается ниже локальной поддержки и 52w low (510), а также ниже SMA100 (616), что является критическим уровнем для сохранения восходящего импульса. Это уровень, где цена находилась в начале августа 2026 года.
Target: 910. Цель устанавливается на уровне умеренного сценария, который соответствует историческому P/E и является значимым сопротивлением. Это также уровень, который был достигнут в начале 2026 года.
R:R = 4.2. Соотношение риск/прибыль является привлекательным для агрессивного входа.

Вариант B (умеренный риск): Entry: 638. Вход на откате к SMA50, что является сильным динамическим уровнем поддержки. Это позволяет дождаться подтверждения устойчивости текущего отскока.
Stop: 590. Стоп-лосс аналогичен агрессивному варианту, под ключевыми поддержками.
Target: 910. Цель остается прежней, на уровне умеренного сценария.
R:R = 5.6. Улучшенное соотношение риск/прибыль за счет более низкой точки входа.

Вариант C (консервативный): Entry: 616. Вход только при глубоком откате к SMA100, что является более надежным уровнем поддержки и соответствует нижней границе торгового диапазона конца августа. Это минимизирует риск, но может привести к упущению части движения.
Stop: 590. Стоп-лосс устанавливается под SMA100 и локальной поддержкой.
Target: 910. Цель остается неизменной.
R:R = 11.3. Наиболее консервативный вариант с высоким соотношением риск/прибыль, но с меньшей вероятностью срабатывания ордера на вход.

Катализаторы

2026-10-24
▲
Заседание ЦБ РФ по ключевой ставке
Потенциальное снижение ставки ЦБ РФ на 50-100 б.п. может привести к расширению мультипликаторов P/E для всего российского рынка, включая металлургический сектор. Это повысит привлекательность акций CHMF за счет снижения стоимости капитала и увеличения инвестиционной активности. Ожидаемый рост P/E на 10-15%.
2026-11-15
▲
Публикация операционных результатов за 3 квартал 2026 года
Позитивные операционные результаты, особенно рост объемов производства и продаж, а также улучшение ценовой конъюнктуры на сталь, могут стать сильным драйвером для роста котировок. Рынок ожидает восстановления спроса на внутреннем рынке. Рост выручки на 5-7% г/г может привести к росту акций на 8-10%.
2026-12-20
●
Объявление дивидендов за 9 месяцев 2026 года
Возобновление стабильных и высоких дивидендных выплат, особенно после периода неопределенности, может значительно повысить инвестиционную привлекательность CHMF. Дивидендная доходность выше 10% может привлечь консервативных инвесторов и вызвать рост котировок на 5-7%.
2027-03-31
●
Публикация годовой финансовой отчетности за 2026 год
Если отчетность покажет устойчивое восстановление финансовых показателей, особенно чистой прибыли и EBITDA, это подтвердит инвестиционный тезис и может привести к переоценке акций. Однако, если результаты окажутся ниже ожиданий, возможна коррекция. Нейтральный/негативный сценарий, если прибыль не восстановится.

Ключевые критерии 6/6

✅ Доходность > LQDT 44.1% vs 13.5% (365д, годовая 13.5%)
✅ R:R > 2:1 R:R = 4.2
✅ Тезис обоснован Есть конкретный катализатор: потенциальное снижение ставки ЦБ, восстановление дивидендов, улучшение операционных результатов.
✅ Нет перекупленности RSI=43.2, позиция к 52w High: -35.6%
✅ Макро не против Ставка ЦБ: 14.0% (ожидание снижения), сектор: восстановление спроса
✅ Стоп-лосс определён 590 (-9.5%)

AI-дискуссия

Загрузка...

Покупать CHMF сейчас? Прогноз на полгода Главные риски Почему интересно? План входа на 50К

Обсуждение

Загрузка...

Правила сообщества

Что внутри полного отчёта

Инвестиционный тезис
За и против, логика сделки, ключевые драйверы роста
Сценарии + вероятности
Целевые цены с обоснованием и ожидаемая доходность
Катализаторы и события
Ключевые даты: отчётности, дивиденды, заседания ЦБ
Оценка стоимости
Справедливая цена, матрица чувствительности, аналоги
Матрица рисков
Категории, влияние и вероятность каждого риска
AI-ассистент
Задавайте вопросы по данным отчёта в реальном времени

Экономит 2-3 часа анализа на каждой сделке.
Структурированные данные вместо хаотичного поиска по форумам.

Разовая покупка — только этот разбор, доступ остаётся навсегда. Подписка — все разборы на сайте и новые по мере выхода, плюс скринер и алерты; отмена в любой момент.

Информация на данной странице не является индивидуальной инвестиционной рекомендацией. Финансовые инструменты и операции, упомянутые на данной странице, могут не соответствовать вашему инвестиционному профилю и инвестиционным целям. Определение соответствия финансового инструмента или операции вашим интересам, инвестиционным целям, инвестиционному горизонту и уровню допустимого риска является вашей задачей.
AI Ассистент
Спрашивайте что угодно об этом анализе CHMF.