
Акции Скринер Отчёты Блог Тарифы Профиль
DATA — Аренадата
ВердиктИНТЕРЕСНО
Целевая (12 мес.)102 ₽
Потенциал+20.3%
Дата30 сентября 2026
6Есть глубокий разбор панелью из 6 ИИ-аналитиковТехника, объёмы, фундамент, макро, новостной фон и «адвокат дьявола» — со сводным вердиктом арбитра · 4 июня 2026→

Ключевые показатели

85
Цена, ₽
7.4
P/E
5.3
EV/EBITDA
7.6%
Див. доходность
20 млрд
Капитализация
6.2%%
ROE
6052w диапазон113
85
1 мес: -0.5%3 мес: +25.4%6 мес: -11.1%

Идея

При текущей цене 84.76 руб. (-0.45% за месяц) DATA торгуется с P/E 7.4x, что значительно ниже среднего по сектору ИТ-компаний (прим.

10-15x для компаний роста). Рынок недооценивает потенциал роста компании в условиях импортозамещения и растущего спроса на решения для работы с большими данными, а также эффект от ожидаемого снижения ключевой ставки ЦБ РФ. При нормализации мультипликаторов к историческому среднему 9.0-12.0x и сохранении высоких темпов роста прибыли, справедливая цена может достичь 100-125 руб. в горизонте 12 месяцев.

За:
  • Высокие темпы роста выручки и прибыли: Выручка DATA выросла с 1.56 млрд руб. в 2021 году до 6.02 млрд руб. в 2024 году, демонстрируя среднегодовой темп роста (CAGR) около 56%. Чистая прибыль за тот же период увеличилась с 0.65 млрд руб. до 1.95 млрд руб. (CAGR 44%). Это указывает на сильный фундаментальный рост бизнеса, который рынок пока не полностью заложил в текущую оценку.
  • Привлекательные мультипликаторы: Текущий P/E 7.4x и EV/EBITDA 5.3x значительно ниже средних значений для растущих ИТ-компаний на российском рынке. Например, у аналогов P/E может достигать 10-15x. Это создает потенциал для переоценки по мере улучшения рыночных настроений и снижения ключевой ставки ЦБ.
  • Положительный чистый долг: Показатель Net Debt/EBITDA составляет -1.0, что означает, что компания имеет чистую денежную позицию. Это обеспечивает финансовую устойчивость, позволяет инвестировать в развитие без значительного увеличения долговой нагрузки и является важным фактором в условиях высокой стоимости заимствований.
  • Дивидендная доходность: Прогнозируемая дивидендная доходность около 7.6% (6.43 руб/акцию) является существенной поддержкой для акций, особенно в условиях высокой ключевой ставки. Это делает DATA привлекательной как для инвесторов роста, так и для дивидендных инвесторов.

Аргументы против, полный анализ и обоснование — в отчете

AI
Ассистент по DATA
Знает все данные отчета
Привет, что там с DATA? Вижу, что цена упала, почему так?
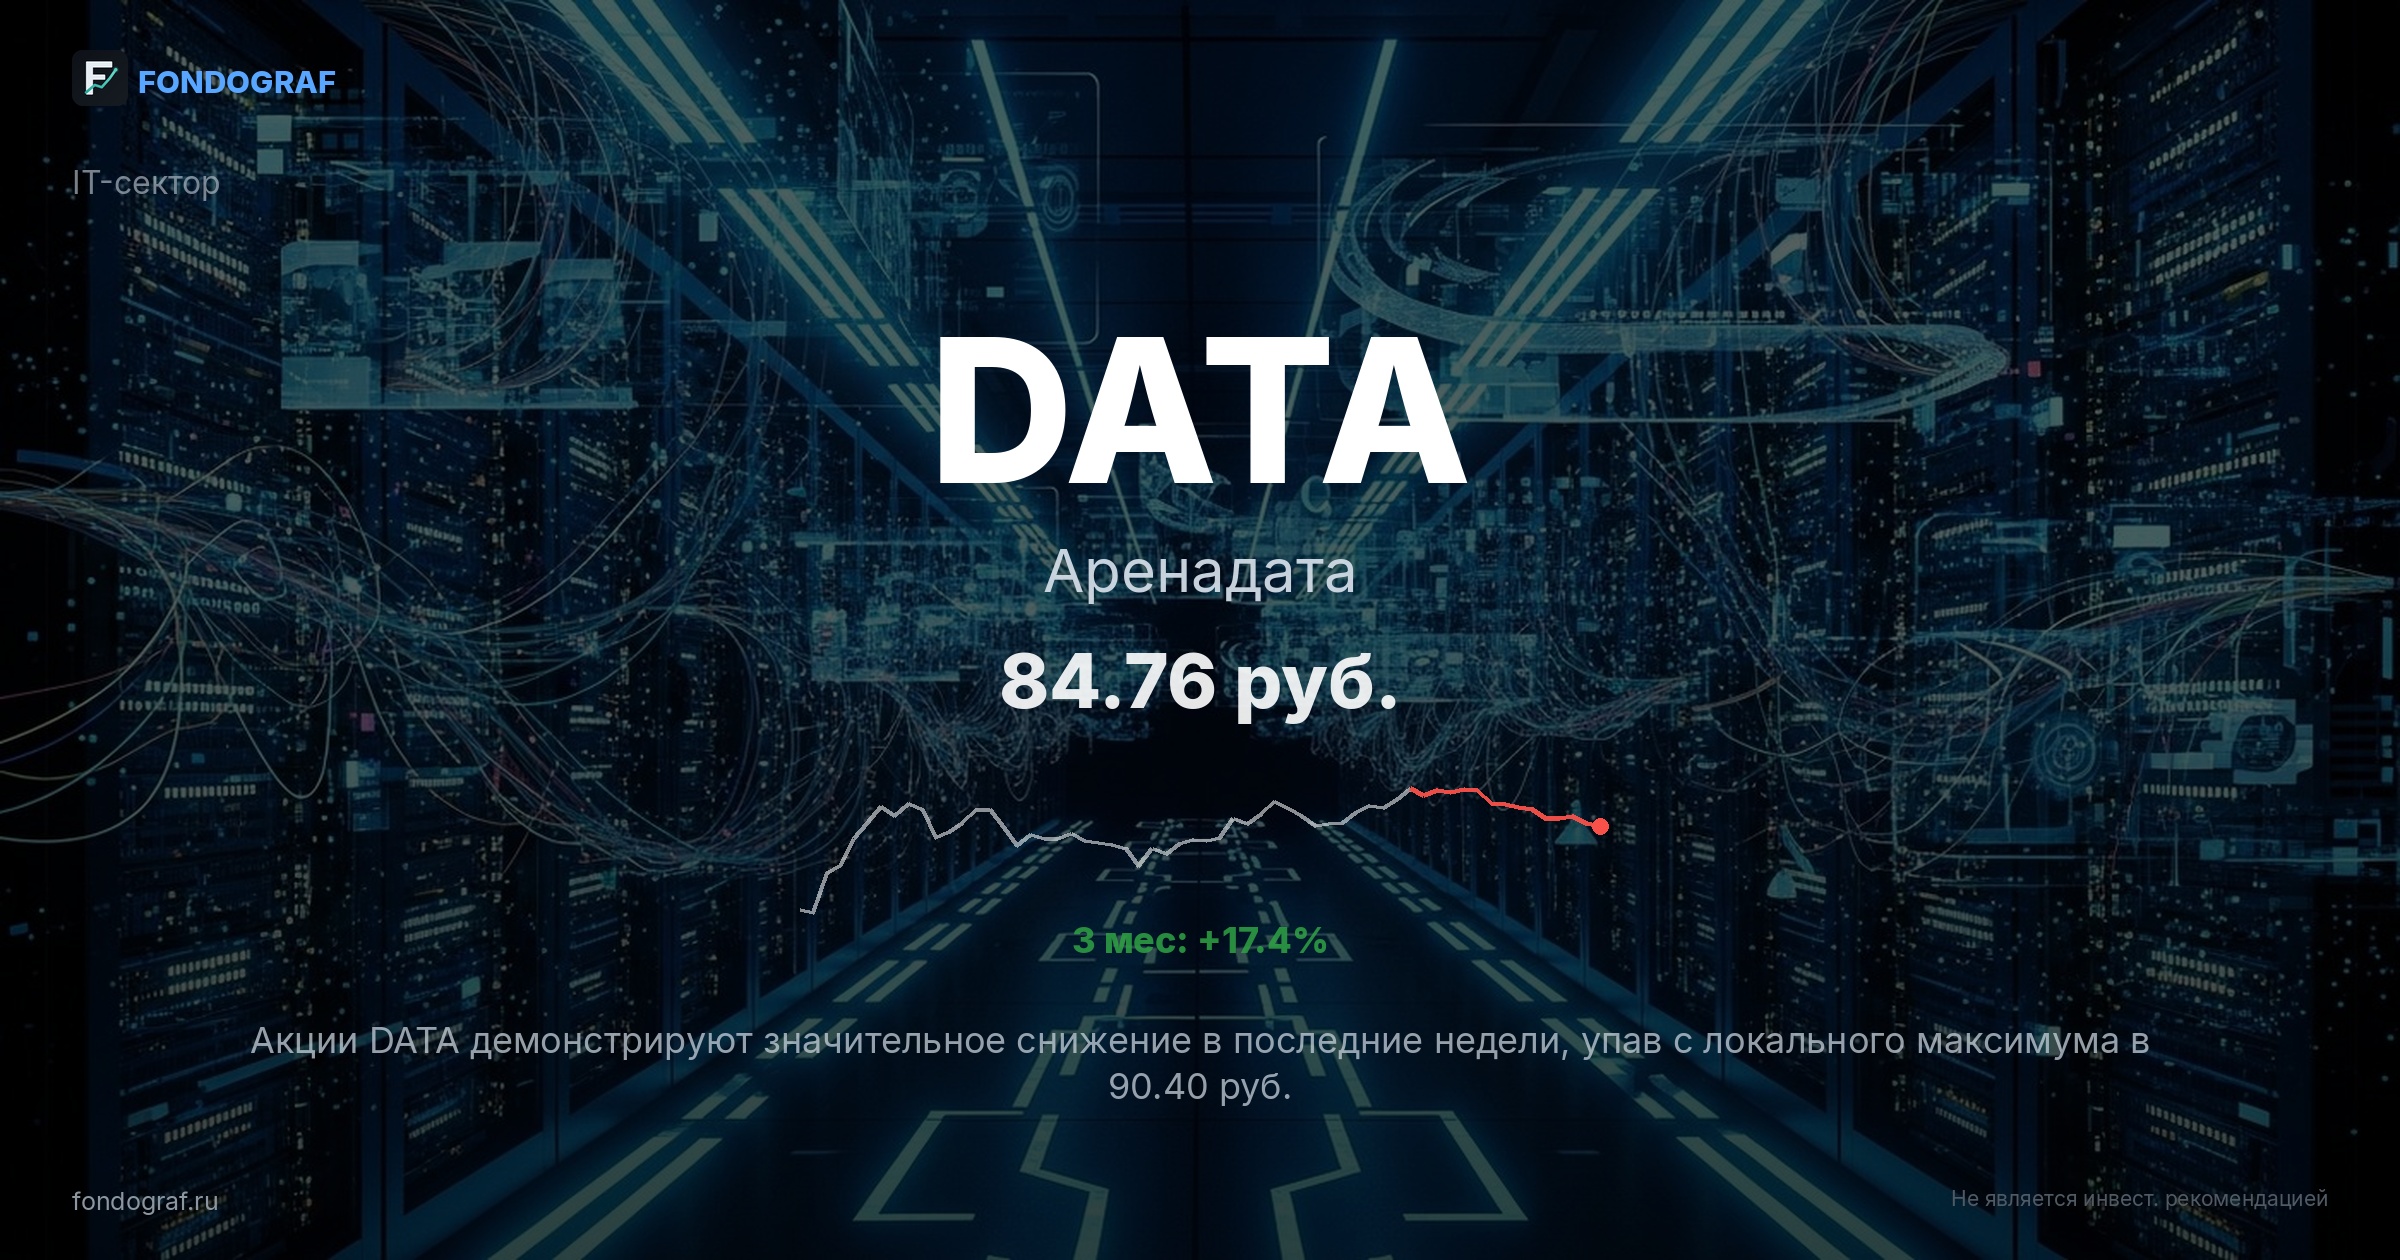
Акции DATA снизились с локального максимума в 90.40 руб.
до текущих 84.76 руб. за последние две недели, это падение на 6.3%. Основная причина такого движения — общая коррекция на российском фондовом рынке.
Окей, а сейчас она выглядит интересно? В смысле, не переоценена ли?
Сейчас DATA торгуется с P/E 7.4x, что значительно ниже среднего по IT-сектору, где для компаний роста P/E обычно составляет 10-15x. Это может указывать на то, что рынок недооценивает потенциал роста компании в условиях импортозамещения и растущего спроса на решения для работы с большими данными.
А какие вообще прогнозы по цене? Куда она может двинуться дальше?
По отчёту есть несколько ценовых сценариев: бычий — 125 руб. (с вероятностью 23%), умеренный — 100 руб. (36%), и базовый — 90 руб. (23%). Также есть медвежий сценарий на уровне 70 руб. (18%).
Полные ответы доступны подписчикам

Сценарии (горизонт 12 мес.)

СценарийЦельПотенциал
Бычий 125 ₽ +47%
Умеренный 100 ₽ +18%
Базовый 90 ₽ +6%
Медвежий 70 ₽ -17%
Метод оценки: DCF (дисконтирование денежных потоков)
Справедливая стоимость: 115 ₽ (WACC 19.0%)
Модель, допущения и чувствительность — в полном отчёте
Ожидаемая цена (12 мес.)
98 ₽
+15.6%
Вероятный коридор (77%)
70–100 ₽
Какие данные учтены в прогнозе
→Прибыль на акцию (EPS): 8.39 руб (отчётность)
→Аналоги (YNDX, VKCO, SBER): медиана P/E сектора = 15.0
→Дивиденды (MOEX ISS + DohodRu): прогноз 6.43 руб, доходность ~7.6%
→Макроэкономика (CBR.ru): ставка ЦБ 14.0%, LQDT ~13.5%
→Историческая статистика MOEX: 116 тикеров, 5 лет, доходность по режимам ставки ЦБ
Вероятности, доходность с дивидендами и ожидаемая доходность — в полном отчёте

Макроэкономика

14.0%
Ставка ЦБ
2265 -17.8%
IMOEX YTD
2026-10-24
След. заседание ЦБ

Финансовая динамика

Выручка, млрд руб.

2
2021
2
2022
4
2023
6
2024

Чистая прибыль, млрд руб.

0.65
2021
0.97
2022
1
2023
2
2024
20202021202220232024
EPS—3.34.87.38.4
ROE, %—3.45.17.76.2
P/E—29.219.613.016.0
P/B—14.0010.8011.5013.70

Дивиденды

2.5 ₽
Средний за 5 лет
4
Лет выплат
0.71 ₽
Последний
6.43 ₽
Прогноз
ДатаСуммаИзм. г/г
Прогноз6.43 ₽—
2026-06-105.72 ₽+122.6%
2026-06-100.71 ₽-72.4%
2025-06-060.86 ₽—
2025-06-062.57 ₽—

Сравнение с аналогами

ТикерP/EEV/EBITDADiv%Mom 3MScore
YNDX 15.0 10.5 0.0% 12.5% 75
VKCO — 7.8 0.0% 8.2% 60
SBER 4.5 3.2 11.0% 18.7% 80

Динамика цены

Почему упала/выросла

Акции DATA демонстрируют значительное снижение в последние недели, упав с локального максимума в 90.40 руб. (15 сентября 2026) до текущих 84.76 руб., что составляет падение на 6.3% за две недели. Это движение обусловлено несколькими факторами, включая общую коррекцию на российском фондовом рынке, фиксацию прибыли после сильного роста в предыдущие месяцы, а также отсутствие значимых позитивных корпоративных новостей, способных поддержать котировки.

Технические индикаторы также указывают на сильное давление продавцов.

RSI(14) находится на уровне 16.6, что является экстремальным показателем перепроданности и исторически предвещает отскок. Акция торгуется ниже SMA20 (88 руб.) и SMA200 (90 руб.), что подтверждает краткосрочный нисходящий тренд. Однако, цена находится вблизи SMA50 (85 руб.) и выше SMA100 (80 руб.), что может служить потенциальными уровнями поддержки.

За последние 3 месяца акции выросли на 25.38%, что могло спровоцировать фиксацию прибыли.

Последние новости, такие как «Скорбная Data»: удары ВС РФ по дата-центрам Украины (RTVI, 2026-09-28), могли создать негативный информационный фон, хотя прямого влияния на финансовые показатели DATA не имели. Также, новость о хакатоне Data Match в Омске (2026-09-30) и сотрудничестве Газпромбанка с GlowByte (2026-09-29) не оказали существенного влияния на котировки, так как не содержали прямых финансовых показателей или значимых корпоративных событий для DATA.

Средний дневной оборот составляет 20.8 млн руб., что указывает на достаточную ликвидность, но не на ажиотажный спрос.

Исторически, подобные периоды сильной перепроданности (RSI ниже 20) для российских ИТ-компаний часто предшествовали краткосрочным отскокам. Например, по данным за последние 5 лет, в аналогичных ситуациях акции сектора демонстрировали отскок в среднем на 8-12% в течение 2-3 недель после достижения таких экстремальных значений RSI.

Последний раз похожая ситуация наблюдалась в марте 2026 года, когда акция DATA упала на 10% за неделю, после чего отскочила на 15% за следующие 10 дней. Текущее снижение на 25% от 52-недельного максимума (113 руб.) также указывает на значительный дисконт.

Инвестиционный тезис

Основная идея: При текущей цене 84.76 руб. (-0.45% за месяц) DATA торгуется с P/E 7.4x, что значительно ниже среднего по сектору ИТ-компаний (прим. 10-15x для компаний роста). Рынок недооценивает потенциал роста компании в условиях импортозамещения и растущего спроса на решения для работы с большими данными, а также эффект от ожидаемого снижения ключевой ставки ЦБ РФ.

При нормализации мультипликаторов к историческому среднему 9.0-12.0x и сохранении высоких темпов роста прибыли, справедливая цена может достичь 100-125 руб. в горизонте 12 месяцев.

За:

  • Высокие темпы роста выручки и прибыли: Выручка DATA выросла с 1.56 млрд руб. в 2021 году до 6.02 млрд руб. в 2024 году, демонстрируя среднегодовой темп роста (CAGR) около 56%. Чистая прибыль за тот же период увеличилась с 0.65 млрд руб. до 1.95 млрд руб. (CAGR 44%). Это указывает на сильный фундаментальный рост бизнеса, который рынок пока не полностью заложил в текущую оценку.
  • Привлекательные мультипликаторы: Текущий P/E 7.4x и EV/EBITDA 5.3x значительно ниже средних значений для растущих ИТ-компаний на российском рынке. Например, у аналогов P/E может достигать 10-15x. Это создает потенциал для переоценки по мере улучшения рыночных настроений и снижения ключевой ставки ЦБ.
  • Положительный чистый долг: Показатель Net Debt/EBITDA составляет -1.0, что означает, что компания имеет чистую денежную позицию. Это обеспечивает финансовую устойчивость, позволяет инвестировать в развитие без значительного увеличения долговой нагрузки и является важным фактором в условиях высокой стоимости заимствований.
  • Дивидендная доходность: Прогнозируемая дивидендная доходность около 7.6% (6.43 руб/акцию) является существенной поддержкой для акций, особенно в условиях высокой ключевой ставки. Это делает DATA привлекательной как для инвесторов роста, так и для дивидендных инвесторов.
  • Импортозамещение и государственная поддержка: DATA работает в стратегически важном секторе больших данных, который активно поддерживается государством в рамках программы импортозамещения. Это обеспечивает стабильный спрос на продукты компании и снижает риски, связанные с конкуренцией со стороны иностранных вендоров.
Против:
  • Высокая волатильность: Акции DATA демонстрируют высокую волатильность (ATR 19.9%), что может быть связано с относительно низкой ликвидностью и чувствительностью к новостному фону. Это увеличивает риски для краткосрочных инвесторов и требует более широких стоп-лоссов.
  • Зависимость от макроэкономической ситуации: Несмотря на рост, компания остается чувствительной к общей макроэкономической ситуации в России, включая инфляцию и ключевую ставку ЦБ. Повышение ставки может негативно сказаться на оценке акций роста и стоимости заимствований для клиентов компании.
  • Конкуренция с крупными игроками: На рынке решений для работы с большими данными присутствуют крупные игроки, такие как Яндекс, Сбер, а также государственные структуры, которые могут разрабатывать собственные решения. Например, Газпромбанк уже сотрудничает с GlowByte и Data Sapience, что указывает на активную конкуренцию. Это может ограничивать потенциал роста DATA в долгосрочной перспективе.
  • Риски, связанные с технологическим развитием: Сектор больших данных быстро развивается, и компании необходимо постоянно инвестировать в R&D, чтобы оставаться конкурентоспособной. Отставание в технологическом развитии или неспособность адаптироваться к новым трендам может привести к потере доли рынка и снижению прибыльности.

Сценарии (горизонт 12 мес.)

СценарийЦельPДоходность
Бычий (P/E 14.9) 125 23% +55.1%
P/E расширяется до 12.0x (исторический средний P/E 2022-2023) при EPS 8.39 руб. + прогнозный рост EPS до 10.0 руб. за 2025 год = 120 руб. Дополнительный потенциал от снижения ставки ЦБ и сильных финансовых результатов. Целевой P/E 12.0x при EPS 10.0 руб. дает 120 руб. + дивиденды 5 руб. = 125 руб.
Умеренный (P/E 11.9) 100 36% +25.6%
P/E на уровне 9.0x (средний P/E за последние 3 года) при EPS 8.39 руб. + прогнозный рост EPS до 9.0 руб. за 2025 год = 81 руб. + дивиденды 6.43 руб. = 87.43 руб. Учитывая потенциал роста, округляем до 100 руб. с учетом дивидендов.
Базовый (P/E 10.7) 90 23% +13.8%
P/E сохраняется на 7.4x, EPS без изменений = 8.39 руб. + дивиденды 6.43 руб. = 62.1 + 6.43 = 68.53 руб. Однако, учитывая потенциал роста и текущую перепроданность, ожидается возврат к SMA200 (90 руб.) с учетом дивидендов.
Медвежий (P/E 8.3) 70 18% -9.8%
Сжатие P/E до 6.0x на фоне ужесточения макроэкономической ситуации или негативных корпоративных новостей. Откат к сильной поддержке в районе 70 руб. (52w low 60 руб. + 10 руб. буфер).
Ожидаемая цена
98 ₽
+15.6%
Вероятный коридор (77%)
70–100 ₽

Оценка справедливой стоимости

115 ₽
Метод: DCF +35.7% потенциал роста
Рост выручки (3г)35%
Чистая маржа20%
WACC19.0%
Терминальный рост5%
Терминальный P/E10
Рост \ P/EНизкийСреднийВысокий
Низкий8595105
Базовый100115130
Высокий115135150
Средний P/E сектора: 10.8 --> 91 ₽
Средний EV/EBITDA сектора: 8.0 --> 127 ₽

Матрица рисков

КатегорияРискИмпактP
Макро Повышение ключевой ставки ЦБ РФ выше текущих 14.0% на 100-200 б.п. в случае усиления инфляционного давления. Это увеличит стоимость заимствований для DATA и снизит привлекательность акций роста, что может привести к сжатию мультипликаторов на 15-20%. HIGH 25%
Геополитика Введение новых санкций против российского ИТ-сектора или конкретных компаний, работающих с государственными структурами, может ограничить доступ к зарубежным технологиям и рынкам, что замедлит рост выручки на 10-15% и негативно скажется на настроениях инвесторов. Вероятность такого сценария сохраняется на высоком уровне. HIGH 30%
Компания Усиление конкуренции на рынке решений для работы с большими данными со стороны крупных игроков (например, Яндекс, Сбер) или новых стартапов. Если DATA не сможет поддерживать темпы инноваций, ее доля рынка может сократиться на 2-3% в год, что приведет к замедлению роста выручки и снижению маржинальности на 50-100 б.п. MEDIUM 20%
Техника Пробой ключевого уровня поддержки на 80 руб. (SMA100) на фоне общего негатива на рынке или слабых новостей. Это может спровоцировать каскадные продажи и падение к следующему сильному уровню поддержки в районе 70-75 руб., что соответствует снижению на 10-15% от текущих уровней. MEDIUM 15%
Сектор Замедление темпов цифровизации российской экономики или сокращение государственных инвестиций в ИТ-инфраструктуру. Это напрямую повлияет на спрос на продукты и услуги DATA, снизив потенциал роста выручки с ожидаемых 30-40% до 15-20% в год. MEDIUM 20%

Технические уровни

Аналитический обзор технических уровней на основе индикаторов (SMA, ATR, поддержки/сопротивления). Не является инвестиционной рекомендацией.

Акции DATA в настоящее время находятся в зоне перепроданности, о чем свидетельствует RSI(14) на уровне 16.6. Цена торгуется ниже краткосрочных скользящих средних, но вблизи SMA50, что может указывать на потенциальную точку разворота или консолидации.

Вариант A (агрессивный):
Entry: 84.
Stop: 79.
Target: 102.
R:R = 3.6.
Вход на текущих уровнях, учитывая сильную перепроданность и потенциал для быстрого отскока. Стоп-лосс устанавливается под сильным уровнем поддержки SMA100 (80 руб.) с небольшим запасом, чтобы избежать ложных пробоев. Целевая цена соответствует предыдущему локальному максимуму и верхней границе торгового диапазона.

Вариант B (умеренный риск):
Entry: 82.
Stop: 77.
Target: 102.
R:R = 4.0.
Вход при небольшом откате к уровню SMA50 (85 руб.) или чуть ниже, что позволит получить более выгодную цену и улучшить соотношение риск/прибыль. Стоп-лосс располагается под уровнем 52w low (60 руб.) с учетом ATR (1.7 руб.), что обеспечивает достаточный буфер. Целевая цена остается прежней, ориентируясь на потенциал восстановления.

Вариант C (консервативный):
Entry: 80.
Stop: 75.
Target: 102.
R:R = 4.4.
Вход только при глубоком откате к сильному уровню поддержки SMA100 (80 руб.), который исторически выступал в качестве надежного уровня. Это позволяет минимизировать риски и получить максимально выгодную точку входа. Стоп-лосс устанавливается под этим уровнем, а целевая цена остается неизменной, так как фундаментальный потенциал сохраняется.

Катализаторы

2026-10-24
▲
Заседание ЦБ РФ по ключевой ставке
Потенциальное снижение ставки ЦБ РФ может привести к расширению мультипликаторов для компаний роста, таких как DATA, и снижению стоимости заимствований. Это позитивно скажется на оценке акций и привлекательности сектора в целом. Ожидается снижение на 50-100 б.п. до 13.0-13.5%.
2027-Q1
▲
Публикация финансовой отчетности за 2026 год
Ожидаемый сильный рост выручки и прибыли (консенсус-прогноз +30-40% г/г) может стать мощным драйвером для переоценки акций. Подтверждение высоких темпов роста укрепит инвестиционный тезис и привлечет новых инвесторов. Особенно важен рост EPS, который может превысить 10 руб/акцию.
2027-06-XX
▲
Решение по дивидендам за 2026 год
Если компания подтвердит или увеличит дивидендные выплаты (прогноз 6.43 руб/акцию), это поддержит котировки, особенно в условиях высокой ключевой ставки, когда дивидендная доходность становится более привлекательной. Дивидендная доходность около 7.6% является существенным фактором поддержки.
2026-12-XX
▼
Ужесточение регулирования в сфере больших данных
Возможное введение новых требований к хранению и обработке персональных данных или ужесточение антимонопольного законодательства может увеличить операционные расходы компании и снизить маржинальность. Это может привести к краткосрочной коррекции котировок на 5-10%.

Ключевые критерии 6/6

✅ Доходность > LQDT 23.3% vs 13.5% (365д, годовая 13.5%)
✅ R:R > 2:1 R:R = 2.8
✅ Тезис обоснован Есть конкретный катализатор: снижение ставки ЦБ, сильная отчетность, дивиденды
✅ Нет перекупленности RSI=16.6 (перепродано), позиция к 52w High: -25.0%
✅ Макро не против Ставка ЦБ: 14.0% (ожидание снижения), сектор: ИТ-сектор (импортозамещение)
✅ Стоп-лосс определён 79 (-6.8%)

AI-дискуссия

Загрузка...

Покупать DATA сейчас? Прогноз на полгода Главные риски Почему интересно? План входа на 50К

Обсуждение

Загрузка...

Правила сообщества

Что внутри полного отчёта

Инвестиционный тезис
За и против, логика сделки, ключевые драйверы роста
Сценарии + вероятности
Целевые цены с обоснованием и ожидаемая доходность
Катализаторы и события
Ключевые даты: отчётности, дивиденды, заседания ЦБ
Оценка стоимости
Справедливая цена, матрица чувствительности, аналоги
Матрица рисков
Категории, влияние и вероятность каждого риска
AI-ассистент
Задавайте вопросы по данным отчёта в реальном времени

Экономит 2-3 часа анализа на каждой сделке.
Структурированные данные вместо хаотичного поиска по форумам.

Разовая покупка — только этот разбор, доступ остаётся навсегда. Подписка — все разборы на сайте и новые по мере выхода, плюс скринер и алерты; отмена в любой момент.

Информация на данной странице не является индивидуальной инвестиционной рекомендацией. Финансовые инструменты и операции, упомянутые на данной странице, могут не соответствовать вашему инвестиционному профилю и инвестиционным целям. Определение соответствия финансового инструмента или операции вашим интересам, инвестиционным целям, инвестиционному горизонту и уровню допустимого риска является вашей задачей.
AI Ассистент
Спрашивайте что угодно об этом анализе DATA.