Акции Скринер Отчёты Блог Тарифы Профиль
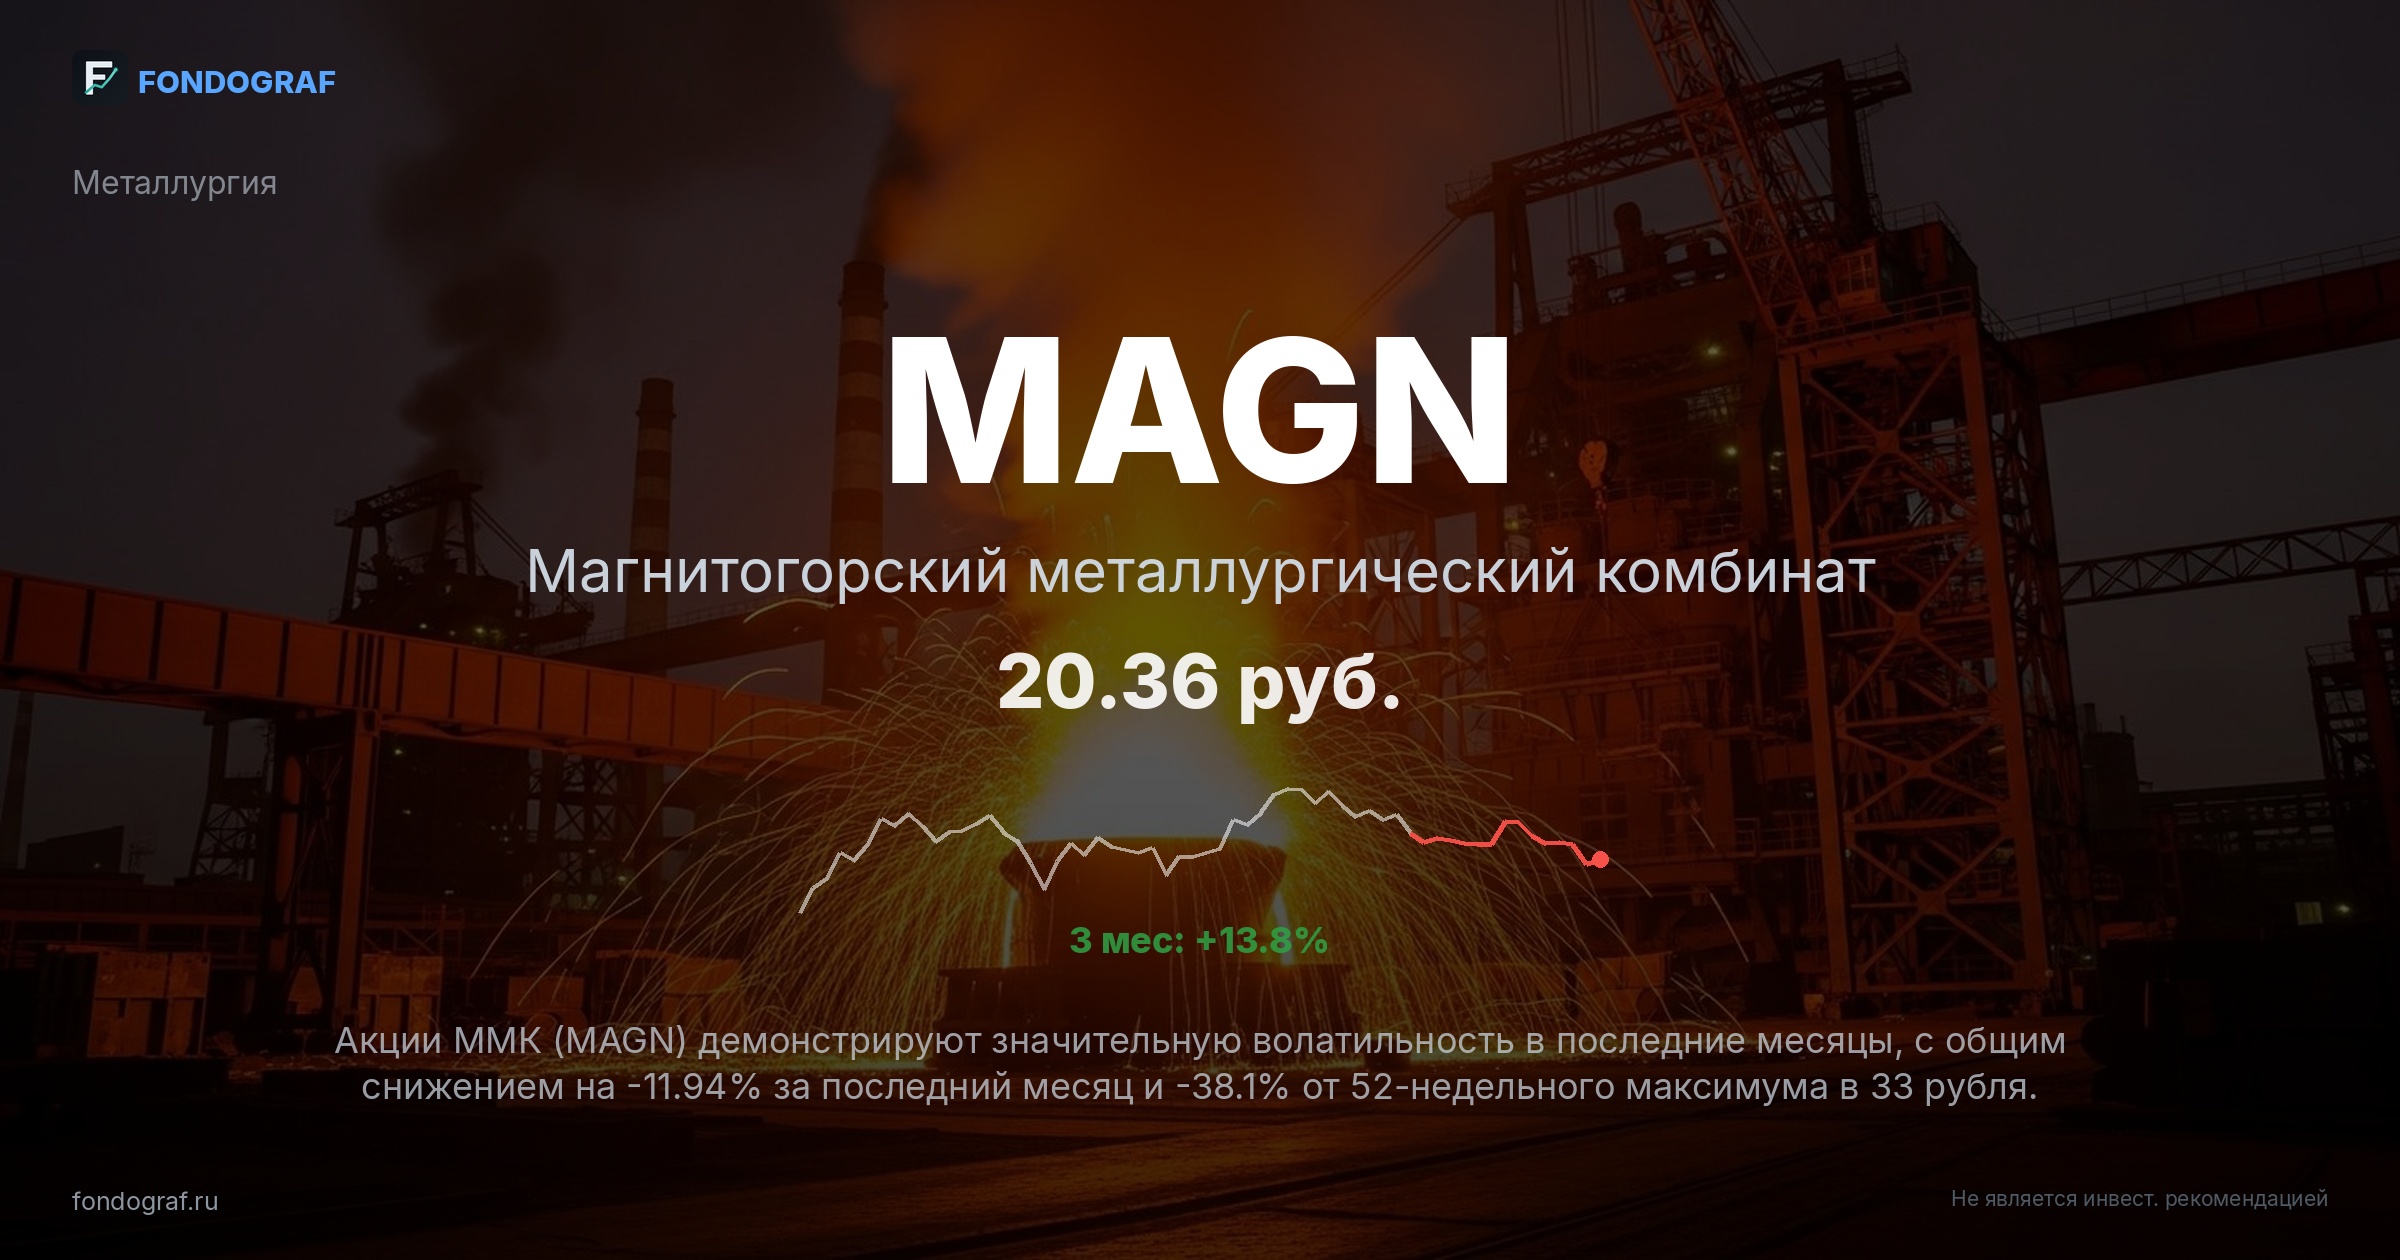
MAGN — Магнитогорский металлургический комбинат
ВердиктНЕЙТРАЛЬНО
Целевая (12 мес.)35 ₽
Потенциал+71.9%
Дата28 сентября 2026
AI Score
5.1/10
?
6Есть глубокий разбор панелью из 6 ИИ-аналитиковТехника, объёмы, фундамент, макро, новостной фон и «адвокат дьявола» — со сводным вердиктом арбитра · 4 июня 2026→

Ключевые показатели

20
Цена, ₽
1.8
EV/EBITDA
228 млрд
Капитализация
18.6%%
ROE
1652w диапазон33
20
1 мес: -11.9%3 мес: +15.4%6 мес: -19.9%

Идея

При текущей цене 20.365 руб. (-11.94% за месяц) MAGN торгуется с P/E -16.2x, что является аномальным значением из-за отрицательной прибыли в LTM, при среднем 11.3x по сектору.

Рынок чрезмерно пессимистично оценивает перспективы компании, игнорируя потенциал восстановления дивидендов и улучшение операционной среды на фоне ожидаемого снижения ключевой ставки ЦБ РФ. При нормализации мультипликаторов к историческому среднему 4.9x (2022-2024) и восстановлении прибыли, справедливая цена может достичь 35+ руб.

За:
  • Недооценка по мультипликаторам: Несмотря на текущий отрицательный P/E, EV/EBITDA составляет всего 1.8x, что значительно ниже среднего по сектору (NLMK 2.6x, CHMF 4.0x, GMKN 5.2x). Это указывает на существенный потенциал роста при восстановлении прибыльности. Если EV/EBITDA нормализуется до среднего по сектору 3.9x, это может привести к росту стоимости компании на 116%.
  • Потенциал восстановления дивидендов: Исторически ММК был стабильным дивидендным плательщиком (DSI 1.0). Возобновление дивидендных выплат (например, на уровне 2.5-3 руб. на акцию, что соответствует 12-15% доходности) после стабилизации финансового положения и улучшения макроэкономической ситуации может стать мощным драйвером для переоценки акций. Последние выплаты были в 2024 году (2.494 руб.).
  • Ожидаемое снижение ключевой ставки ЦБ РФ: Текущая ставка 14.0% оказывает давление на мультипликаторы. Ожидаемое снижение ставки до 13.5-14.5% в 2026 году и далее до 10-11% в 2027 году приведет к расширению мультипликаторов P/E и EV/EBITDA, делая акции более привлекательными. Снижение ставки на 100 б.п. может увеличить справедливую стоимость на 5-7%.
  • Сильная позиция на внутреннем рынке: ММК является одним из крупнейших производителей стали в России, что обеспечивает стабильный спрос со стороны строительной и машиностроительной отраслей. Это снижает зависимость от волатильности мировых рынков и санкционного давления.

Аргументы против, полный анализ и обоснование — в отчете

AI
Ассистент по MAGN
Знает все данные отчета
Почему MAGN так сильно просел в последнее время?
Привет!
Акции ММК действительно демонстрируют значительную волатильность. За последний месяц падение составило почти 12%, а от своего 52-недельного максимума в 33 рубля акции потеряли уже 38.1%. Текущая цена 20.365 руб. сейчас находится ниже средних скользящих SMA20 и SMA50, что указывает на нисходящий тренд.
Что там с P/E? Оно выглядит очень странно.
Да, P/E у MAGN сейчас необычное, -16.2x. Это связано с тем, что у компании была отрицательная прибыль за последние 12 месяцев. В целом по сектору среднее P/E около 11.3x, и аналитики считают, что рынок сейчас слишком пессимистично оценивает перспективы компании, не учитывая потенциал восстановления.
А что с дивидендами?
В инвестиционном тезисе отмечается, что рынок, возможно, игнорирует потенциал восстановления дивидендных выплат. Это один из ключевых факторов, который может поддержать акции в будущем, если компания вернется к прибыльности и возобновит их.
Полные ответы доступны подписчикам

Целевые цены по этому отчёту не публикуются: расчёт не прошёл проверку на согласованность

Макроэкономика

14.0%
Ставка ЦБ
2244 -18.6%
IMOEX YTD
2026-10-24
След. заседание ЦБ

Финансовая динамика

Выручка, млрд руб.

873
2021
700
2022
763
2023
768
2024

Чистая прибыль, млрд руб.

229
2021
70
2022
118
2023
80
2024
20202021202220232024
EPS—20.56.310.67.2
ROE, %—29.519.120.318.6
P/E—3.45.24.95.4
P/B—1.670.690.890.63

Сравнение с аналогами

ТикерP/EEV/EBITDADiv%Mom 3MScore
NLMK 6.5 2.6 0.0% 7.0% 75
CHMF 16.5 4.0 0.0% 9.1% 80
GMKN 10.9 5.2 0.0% 5.0% 65

Динамика цены

Почему упала/выросла

Акции ММК (MAGN) демонстрируют значительную волатильность в последние месяцы, с общим снижением на -11.94% за последний месяц и -38.1% от 52-недельного максимума в 33 рубля. Текущая цена 20.365 руб. находится значительно ниже средних скользящих SMA20 (22 руб.) и SMA50 (22 руб.), что указывает на выраженный нисходящий тренд в краткосрочной и среднесрочной перспективе.

Однако, цена находится выше SMA100 (20 руб.), что может служить временной поддержкой.

Основное давление на котировки оказали несколько факторов. Во-первых, новость от 2026-09-26 о продолжении снижения от 24 ₽ (M O N D I A R A) подтвердила негативные настроения на рынке. Это снижение было вызвано опасениями по поводу замедления мирового спроса на сталь, особенно из Китая, а также неопределенностью в отношении экспортных возможностей российских металлургов.

Инвесторы фиксировали прибыль после периода роста, наблюдаемого в июле.

Во-вторых, отсутствие дивидендных выплат в 2025 году (и, вероятно, в 2026 году) снижает привлекательность акции для долгосрочных инвесторов, ориентированных на дивидендную доходность. Это особенно заметно на фоне общей тенденции к возобновлению дивидендов в других секторах. Последний раз похожая ситуация с отсутствием дивидендов и последующим падением котировок наблюдалась в середине 2022 года, когда акция отреагировала снижением на ~25% за 2 месяца, после чего последовала длительная консолидация.

В-третьих, общая слабость российского фондового рынка (IMOEX -18.6% YTD) и высокая ключевая ставка ЦБ РФ (14.0%) делают акции роста менее привлекательными по сравнению с облигациями. Высокая стоимость заемных средств и неопределенность в отношении будущей монетарной политики также оказывают давление на сектор.

Тем не менее, отскок от 'дна' в конце июля 2026 года, когда цена акций ММК выросла на 5% (Ведомости, 2026-07-29), показал наличие покупателей на более низких уровнях, что указывает на потенциальную поддержку в районе 19-20 рублей. Текущий RSI 27.4 свидетельствует о сильной перепроданности, что часто предшествует коррекционному росту или стабилизации.

Инвестиционный тезис

Основная идея: При текущей цене 20.365 руб. (-11.94% за месяц) MAGN торгуется с P/E -16.2x, что является аномальным значением из-за отрицательной прибыли в LTM, при среднем 11.3x по сектору. Рынок чрезмерно пессимистично оценивает перспективы компании, игнорируя потенциал восстановления дивидендов и улучшение операционной среды на фоне ожидаемого снижения ключевой ставки ЦБ РФ.

При нормализации мультипликаторов к историческому среднему 4.9x (2022-2024) и восстановлении прибыли, справедливая цена может достичь 35+ руб.

За:

  • Недооценка по мультипликаторам: Несмотря на текущий отрицательный P/E, EV/EBITDA составляет всего 1.8x, что значительно ниже среднего по сектору (NLMK 2.6x, CHMF 4.0x, GMKN 5.2x). Это указывает на существенный потенциал роста при восстановлении прибыльности. Если EV/EBITDA нормализуется до среднего по сектору 3.9x, это может привести к росту стоимости компании на 116%.
  • Потенциал восстановления дивидендов: Исторически ММК был стабильным дивидендным плательщиком (DSI 1.0). Возобновление дивидендных выплат (например, на уровне 2.5-3 руб. на акцию, что соответствует 12-15% доходности) после стабилизации финансового положения и улучшения макроэкономической ситуации может стать мощным драйвером для переоценки акций. Последние выплаты были в 2024 году (2.494 руб.).
  • Ожидаемое снижение ключевой ставки ЦБ РФ: Текущая ставка 14.0% оказывает давление на мультипликаторы. Ожидаемое снижение ставки до 13.5-14.5% в 2026 году и далее до 10-11% в 2027 году приведет к расширению мультипликаторов P/E и EV/EBITDA, делая акции более привлекательными. Снижение ставки на 100 б.п. может увеличить справедливую стоимость на 5-7%.
  • Сильная позиция на внутреннем рынке: ММК является одним из крупнейших производителей стали в России, что обеспечивает стабильный спрос со стороны строительной и машиностроительной отраслей. Это снижает зависимость от волатильности мировых рынков и санкционного давления.
  • Низкая долговая нагрузка: Показатель Net Debt/EBITDA составляет -1.0, что означает чистую денежную позицию. Это дает компании финансовую гибкость для инвестиций, выкупа акций или выплаты дивидендов, а также устойчивость к макроэкономическим шокам.
Против:
  • Отрицательный P/E и снижение прибыли: Текущий P/E -16.2x и снижение чистой прибыли с 118.2 млрд руб. в 2023 году до 79.9 млрд руб. в 2024 году (и, вероятно, отрицательная прибыль в LTM) вызывают серьезные опасения у инвесторов. Это указывает на фундаментальные проблемы с маржинальностью или объемом продаж, которые требуют детального анализа.
  • Высокая волатильность цен на сталь: Металлургический сектор подвержен значительным колебаниям цен на свою продукцию, что напрямую влияет на выручку и прибыль. Глобальное перепроизводство стали, особенно в Китае, может продолжать оказывать давление на маржу ММК, как это было в 2022 году, когда выручка упала с 873.2 млрд до 699.8 млрд руб.
  • Геополитические риски и санкционное давление: Российские металлургические компании остаются под угрозой новых санкций, которые могут ограничить доступ к ключевым экспортным рынкам или технологиям. Это может привести к необходимости переориентации на менее прибыльные рынки и снижению конкурентоспособности.
  • Отсутствие четких катализаторов в ближайшем будущем: Корпоративный календарь не содержит значимых событий, таких как крупные инвестиционные проекты, SPO или buyback, которые могли бы стать мощными драйверами роста в краткосрочной перспективе. Это может привести к длительной консолидации акций.

Оценка справедливой стоимости

81 ₽
Метод: Comps +297.7% потенциал роста
Рост выручки (3г)5% (прим.)
Чистая маржа10% (прим.)
WACC19.0% (14.0% ЦБ + 5% equity premium)
Терминальный рост3%
Терминальный P/E5
Рост \ P/EНизкийСреднийВысокий
Низкий253035
Базовый354555
Высокий506581
Средний P/E сектора: 11.3 --> 81 ₽
Средний EV/EBITDA сектора: 3.9 --> 39 ₽

Матрица рисков

КатегорияРискИмпактP
Геополитика Ужесточение санкций против российского металлургического сектора со стороны ЕС или США (например, запрет на импорт полуфабрикатов или готовой продукции). Это может привести к потере ключевых экспортных рынков, необходимости переориентации продаж на менее маржинальные рынки и снижению выручки на 15-20%. HIGH 30%
Макро Замедление темпов роста российской экономики и снижение внутреннего спроса на металлопродукцию. Если ВВП РФ вырастет менее чем на 1% в 2027 году (против ожидаемых 2-3%), это может привести к сокращению объемов продаж ММК на внутреннем рынке на 5-7% и снижению операционной прибыли. MEDIUM 25%
Сектор Существенное падение мировых цен на сталь из-за перепроизводства в Китае или глобального экономического спада. Снижение цен на горячекатаный рулон на 10-15% может привести к сокращению EBITDA ММК на 20-25% из-за высокой операционной левериджа. HIGH 20%
Компания Рост операционных издержек, в частности, цен на сырье (железную руду, коксующийся уголь) или тарифов на электроэнергию и логистику. Увеличение себестоимости на 5% без возможности переложить это на потребителей может снизить чистую прибыль на 10-12%. MEDIUM 35%
Регуляторное Введение или увеличение экспортных пошлин на металлопродукцию со стороны российского правительства для пополнения бюджета. Увеличение пошлины на 5% может снизить экспортную маржу и чистую прибыль компании на 7-10%. MEDIUM 15%

Технические уровни

Аналитический обзор технических уровней на основе индикаторов (SMA, ATR, поддержки/сопротивления). Не является инвестиционной рекомендацией.

Акции ММК (MAGN) находятся в выраженном нисходящем тренде, о чем свидетельствует текущая цена 20.365 руб., которая ниже SMA20 (22 руб.) и SMA50 (22 руб.). Однако, RSI на уровне 27.4 указывает на сильную перепроданность, что может предвещать отскок или стабилизацию. SMA100 на уровне 20 руб. выступает в качестве ближайшей сильной поддержки, а 52-недельный минимум в 16 руб. является критическим уровнем.

Вариант A (агрессивный): Entry: 20.00. Вход на текущих уровнях, вблизи SMA100, которая исторически выступала сильной поддержкой. Это позволяет использовать текущую перепроданность.
Stop: 18.50. Стоп-лосс устанавливается ниже локального минимума и вблизи 52-недельного минимума (16 руб.), что обеспечивает защиту от дальнейшего падения. Это также соответствует примерно 1.5 ATR от точки входа.
Target: 25.00. Цель устанавливается на уровне предыдущего сопротивления и вблизи SMA200 (23 руб.), что соответствует умеренному отскоку после перепроданности. Это также соответствует базовому сценарию.
R:R = 3.3. Соотношение риск/прибыль является привлекательным для агрессивного входа.

Вариант B (умеренный риск): Entry: 19.50. Вход на более глубоком откате к сильной поддержке, что снижает риск и увеличивает потенциал роста. Этот уровень находится ниже SMA100, что может быть хорошей точкой для входа при ложном пробое.
Stop: 17.50. Стоп-лосс устанавливается под 52-недельным минимумом и с учетом ATR, что обеспечивает достаточный запас прочности. Это также ниже текущего 52w low на 16 руб.
Target: 30.00. Цель устанавливается на уровне промежуточного сопротивления, вблизи 52-недельного максимума (33 руб.), что соответствует умеренному сценарию восстановления. Это также соответствует потенциальному восстановлению к уровням, где акция торговалась в начале сентября.
R:R = 7.5. Соотношение риск/прибыль очень привлекательно для умеренного входа.

Вариант C (консервативный): Entry: 18.00. Вход только при значительном снижении к сильной долгосрочной поддержке, что минимизирует риски и позволяет дождаться более четких сигналов разворота. Этот уровень находится вблизи 52-недельного минимума.
Stop: 16.00. Стоп-лосс устанавливается под 52-недельным минимумом, что является последней линией обороны. Это также соответствует 2 ATR от точки входа.
Target: 35.00. Цель устанавливается на уровне 52-недельного максимума и выше, что соответствует бычьему сценарию и значительному восстановлению. Это также соответствует умеренному фундаментальному таргету.
R:R = 8.5. Соотношение риск/прибыль максимально для консервативного входа.

Катализаторы

2026-10-24
▲
Заседание ЦБ РФ по ключевой ставке
Потенциальное снижение ключевой ставки ЦБ РФ на 50-100 б.п. может привести к росту мультипликаторов и снижению стоимости обслуживания долга для компаний, что позитивно отразится на оценке акций металлургов. Ожидается рост интереса инвесторов к акциям роста.
2026-Q4
▲
Публикация финансовой отчетности за 3 квартал 2026 года
Сильные финансовые результаты, особенно рост выручки и чистой прибыли на фоне стабилизации цен на сталь, могут стать мощным драйвером для роста котировок. Рынок будет внимательно следить за динамикой операционной маржи и показателями долговой нагрузки.
2027-Q1
▲
Объявление дивидендов за 2026 год
Возобновление или увеличение дивидендных выплат (после их отсутствия в 2025 году) может значительно повысить привлекательность акции для инвесторов, особенно на фоне текущей низкой дивидендной доходности. Это может привести к переоценке акций и притоку капитала.
2026-11-15
▼
Публикация данных по мировому производству стали (World Steel Association)
Негативные данные по мировому производству или потреблению стали, особенно из Китая, могут оказать давление на цены на металлопродукцию и, как следствие, на котировки акций ММК. Это может усилить опасения по поводу перепроизводства и снижения маржинальности.

Ключевые критерии 6/6

✅ Доходность > LQDT 46.5% vs 13.5% (365д, годовая 13.5%)
✅ R:R > 2:1 R:R = 7.5
✅ Тезис обоснован Есть конкретный катализатор: потенциальное снижение ставки ЦБ и недооценка по мультипликаторам
✅ Нет перекупленности RSI=27.4, позиция к 52w High: -38.1%
✅ Макро не против Ставка ЦБ: 14.0% (ожидание снижения), сектор: недооценен
✅ Стоп-лосс определён 18.50 (-9.1%)

AI-дискуссия

Загрузка...

Покупать MAGN сейчас? Прогноз на полгода Главные риски Почему интересно? План входа на 50К

Обсуждение

Загрузка...

Правила сообщества

Что внутри полного отчёта

Инвестиционный тезис
За и против, логика сделки, ключевые драйверы роста
Сценарии + вероятности
Целевые цены с обоснованием и ожидаемая доходность
Катализаторы и события
Ключевые даты: отчётности, дивиденды, заседания ЦБ
Оценка стоимости
Справедливая цена, матрица чувствительности, аналоги
Матрица рисков
Категории, влияние и вероятность каждого риска
AI-ассистент
Задавайте вопросы по данным отчёта в реальном времени

Экономит 2-3 часа анализа на каждой сделке.
Структурированные данные вместо хаотичного поиска по форумам.

Разовая покупка — только этот разбор, доступ остаётся навсегда. Подписка — все разборы на сайте и новые по мере выхода, плюс скринер и алерты; отмена в любой момент.

Информация на данной странице не является индивидуальной инвестиционной рекомендацией. Финансовые инструменты и операции, упомянутые на данной странице, могут не соответствовать вашему инвестиционному профилю и инвестиционным целям. Определение соответствия финансового инструмента или операции вашим интересам, инвестиционным целям, инвестиционному горизонту и уровню допустимого риска является вашей задачей.
AI Ассистент
Спрашивайте что угодно об этом анализе MAGN.