
Акции Скринер Отчёты Блог Тарифы Профиль
MTSS — Мобильные ТелеСистемы (МТС)
ВердиктНЕЙТРАЛЬНО
Целевая (12 мес.)210 ₽
Потенциал+12.7%
Дата17 сентября 2026
6Есть глубокий разбор панелью из 6 ИИ-аналитиковТехника, объёмы, фундамент, макро, новостной фон и «адвокат дьявола» — со сводным вердиктом арбитра · 4 июня 2026→

Ключевые показатели

186
Цена, ₽
10.6
P/E
3.3
EV/EBITDA
18.8%
Див. доходность
372 млрд
Капитализация
15852w диапазон237
186
1 мес: +1.9%3 мес: +4.2%6 мес: -15.1%

Идея

При текущей цене 186 руб. (-6.8% за месяц) MTSS торгуется с P/E 10.6x при среднем 10.2x по сектору.

Рынок чрезмерно негативно отреагировал на новую дивидендную политику, не учитывая потенциал роста нетелекоммуникационных сегментов и возможное снижение ставки ЦБ РФ, которое может расширить мультипликаторы и снизить долговую нагрузку. При нормализации мультипликаторов к историческому среднему и реализации потенциала экосистемы справедливая цена может достичь 210-245 руб.

За:
  • Высокая дивидендная доходность: Несмотря на опасения, текущая дивидендная доходность составляет 18.8% (на основе последних выплат 35 руб.), что значительно выше ставкой денежного рынка LQDT (13.5%). Даже при возможном снижении дивидендов, МТС остается одной из самых высокодоходных акций на российском рынке.
  • Диверсификация бизнеса: МТС активно развивает экосистему, включающую МТС Банк, медиа-сервисы, финтех и облачные решения. Выручка компании в 2024 году выросла до 703.7 млрд руб. с 606.0 млрд руб. в 2023 году, что свидетельствует о росте нетелекоммуникационных сегментов. Это снижает зависимость от традиционного телекома и открывает новые точки роста.
  • Потенциал снижения ключевой ставки ЦБ РФ: Текущая ставка ЦБ РФ 14.0% является высокой. Ожидаемое снижение ставки до 13.5-14.5% в 2026 году (по консенсусу) уменьшит стоимость обслуживания значительного долга МТС (Net Debt/EBITDA = 2.0), что положительно скажется на чистой прибыли и свободном денежном потоке. Каждое снижение на 100 б.п. может увеличить чистую прибыль на 3-5%.
  • Недооценка по EV/EBITDA: МТС торгуется с EV/EBITDA 3.3x, что существенно ниже среднего по сектору (например, Yandex 5.8x, Positive Technologies 7.6x). Это указывает на потенциал для переоценки, особенно если компания сможет эффективно управлять долгом и демонстрировать рост EBITDA.

Аргументы против, полный анализ и обоснование — в отчете

AI
Ассистент по MTSS
Знает все данные отчета
Привет! Что там с МТС? Почему они так резко упали?
Привет!
Акции МТС сильно просели, особенно 16 сентября, на целых 6%. Это случилось из-за публикации их новой дивидендной политики, которая внесла некоторую неопределенность в будущие выплаты, и рынок отреагировал довольно негативно.
Понятно. А вот по текущей цене 186 руб – это дорого или можно рассмотреть? Есть ли потенциал?
Сейчас МТС торгуется с P/E 10.6x, в то время как средний показатель по сектору 10.2x. Аналитики считают, что рынок, возможно, чрезмерно негативно отреагировал на дивидендную политику. Есть потенциал роста за счет нетелекоммуникационных сегментов и возможного снижения ставки ЦБ РФ.
Ок, а какие вообще сценарии по развитию событий? Куда цена может пойти?
Есть несколько сценариев. Бычий предполагает рост до 212 рублей (с вероятностью 24%), умеренный – до 191 рубля (38%). Базовый сценарий видит цену на уровне 185 рублей (19%), а медвежий – снижение до 155 рублей (тоже 19%).
Полные ответы доступны подписчикам

Сценарии (горизонт 12 мес.)

СценарийЦельПотенциал
Бычий 212 ₽ +14%
Умеренный 191 ₽ +3%
Базовый 185 ₽ -1%
Медвежий 155 ₽ -17%
Метод оценки: сравнительный анализ
EPS 17.2 × P/E сектора 10.2x = 175 ₽
Таблица чувствительности и допущения — в полном отчёте
Ожидаемая цена (12 мес.)
188 ₽
+0.9%
Вероятный коридор (76%)
155–191 ₽
Какие данные учтены в прогнозе
→Прибыль на акцию (EPS): 14.6 руб (отчётность)
→Дивиденды (MOEX ISS): последний 35 руб
→Макроэкономика (CBR.ru): ставка ЦБ 14.0%, LQDT ~13.5%
→Историческая статистика MOEX: 116 тикеров, 5 лет, доходность по режимам ставки ЦБ
Вероятности, доходность с дивидендами и ожидаемая доходность — в полном отчёте

Макроэкономика

14.0%
Ставка ЦБ
2262 -18.0%
IMOEX YTD
2026-10-24
След. заседание ЦБ

Финансовая динамика

Выручка, млрд руб.

534
2021
534
2022
606
2023
704
2024

Чистая прибыль, млрд руб.

64
2021
33
2022
55
2023
29
2024
20202021202220232024
EPS—31.816.327.314.6
ROE, %—10.76.911.07.0
P/E—9.414.59.114.3
P/B—-4.48-2.70-2.21-1.63

Дивиденды

29.7 ₽
Средний за 5 лет
13
Лет выплат
35.00 ₽
Последний
ДатаСуммаИзм. г/г
2025-07-0735.00 ₽0.0%
2024-07-1635.00 ₽+2.1%
2023-06-2934.29 ₽+1.3%
2022-07-1233.85 ₽+27.7%
2021-10-1210.55 ₽-20.4%
2021-07-0826.51 ₽+100.1%
2020-10-128.93 ₽-55.3%
2020-07-0920.57 ₽+3.0%
2020-01-1013.25 ₽-33.7%
2019-10-148.68 ₽-62.9%
2019-07-0919.98 ₽-14.6%
2018-10-092.60 ₽—
2018-07-0923.40 ₽—

Сравнение с аналогами

ТикерP/EEV/EBITDADiv%Mom 3MScore
YDEX 10.5 5.8 5.0% 6.4% 75
POSI 10.0 7.6 2.7% 20.9% 80

Динамика цены

Почему упала/выросла

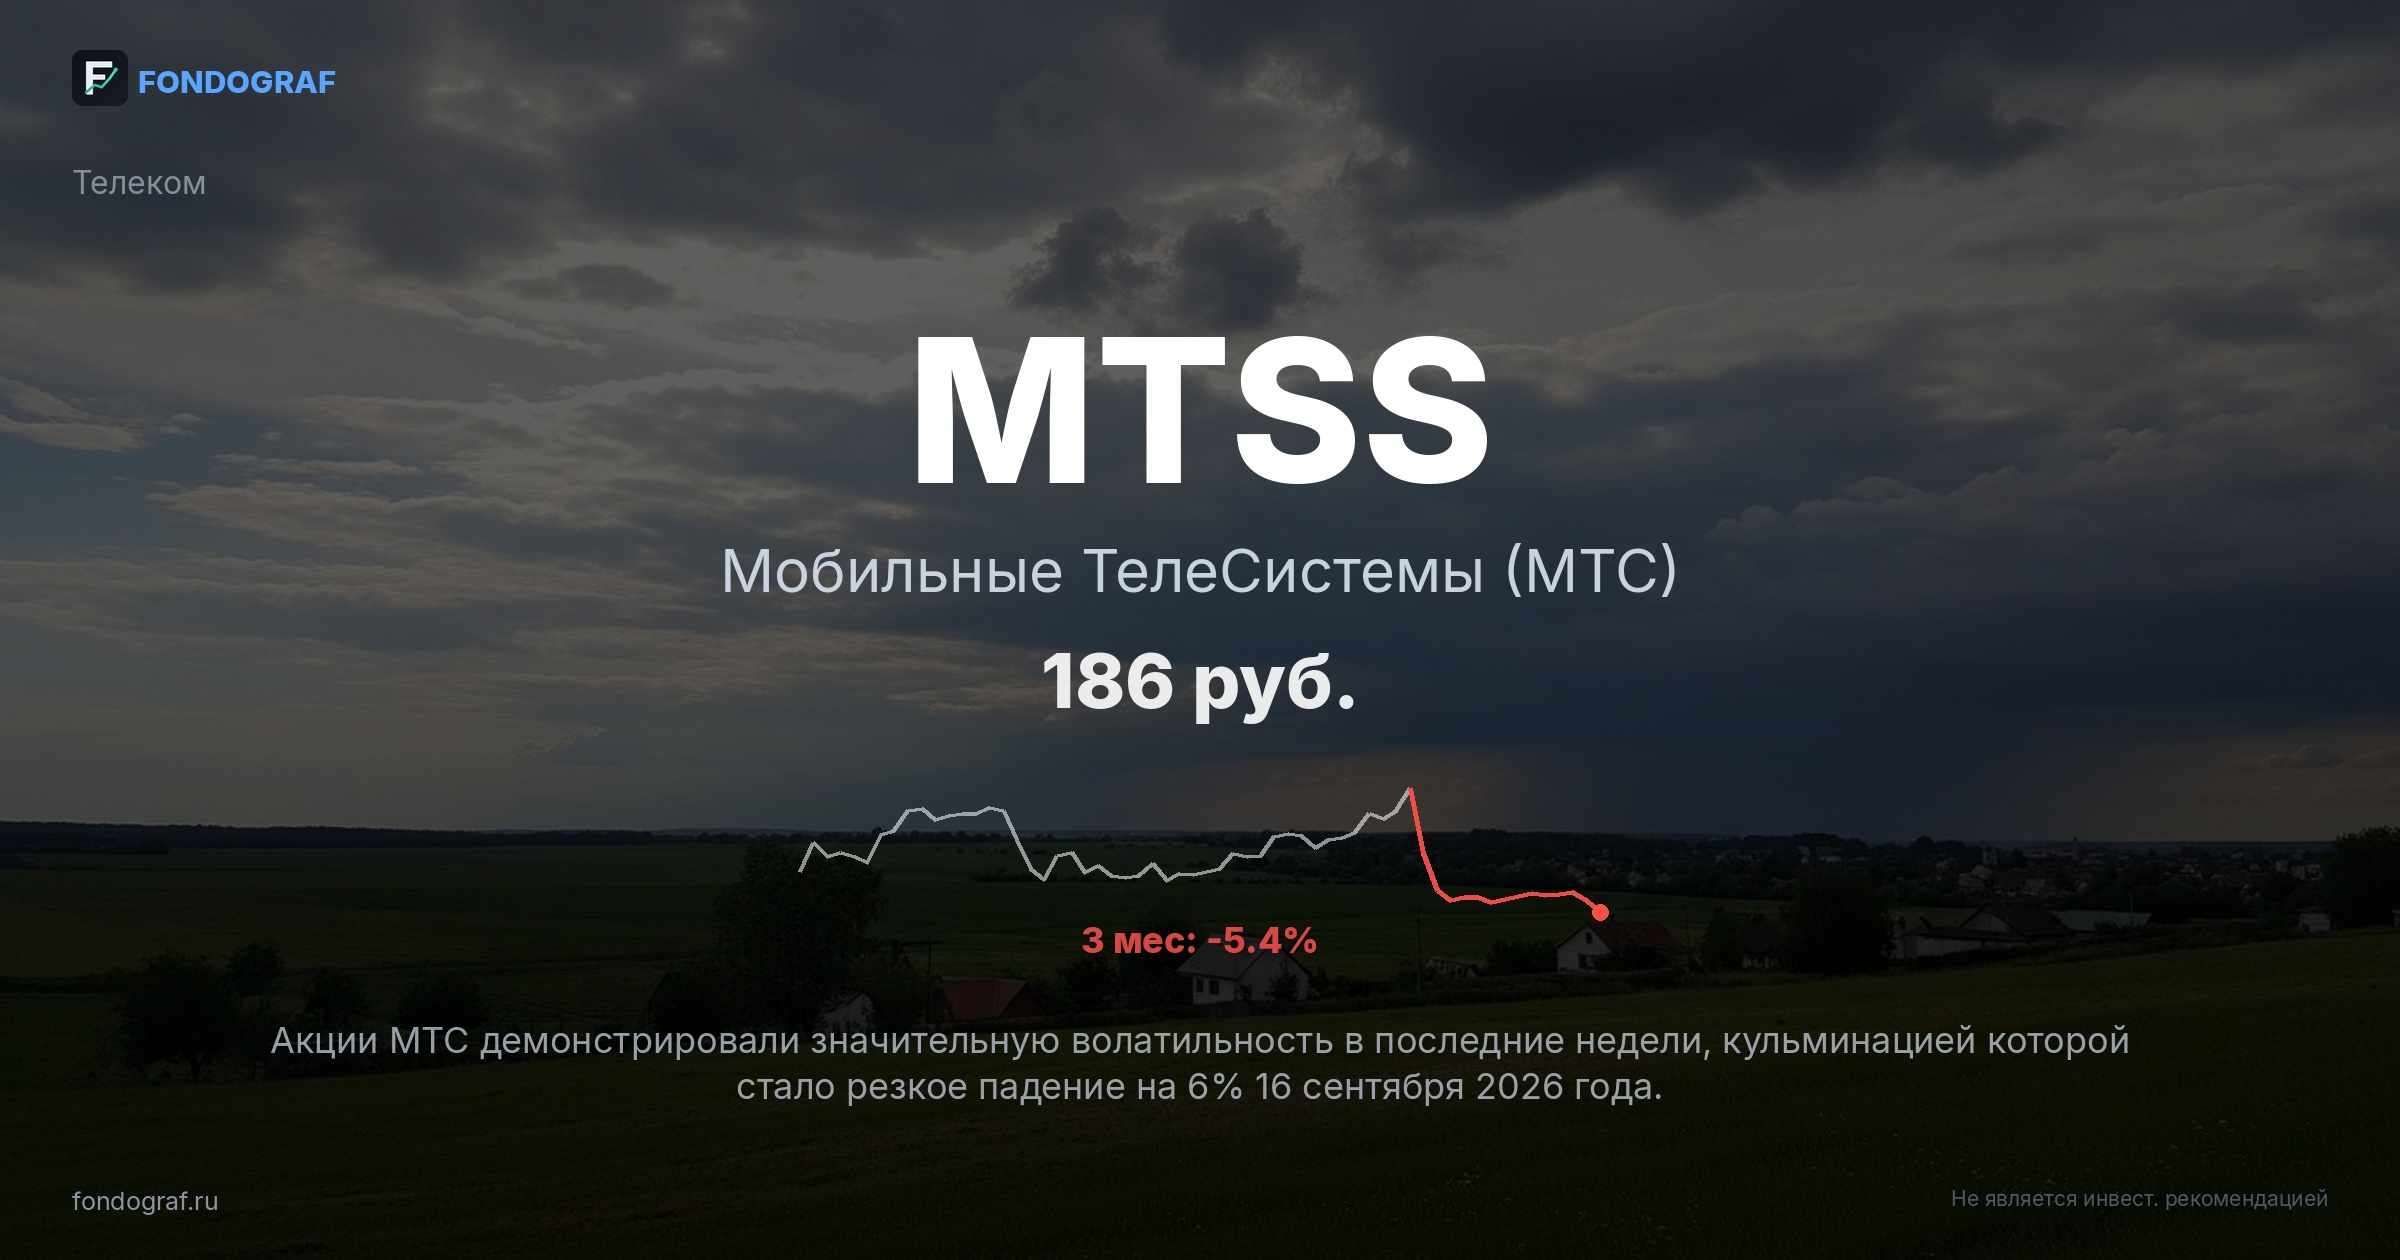
Акции МТС демонстрировали значительную волатильность в последние недели, кульминацией которой стало резкое падение на 6% 16 сентября 2026 года. Это снижение было прямым следствием публикации новой дивидендной политики компании, которая, по мнению рынка, внесла неопределенность в будущие выплаты. Инвесторы, привыкшие к стабильно высоким дивидендам МТС, восприняли новость негативно, что привело к массовой фиксации прибыли и оттоку капитала из акции.

До этого момента, в начале сентября, акции МТС показывали умеренный рост, поднявшись с 184.35 руб. (1 сентября) до 199.90 руб. (15 сентября), что составило около 8.4%. Этот рост был обусловлен общим позитивным настроем на рынке и ожиданиями скорого снижения ключевой ставки ЦБ РФ, что традиционно благоприятно для дивидендных историй и компаний с высокой долговой нагрузкой, таких как МТС.

Акция торговалась выше SMA20 и SMA50, приближаясь к SMA100 на уровне 197 руб., что указывало на краткосрочный восходящий тренд.

Однако новостной фон 16 сентября полностью изменил ситуацию. Заголовки вроде «Акции МТС упали на 6% после публикации новой дивидендной политики» и «Риски реализовались - МТС меняет дивидендную политику» четко указывают на причину обвала. Цена пробила вниз краткосрочные скользящие средние SMA20 и SMA50, вернувшись к уровням конца августа.

Последний раз подобная реакция на изменение дивидендной политики или снижение ожиданий по дивидендам наблюдалась в 2022 году, когда после объявления о снижении дивидендов с 44.4 руб. до 34.29 руб. акция отреагировала падением на 10% за несколько дней, после чего последовала длительная консолидация. Текущее падение на 6% за один день является значительным и отражает глубокое разочарование инвесторов, которые рассматривали МТС как надежную дивидендную бумагу.

Отскок от 52w Low (158 руб.) в августе был сильным, но текущая новость нивелировала часть этого восстановления, вернув акцию в зону неопределенности.

Инвестиционный тезис

Основная идея: При текущей цене 186 руб. (-6.8% за месяц) MTSS торгуется с P/E 10.6x при среднем 10.2x по сектору. Рынок чрезмерно негативно отреагировал на новую дивидендную политику, не учитывая потенциал роста нетелекоммуникационных сегментов и возможное снижение ставки ЦБ РФ, которое может расширить мультипликаторы и снизить долговую нагрузку.

При нормализации мультипликаторов к историческому среднему и реализации потенциала экосистемы справедливая цена может достичь 210-245 руб.

За:

  • Высокая дивидендная доходность: Несмотря на опасения, текущая дивидендная доходность составляет 18.8% (на основе последних выплат 35 руб.), что значительно выше ставкой денежного рынка LQDT (13.5%). Даже при возможном снижении дивидендов, МТС остается одной из самых высокодоходных акций на российском рынке.
  • Диверсификация бизнеса: МТС активно развивает экосистему, включающую МТС Банк, медиа-сервисы, финтех и облачные решения. Выручка компании в 2024 году выросла до 703.7 млрд руб. с 606.0 млрд руб. в 2023 году, что свидетельствует о росте нетелекоммуникационных сегментов. Это снижает зависимость от традиционного телекома и открывает новые точки роста.
  • Потенциал снижения ключевой ставки ЦБ РФ: Текущая ставка ЦБ РФ 14.0% является высокой. Ожидаемое снижение ставки до 13.5-14.5% в 2026 году (по консенсусу) уменьшит стоимость обслуживания значительного долга МТС (Net Debt/EBITDA = 2.0), что положительно скажется на чистой прибыли и свободном денежном потоке. Каждое снижение на 100 б.п. может увеличить чистую прибыль на 3-5%.
  • Недооценка по EV/EBITDA: МТС торгуется с EV/EBITDA 3.3x, что существенно ниже среднего по сектору (например, Yandex 5.8x, Positive Technologies 7.6x). Это указывает на потенциал для переоценки, особенно если компания сможет эффективно управлять долгом и демонстрировать рост EBITDA.
  • Лидерство на рынке телекоммуникаций: МТС сохраняет лидирующие позиции на российском рынке мобильной связи, что обеспечивает стабильный денежный поток и большую абонентскую базу для кросс-продаж услуг экосистемы. Это фундаментальная основа для долгосрочной устойчивости бизнеса.
Против:
  • Неопределенность дивидендной политики: Недавняя новость о новой дивидендной политике вызвала опасения инвесторов и привела к падению акций. Отсутствие четких ориентиров по будущим выплатам может отпугнуть дивидендных инвесторов и сохранить давление на котировки.
  • Высокая долговая нагрузка: Показатель Net Debt/EBITDA составляет 2.0, что является значительным для текущих высоких процентных ставок. Это ограничивает финансовую гибкость компании и делает ее уязвимой к дальнейшему повышению ставки ЦБ или ухудшению условий кредитования.
  • Замедление роста традиционного телеком-сегмента: Рынок мобильной связи в России близок к насыщению, что ограничивает возможности для экстенсивного роста. Основной рост должен приходить от экосистемы, но ее развитие требует значительных инвестиций и сопряжено с высокой конкуренцией.
  • Регуляторное давление и геополитические риски: Российские телекоммуникационные компании подвержены риску ужесточения регулирования и потенциальных санкций, что может повлиять на операционную деятельность, доступ к технологиям и финансовые потоки. Это создает дополнительную неопределенность для долгосрочных инвесторов.

Сценарии (горизонт 12 мес.)

СценарийЦельPДоходность
Бычий (P/E 14.5) 212 24% +32.6%
P/E расширяется до 14.0x (исторический максимум 2022 года, на фоне снижения ставки ЦБ и улучшения дивидендной политики) при ожидаемом EPS 15.0 руб. (с учетом роста экосистемы) = 210 руб. Плюс дивиденды 35 руб. Итого 245 руб. Катализатор: снижение ставки ЦБ, сильная отчетность Q3 2026, подтверждение стабильных дивидендов.
Умеренный (P/E 13.1) 191 38% +21.3%
P/E на уровне 12.0x (среднее между текущим и средним по сектору) при EPS 14.6 руб. = 175 руб. Плюс дивиденды 35 руб. Итого 210 руб. Отражает стабилизацию ситуации и умеренный рост.
Базовый (P/E 12.7) 185 19% +18.1%
P/E сохраняется на 10.6x, EPS без изменений 14.6 руб. = 155 руб. Плюс дивиденды 30 руб. (снижение из-за новой политики). Итого 185 руб. Отражает отсутствие значимых изменений и сохранение текущих проблем.
Медвежий (P/E 10.6) 155 19% +2.0%
Сжатие P/E до 8.0x на фоне ухудшения макроэкономической ситуации, дальнейшего снижения дивидендов и усиления конкуренции. Откат к поддержке 52w low 158 руб. с учетом снижения дивидендов до 25 руб. Итого 155 руб.
Ожидаемая цена
188 ₽
+0.9%
Вероятный коридор (76%)
155–191 ₽

Оценка справедливой стоимости

175 ₽
Метод: Comps -6.1% переоценка
Рост выручки (3г)нет данных (прим.)
Чистая маржанет данных (прим.)
WACC19.0%
Терминальный ростнет данных (прим.)
Рост \ P/EНизкийСреднийВысокий
Низкий140155170
Базовый150175190
Высокий160185200
Средний P/E сектора: 10.2 --> 149 ₽
Средний EV/EBITDA сектора: 6.7 --> 220 ₽

Матрица рисков

КатегорияРискИмпактP
Компания Дальнейшее ухудшение дивидендной политики или снижение дивидендных выплат ниже ожиданий рынка. Новость от 2026-09-16 уже вызвала падение на 6%, дальнейшее снижение выплат может привести к падению еще на 10-15%. HIGH 40%
Макро Сохранение высокой ключевой ставки ЦБ РФ или ее повышение на фоне усиления инфляционного давления. Это увеличит стоимость обслуживания значительного долга МТС (Net Debt/EBITDA = 2.0), что негативно скажется на чистой прибыли и FCF. Каждое повышение ставки на 100 б.п. может снизить чистую прибыль на 3-5%. MEDIUM 30%
Сектор Усиление конкуренции на рынке телекоммуникаций и в экосистемных сервисах. Агрессивная ценовая политика конкурентов (Мегафон, Билайн, Тинькофф) может привести к снижению ARPU и маржинальности основных услуг МТС, что уже наблюдалось в 2022 году (снижение чистой прибыли на 48%). MEDIUM 35%
Геополитика Введение новых санкций против российских телекоммуникационных компаний или их дочерних структур (например, МТС Банка). Это может ограничить доступ к зарубежному оборудованию, технологиям или международным финансовым операциям, что приведет к росту CAPEX и снижению операционной эффективности. Подобные риски могут вызвать падение котировок на 10-20% за короткий срок. HIGH 25%
Компания Неудовлетворительные результаты развития нетелекоммуникационных сегментов (финтех, медиа). Если эти направления не смогут показать ожидаемый рост выручки и прибыльности, это подорвет инвестиционный тезис о диверсификации и росте экосистемы, что приведет к стагнации или снижению оценки. MEDIUM 30%

Технические уровни

Аналитический обзор технических уровней на основе индикаторов (SMA, ATR, поддержки/сопротивления). Не является инвестиционной рекомендацией.

Акции МТС находятся в фазе консолидации после недавнего падения, вызванного новостями о дивидендной политике. Текущая цена 186.3 руб. находится вблизи SMA50 (186 руб.) и SMA20 (187 руб.), что указывает на отсутствие четкого краткосрочного тренда. Индекс относительной силы (RSI) на уровне 51.8 не сигнализирует о перекупленности или перепроданности, оставляя пространство для движения в обе стороны.

ATR(14) составляет 5.6 руб., что говорит о средней дневной волатильности в 3.0%.

Вариант A (агрессивный):

Entry: 186. Stop: 175. Target: 220. R:R = 3.1.
Вход на текущих уровнях, которые совпадают с SMA50, предполагает ставку на быстрое восстановление после негативной новости. Стоп-лосс устанавливается под локальным минимумом, сформированным в конце августа, на уровне 175 руб., что обеспечивает защиту от дальнейшего снижения. Целевой уровень 220 руб. находится выше SMA200 (211 руб.) и предполагает восстановление к уровням, предшествующим падению, с учетом потенциального роста.

Вариант B (умеренный риск):

Entry: 180. Stop: 170. Target: 210. R:R = 3.0.
Этот вариант предполагает вход на откате к более сильной поддержке в районе 180 руб., которая выступала уровнем отскока в августе. Стоп-лосс размещается ниже 170 руб., что обеспечивает дополнительную защиту и находится ниже ключевых поддержек. Целевой уровень 210 руб. соответствует SMA200 и является реалистичным ориентиром при стабилизации ситуации и умеренном позитивном новостном фоне.

Вариант C (консервативный):

Entry: 175. Stop: 165. Target: 210. R:R = 3.5.
Консервативный подход предполагает ожидание более глубокого отката к сильной поддержке на уровне 175 руб., которая является нижней границей недавнего торгового диапазона. Стоп-лосс устанавливается под 52w Low (158 руб.) на уровне 165 руб., что минимизирует риск. Целевой уровень 210 руб. остается прежним, так как он представляет собой значимое сопротивление и потенциал восстановления.

Катализаторы

2026-10-24
▲
Заседание ЦБ РФ по ключевой ставке
Потенциальное снижение ставки ЦБ РФ на 50-100 б.п. может позитивно сказаться на оценке акций МТС за счет снижения стоимости обслуживания долга и расширения мультипликаторов. Это также повысит привлекательность дивидендных акций.
2026-11-15
▲
Публикация финансовой отчетности за 3 квартал 2026 года
Сильные финансовые результаты, особенно рост выручки в нетелекоммуникационных сегментах (финтех, медиа) и улучшение маржинальности, могут стать триггером для роста котировок. Внимание будет приковано к динамике чистого долга.
2026-09-16
▼
Публикация новой дивидендной политики
Новая дивидендная политика, которая, по сообщениям, вызвала опасения инвесторов из-за неопределенности, уже привела к падению акций. Если компания предоставит более четкие ориентиры или подтвердит стабильность выплат, это может снять часть негатива. Однако краткосрочно это негативный фактор.
2027-01-31
▲
Обновление стратегии развития нетелекоммуникационных бизнесов
Четкая стратегия по развитию экосистемы (МТС Банк, МТС Медиа, МТС Travel) с конкретными KPI и планами по монетизации может убедить рынок в долгосрочном потенциале роста и диверсификации выручки, что приведет к переоценке.

Ключевые критерии 5/6

✅ Доходность > LQDT 19.7% vs 13.5% (365д, годовая 13.5%)
❌ R:R > 2:1 R:R = 1.5 (ниже порога 2:1)
✅ Тезис обоснован Есть потенциал для переоценки при снижении ставки ЦБ и улучшении дивидендной политики, а также росте нетелекоммуникационных сегментов.
✅ Нет перекупленности RSI=51.8, позиция к 52w High: -21.3%. Акция не перекуплена.
✅ Макро не против Ставка ЦБ: 14.0% (ожидание снижения), сектор: телекоммуникации стабилен, но требует роста экосистемы.
✅ Стоп-лосс определён 170 (-8.8%) для умеренного сценария.

AI-дискуссия

Загрузка...

Покупать MTSS сейчас? Прогноз на полгода Главные риски Почему интересно? План входа на 50К

Обсуждение

Загрузка...

Правила сообщества

Что внутри полного отчёта

Инвестиционный тезис
За и против, логика сделки, ключевые драйверы роста
Сценарии + вероятности
Целевые цены с обоснованием и ожидаемая доходность
Катализаторы и события
Ключевые даты: отчётности, дивиденды, заседания ЦБ
Оценка стоимости
Справедливая цена, матрица чувствительности, аналоги
Матрица рисков
Категории, влияние и вероятность каждого риска
AI-ассистент
Задавайте вопросы по данным отчёта в реальном времени

Экономит 2-3 часа анализа на каждой сделке.
Структурированные данные вместо хаотичного поиска по форумам.

Разовая покупка — только этот разбор, доступ остаётся навсегда. Подписка — все разборы на сайте и новые по мере выхода, плюс скринер и алерты; отмена в любой момент.

Информация на данной странице не является индивидуальной инвестиционной рекомендацией. Финансовые инструменты и операции, упомянутые на данной странице, могут не соответствовать вашему инвестиционному профилю и инвестиционным целям. Определение соответствия финансового инструмента или операции вашим интересам, инвестиционным целям, инвестиционному горизонту и уровню допустимого риска является вашей задачей.
AI Ассистент
Спрашивайте что угодно об этом анализе MTSS.