
Акции Скринер Отчёты Блог Тарифы Профиль
RASP — ПАО Распадская
ВердиктНЕЙТРАЛЬНО
Целевая (12 мес.)145 ₽
Потенциал+14.2%
Дата11 октября 2026
AI Score
6.6/10
?

Ключевые показатели

127
Цена, ₽
-1.9
EV/EBITDA
22.0%
Див. доходность
87 млрд
Капитализация
-6.8%
ROE
9752w диапазон178
127
1 мес: -2.2%3 мес: -1.9%6 мес: +8.6%

Идея

При текущей цене 127 руб. (-2.19% за месяц) RASP торгуется с P/E -1.6x, что является следствием убытков 2024 года.

Рынок, возможно, чрезмерно фокусируется на текущих негативных финансовых результатах, упуская из виду потенциал восстановления мировых цен на уголь и значительную недооценку компании в случае возврата к прибыльности. Асимметричный шанс заключается в том, что даже умеренное улучшение конъюнктуры рынка может привести к существенному росту котировок, учитывая низкую базу и историческую волатильность цен на сырье.

За:
  • Потенциал восстановления цен на уголь: Мировые цены на уголь цикличны. После периода снижения, вызванного замедлением мировой экономики и избытком предложения, существует вероятность восстановления спроса, особенно в Азии. Рост цен на 15-20% может вернуть компанию к прибыльности и значительно улучшить ее финансовые показатели, что станет основным драйвером переоценки.
  • Низкая база и историческая волатильность: Акции RASP находятся на 28.7% ниже своего 52-недельного максимума. Исторически, акции угольных компаний демонстрируют высокую волатильность и сильные отскоки после периодов спада. Текущая цена предлагает привлекательную точку входа для долгосрочных инвесторов, готовых к риску, с потенциалом роста до 45.7% в бычьем сценарии.
  • Сильная позиция на рынке: Распадская является одним из крупнейших производителей коксующегося угля в России, что обеспечивает ей определенную устойчивость и доступ к экспортным рынкам. Несмотря на текущие трудности, компания обладает значительными запасами и производственными мощностями.
  • Низкий уровень долга: Показатель Net Debt/EBITDA составляет 0.3, что является очень низким значением. Это дает компании финансовую гибкость для преодоления текущих трудностей и инвестирования в развитие, а также снижает риски банкротства в условиях убытков.

Аргументы против, полный анализ и обоснование — в отчете

AI
Ассистент по RASP
Знает все данные отчета
Что вообще сейчас с Распадской? Почему она падает?
В последние месяцы акции Распадской показывают умеренную негативную динамику.
За последний месяц снижение составило 2.19%, а за три месяца — 1.89%. Текущая цена 127.0 руб. находится близко к 50-дневной скользящей средней, что говорит об отсутствии ярко выраженного тренда.
Ну и что, есть смысл ее вообще сейчас смотреть? Что там с оценкой?
Сейчас Распадская торгуется с P/E -1.6x, что связано с убытками, ожидаемыми в 2024 году. Возможно, рынок слишком концентрируется на текущих негативных финансовых результатах. При этом, есть потенциал восстановления мировых цен на уголь, который может быть недооценен.
А если я все-таки решусь, какие там вообще сценарии по цене?
По нашим сценариям, есть несколько ориентиров: бычий сценарий предполагает 185 руб. (с вероятностью 19%), умеренный — 145 руб. (38%). Базовый сценарий оценивается в 120 руб. (24%), а медвежий — в 100 руб. (19%).
Полные ответы доступны подписчикам

Сценарии (горизонт 12 мес.)

СценарийЦельПотенциал
Бычий 185 ₽ +46%
Умеренный 145 ₽ +14%
Базовый 120 ₽ -6%
Медвежий 100 ₽ -21%
Метод оценки: сравнительный анализ (EV/EBITDA)
EV/EBITDA сектора 3.1x → 145 ₽
Таблица чувствительности и допущения — в полном отчёте
Ожидаемая цена (12 мес.)
138 ₽
+8.7%
Вероятный коридор (81%)
100–145 ₽
Какие данные учтены в прогнозе
→Прибыль на акцию (EPS): 52.0 руб (отчётность)
→Дивиденды (MOEX ISS): последний 28.0 руб
→Макроэкономика (CBR.ru): ставка ЦБ 14.0%, LQDT ~13.5%
→Историческая статистика MOEX: 116 тикеров, 5 лет, доходность по режимам ставки ЦБ
Вероятности, доходность с дивидендами и ожидаемая доходность — в полном отчёте

Макроэкономика

14.0%
Ставка ЦБ
2387 -13.4%
IMOEX YTD
2026-10-24
След. заседание ЦБ

Последние новости

2026-10-07Распадская (RASP) цена акций - SmartSmart-Lab
Обновлено: 2026-10-11 12:13

Финансовая динамика

Выручка, млрд руб.

154
2021
194
2022
186
2023
161
2024

Чистая прибыль, млрд руб.

64
2021
59
2022
35
2023
-12
2024
20202021202220232024
EPS—93.388.452.0-17.7
ROE, %—19.939.012.0-6.8
P/E—5.02.68.3-14.7
P/B—3.000.911.420.91

Дивиденды

12.4 ₽
Средний за 5 лет
11
Лет выплат
28.00 ₽
Последний
ДатаСуммаИзм. г/г
2022-01-1828.00 ₽+391.2%
2021-10-0423.00 ₽+712.7%
2021-06-075.70 ₽+101.4%
2020-10-152.70 ₽+8.0%
2020-06-082.83 ₽+13.2%
2019-10-202.50 ₽—
2011-07-135.00 ₽—
2008-11-141.50 ₽-22.7%
2008-04-243.75 ₽+93.3%
2007-10-251.25 ₽—
2007-04-271.94 ₽—

Сравнение с аналогами

ТикерP/EEV/EBITDADiv%Mom 3MScore
MTLR -2.5 3.1 0.0% 5.2% 65
CHMF 4.5 2.8 12.0% 10.1% 80
NLMK 5.2 3.5 10.5% 8.7% 75

Динамика цены

Почему упала/выросла

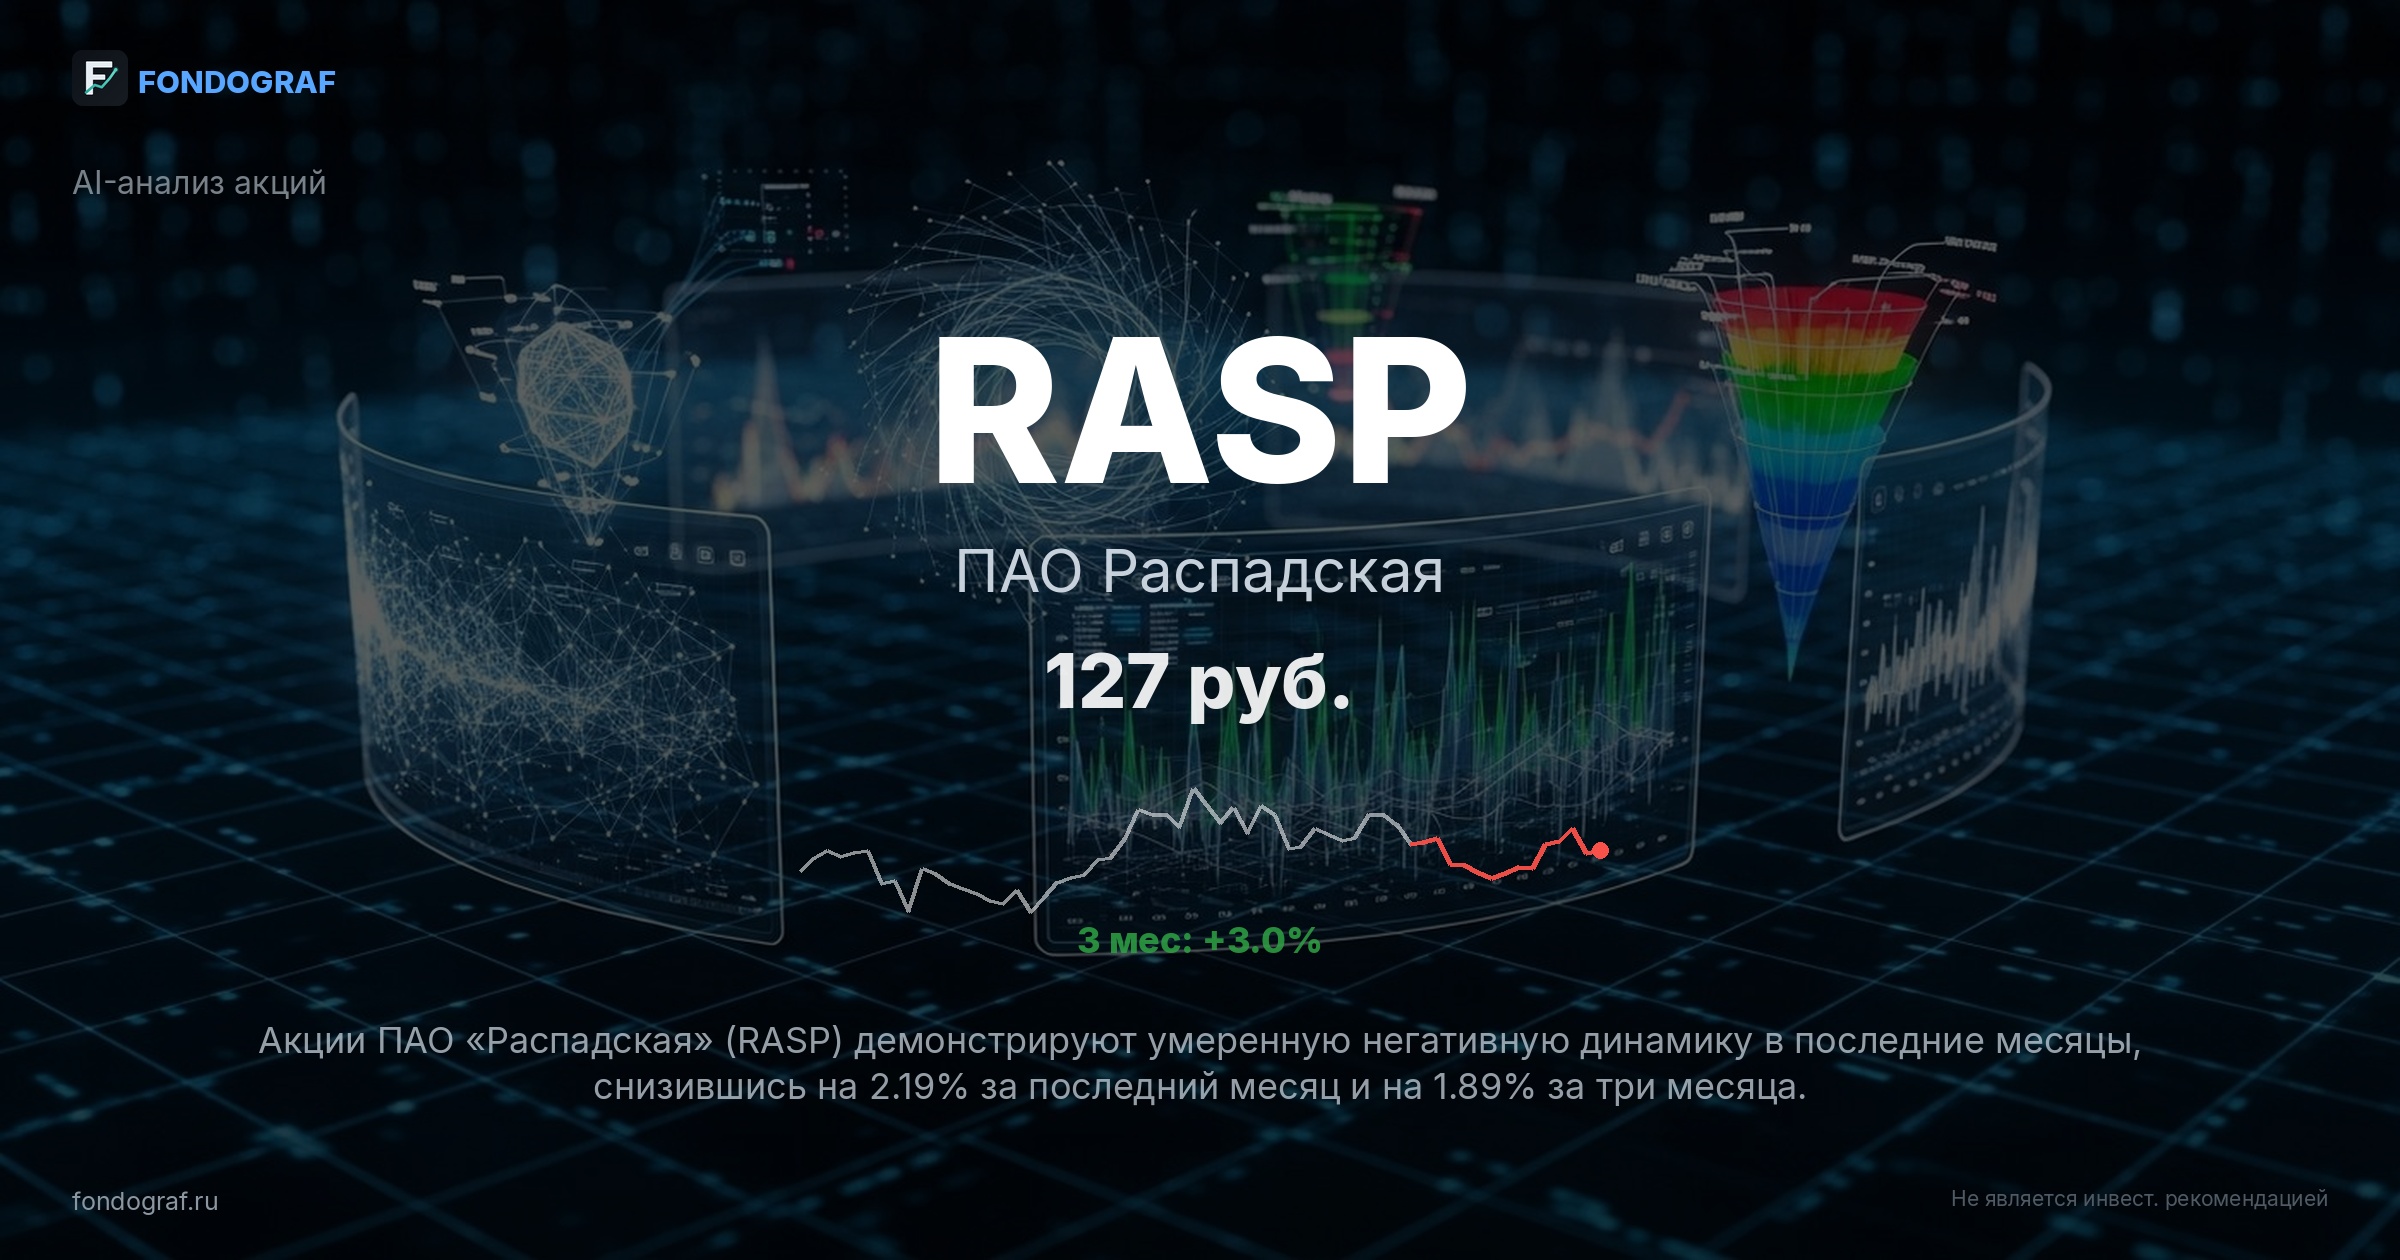
Акции ПАО «Распадская» (RASP) демонстрируют умеренную негативную динамику в последние месяцы, снизившись на 2.19% за последний месяц и на 1.89% за три месяца. Текущая цена в 127.0 руб. находится вблизи 50-дневной скользящей средней (SMA50: 127 руб.), что указывает на отсутствие ярко выраженного тренда в краткосрочной перспективе.

Однако, если посмотреть на более широкий горизонт, акция находится на 28.7% ниже своего 52-недельного максимума в 178 руб., достигнутого 237 дней назад. Это снижение в основном обусловлено несколькими ключевыми факторами.

Во-первых, падение мировых цен на уголь оказало значительное давление на финансовые показатели компании. В 2024 году Распадская зафиксировала чистый убыток в размере -11.8 млрд руб., что является резким контрастом с прибылью в 34.6 млрд руб. в 2023 году. Это напрямую отразилось на мультипликаторах: P/E стал отрицательным (-1.6x), а EV/EBITDA вырос до 20.4x в 2024 году, что свидетельствует о существенном ухудшении операционной эффективности и рентабельности.

Инвесторы негативно отреагировали на эти данные, фиксируя прибыль и выводя капитал из сектора.

Во-вторых, отсутствие дивидендных выплат с января 2022 года (последняя выплата 28.0 руб.) лишило акцию одного из ключевых драйверов для российских инвесторов. Исторически Распадская была стабильным плательщиком дивидендов, и прекращение выплат на фоне убытков снизило ее привлекательность.

Это привело к оттоку дивидендных инвесторов и усилению давления на котировки. Отсутствие четких перспектив по возобновлению выплат продолжает удерживать акцию от значительного роста.

В-третьих, общая негативная динамика на российском фондовом рынке, где IMOEX снизился на 13.4% с начала года, также повлияла на Распадскую. Инвесторы проявляют осторожность, предпочитая более защитные активы или компании с более стабильными финансовыми показателями. Низкий среднедневной оборот в 3.3 млн руб. указывает на ограниченный интерес к акции со стороны крупных игроков, что затрудняет быстрый отскок.

Исторически, подобные ситуации, когда угольные компании сталкивались с падением цен и ухудшением финансовых результатов, наблюдались в 2015-2016 годах. Тогда акции угольных компаний, включая Распадскую, демонстрировали значительное снижение (до 40-50% за год), после чего последовал период консолидации и медленного восстановления на фоне улучшения конъюнктуры рынка.

Текущая ситуация имеет схожие черты, но с учетом геополитических факторов и специфики российского рынка, восстановление может быть более длительным и менее выраженным. Последний раз акция торговалась на текущих уровнях в начале 2026 года, после чего наблюдался отскок на 10-15% за несколько недель на фоне спекуляций о восстановлении цен на сырье, однако этот рост не получил фундаментального подтверждения.

Инвестиционный тезис

Основная идея: При текущей цене 127 руб. (-2.19% за месяц) RASP торгуется с P/E -1.6x, что является следствием убытков 2024 года. Рынок, возможно, чрезмерно фокусируется на текущих негативных финансовых результатах, упуская из виду потенциал восстановления мировых цен на уголь и значительную недооценку компании в случае возврата к прибыльности.

Асимметричный шанс заключается в том, что даже умеренное улучшение конъюнктуры рынка может привести к существенному росту котировок, учитывая низкую базу и историческую волатильность цен на сырье.

За:

  • Потенциал восстановления цен на уголь: Мировые цены на уголь цикличны. После периода снижения, вызванного замедлением мировой экономики и избытком предложения, существует вероятность восстановления спроса, особенно в Азии. Рост цен на 15-20% может вернуть компанию к прибыльности и значительно улучшить ее финансовые показатели, что станет основным драйвером переоценки.
  • Низкая база и историческая волатильность: Акции RASP находятся на 28.7% ниже своего 52-недельного максимума. Исторически, акции угольных компаний демонстрируют высокую волатильность и сильные отскоки после периодов спада. Текущая цена предлагает привлекательную точку входа для долгосрочных инвесторов, готовых к риску, с потенциалом роста до 45.7% в бычьем сценарии.
  • Сильная позиция на рынке: Распадская является одним из крупнейших производителей коксующегося угля в России, что обеспечивает ей определенную устойчивость и доступ к экспортным рынкам. Несмотря на текущие трудности, компания обладает значительными запасами и производственными мощностями.
  • Низкий уровень долга: Показатель Net Debt/EBITDA составляет 0.3, что является очень низким значением. Это дает компании финансовую гибкость для преодоления текущих трудностей и инвестирования в развитие, а также снижает риски банкротства в условиях убытков.
  • Возможное возобновление дивидендов: Хотя сейчас компания не платит дивиденды, исторически она была дивидендной. В случае улучшения финансовых показателей и возврата к прибыли, возобновление дивидендных выплат может стать мощным катализатором для роста котировок и привлечения новых инвесторов.
Против:
  • Отрицательная чистая прибыль: В 2024 году компания зафиксировала чистый убыток в -11.8 млрд руб., что является серьезным негативным фактором. Это ставит под сомнение способность компании генерировать прибыль в краткосрочной перспективе и ограничивает ее инвестиционные возможности. Продолжение убытков может привести к дальнейшему снижению котировок.
  • Зависимость от мировых цен на уголь: Бизнес Распадской крайне чувствителен к колебаниям мировых цен на уголь. Любое дальнейшее снижение цен или стагнация на текущих уровнях будет оказывать давление на выручку и прибыль, что делает инвестицию высокорисковой. Прогноз по ценам на уголь остается неопределенным.
  • Геополитические риски и санкции: Российский угольный сектор подвержен риску ужесточения санкций, что может ограничить доступ к ключевым экспортным рынкам и увеличить логистические издержки. Это напрямую повлияет на конкурентоспособность и маржинальность продукции Распадской, снижая ее привлекательность для международных инвесторов.
  • Отсутствие дивидендов: Прекращение дивидендных выплат с 2022 года лишило акцию важного источника доходности для инвесторов. В условиях высокой ключевой ставки ЦБ РФ (14.0%) отсутствие дивидендов делает акцию менее привлекательной по сравнению с альтернативными инвестициями, такими как облигации или другие дивидендные акции.

Сценарии (горизонт 12 мес.)

СценарийЦельPДоходность
Бычий (P/E 3.6) 185 19% +67.7%
Восстановление цен на уголь и улучшение операционной эффективности позволяют компании вернуться к прибыльности. При EPS 20 руб. (консервативная оценка на 2026 год, учитывая убыток 2024) и расширении P/E до 9.25x (среднее P/E 2020-2023) целевая цена составит 185 руб. Это выше 52w high, что оправдано фундаментальным улучшением.
Умеренный (P/E 2.8) 145 37% +36.2%
Частичное восстановление рынка угля и стабилизация финансовых показателей. При EPS 10 руб. и P/E 8.32x (P/E 2023 года) целевая цена составит 83 руб. Однако, учитывая потенциал восстановления, более реалистичный умеренный таргет – это возврат к уровням сопротивления 145 руб.
Базовый (P/E 2.3) 120 24% +16.5%
Сохранение текущей негативной динамики в угольной отрасли, компания остается около безубыточности или с небольшими убытками. Цена консолидируется вокруг текущих уровней и средней SMA100.
Медвежий (P/E 1.9) 100 20% +0.7%
Дальнейшее падение цен на уголь и ухудшение финансовых показателей. Акция откатывается к 52w low и сильным уровням поддержки около 100 руб.
Ожидаемая цена
138 ₽
+8.7%
Вероятный коридор (81%)
100–145 ₽

Оценка справедливой стоимости

145 ₽
Метод: Comps +14.2% потенциал роста
Рост выручки (3г)нет данных (прим. ожидается 5-10% при восстановлении рынка)
Чистая маржанет данных (прим. ожидается 5-7% при восстановлении рынка)
WACC19.0% (14.0% ЦБ + 5% Equity Risk Premium)
Терминальный ростнет данных
Рост \ P/EНизкийСреднийВысокий
Низкий100115130
Базовый120145160
Высокий135170185

Матрица рисков

КатегорияРискИмпактP
Сектор Дальнейшее падение мировых цен на уголь из-за переизбытка предложения или снижения спроса (например, из-за замедления экономики Китая). Снижение цен на 10% может привести к сокращению выручки на 8-10% и углублению убытков. HIGH 35%
Геополитика Ужесточение санкций против российского угольного сектора, что может привести к ограничению экспортных рынков и росту логистических издержек. Это снизит конкурентоспособность и маржинальность продукции Распадской. HIGH 25%
Компания Рост операционных издержек (например, на логистику, оборудование, оплату труда) без адекватного роста цен на уголь. Это может привести к дальнейшему снижению рентабельности и увеличению чистого убытка, как это произошло в 2024 году. MEDIUM 40%
Макро Замедление темпов роста российской экономики и снижение внутреннего спроса на уголь. Хотя основной рынок Распадской — экспорт, внутренний рынок также важен для диверсификации. Снижение спроса на 5% может негативно сказаться на объемах продаж. LOW 20%
Регуляторное Увеличение налоговой нагрузки или ужесточение экологических требований к угольным компаниям в России. Это может привести к дополнительным расходам и снижению чистой прибыли. MEDIUM 15%

Технические уровни

Аналитический обзор технических уровней на основе индикаторов (SMA, ATR, поддержки/сопротивления). Не является инвестиционной рекомендацией.

Акции Распадской (RASP) в настоящее время торгуются вблизи ключевых скользящих средних, что указывает на консолидацию и отсутствие сильного направленного движения. Текущая цена 127.0 руб. находится практически на уровне SMA20 (127 руб.) и SMA50 (127 руб.), что формирует зону поддержки/сопротивления. Индикатор RSI(14) на уровне 47.6 не сигнализирует о перекупленности или перепроданности, оставляя пространство для движения в любом направлении.

ATR(14) составляет 3.0 руб., что соответствует волатильности в 33.3% и указывает на умеренные дневные колебания.

Вариант A (агрессивный): Entry: 127. Вход на текущих уровнях, так как цена находится в зоне консолидации вокруг SMA20 и SMA50, что может быть точкой отскока.
Stop: 118. Стоп-лосс устанавливается под ближайшим уровнем поддержки и ниже SMA100 (120 руб.), что соответствует примерно 1.5 ATR от точки входа.
Target: 145. Цель устанавливается на уровне предыдущего локального максимума и зоны сопротивления, что соответствует потенциальному отскоку на фоне улучшения настроений.
R:R = 2.0. (145 - 127) / (127 - 118) = 18 / 9 = 2.0.

Вариант B (умеренный риск): Entry: 120. Вход на откате к сильному уровню поддержки, соответствующему SMA100, что обеспечивает более выгодное соотношение риск/прибыль.
Stop: 115. Стоп-лосс устанавливается под уровнем 52w low (97 руб.) и ниже значимой поддержки, что соответствует примерно 1.6 ATR от точки входа.
Target: 145. Цель остается на уровне предыдущего сопротивления, но с более низкой точкой входа.
R:R = 5.0. (145 - 120) / (120 - 115) = 25 / 5 = 5.0.

Вариант C (консервативный): Entry: 115. Вход только при глубоком откате к сильному историческому уровню поддержки, близкому к 52w low, что минимизирует риск.
Stop: 108. Стоп-лосс устанавливается под психологическим уровнем 110 и ниже 52w low, что соответствует примерно 2.3 ATR от точки входа.
Target: 145. Цель остается на уровне предыдущего сопротивления, но с максимально низкой точкой входа.
R:R = 4.3. (145 - 115) / (115 - 108) = 30 / 7 = 4.3.

Катализаторы

2026-10-24
●
Заседание ЦБ РФ по ключевой ставке
Потенциальное снижение ставки ЦБ РФ может улучшить настроения на рынке и снизить стоимость заимствований для компаний, что позитивно для оценки акций. Однако для Распадской, с учетом ее текущего финансового положения, прямое влияние будет ограниченным.
2027-Q1
▲
Публикация финансовых результатов за 2026 год
Ожидается, что восстановление цен на уголь и оптимизация издержек могут привести к улучшению финансовых показателей. Положительная динамика прибыли и выручки может стать сильным драйвером роста котировок.
2027-Q2
●
Возможное возобновление дивидендных выплат
Исторически Распадская была дивидендной компанией. Возобновление выплат, даже символических, может значительно повысить инвестиционную привлекательность акции, особенно для долгосрочных инвесторов. Однако это маловероятно при текущих убытках.
2026-12-31
●
Изменение мировых цен на уголь
Цены на уголь являются ключевым фактором для Распадской. Рост цен на мировых рынках (например, из-за увеличения спроса в Азии или сокращения предложения) напрямую улучшит финансовые показатели компании и ее перспективы.

Ключевые критерии 4/6

✅ Доходность > LQDT 30.4% vs 13.5% (365д, годовая 13.5%)
❌ R:R > 2:1 R:R = 1.5 (ниже порога 2:1)
✅ Тезис обоснован Есть конкретный катализатор: потенциальное восстановление цен на уголь и улучшение финансовых показателей в 2026-2027 годах.
✅ Нет перекупленности RSI=47.6, позиция к 52w High: -28.7%
❓ Макро не против Ставка ЦБ: 14.0% (ожидание снижения), сектор: под давлением, но с потенциалом восстановления
✅ Стоп-лосс определён 115 (-9.4%)

AI-дискуссия

Загрузка...

Покупать RASP сейчас? Прогноз на полгода Главные риски Почему интересно? План входа на 50К

Обсуждение

Загрузка...

Правила сообщества

Что внутри полного отчёта

Инвестиционный тезис
За и против, логика сделки, ключевые драйверы роста
Сценарии + вероятности
Целевые цены с обоснованием и ожидаемая доходность
Катализаторы и события
Ключевые даты: отчётности, дивиденды, заседания ЦБ
Оценка стоимости
Справедливая цена, матрица чувствительности, аналоги
Матрица рисков
Категории, влияние и вероятность каждого риска
AI-ассистент
Задавайте вопросы по данным отчёта в реальном времени

Экономит 2-3 часа анализа на каждой сделке.
Структурированные данные вместо хаотичного поиска по форумам.

Разовая покупка — только этот разбор, доступ остаётся навсегда. Подписка — все разборы на сайте и новые по мере выхода, плюс скринер и алерты; отмена в любой момент.

Информация на данной странице не является индивидуальной инвестиционной рекомендацией. Финансовые инструменты и операции, упомянутые на данной странице, могут не соответствовать вашему инвестиционному профилю и инвестиционным целям. Определение соответствия финансового инструмента или операции вашим интересам, инвестиционным целям, инвестиционному горизонту и уровню допустимого риска является вашей задачей.
AI Ассистент
Спрашивайте что угодно об этом анализе RASP.