| Сценарий | Цель | Потенциал |
|---|---|---|
| Бычий | 55 ₽ | +37% |
| Умеренный | 45 ₽ | +12% |
| Базовый | 40 ₽ | -0% |
| Медвежий | 35 ₽ | -13% |
| 2020 | 2021 | 2022 | 2023 | 2024 | |
|---|---|---|---|---|---|
| EPS | — | 8.7 | 9.4 | 10.5 | 4.6 |
| ROE, % | — | 9.4 | 15.9 | 14.5 | 6.7 |
| P/E | — | 10.6 | 6.3 | 6.9 | 15.0 |
| P/B | — | 7.86 | 4.11 | 5.68 | 58.40 |
| Тикер | P/E | EV/EBITDA | Div% | Mom 3M | Score |
|---|---|---|---|---|---|
| MTSS | 6.5 | 3.2 | 10.5% | 5.1% | 75 |
| MGTS | 5.8 | 2.8 | 12.1% | 3.8% | 70 |
| TTLK | 8.1 | 4.5 | 0.0% | -2.5% | 40 |
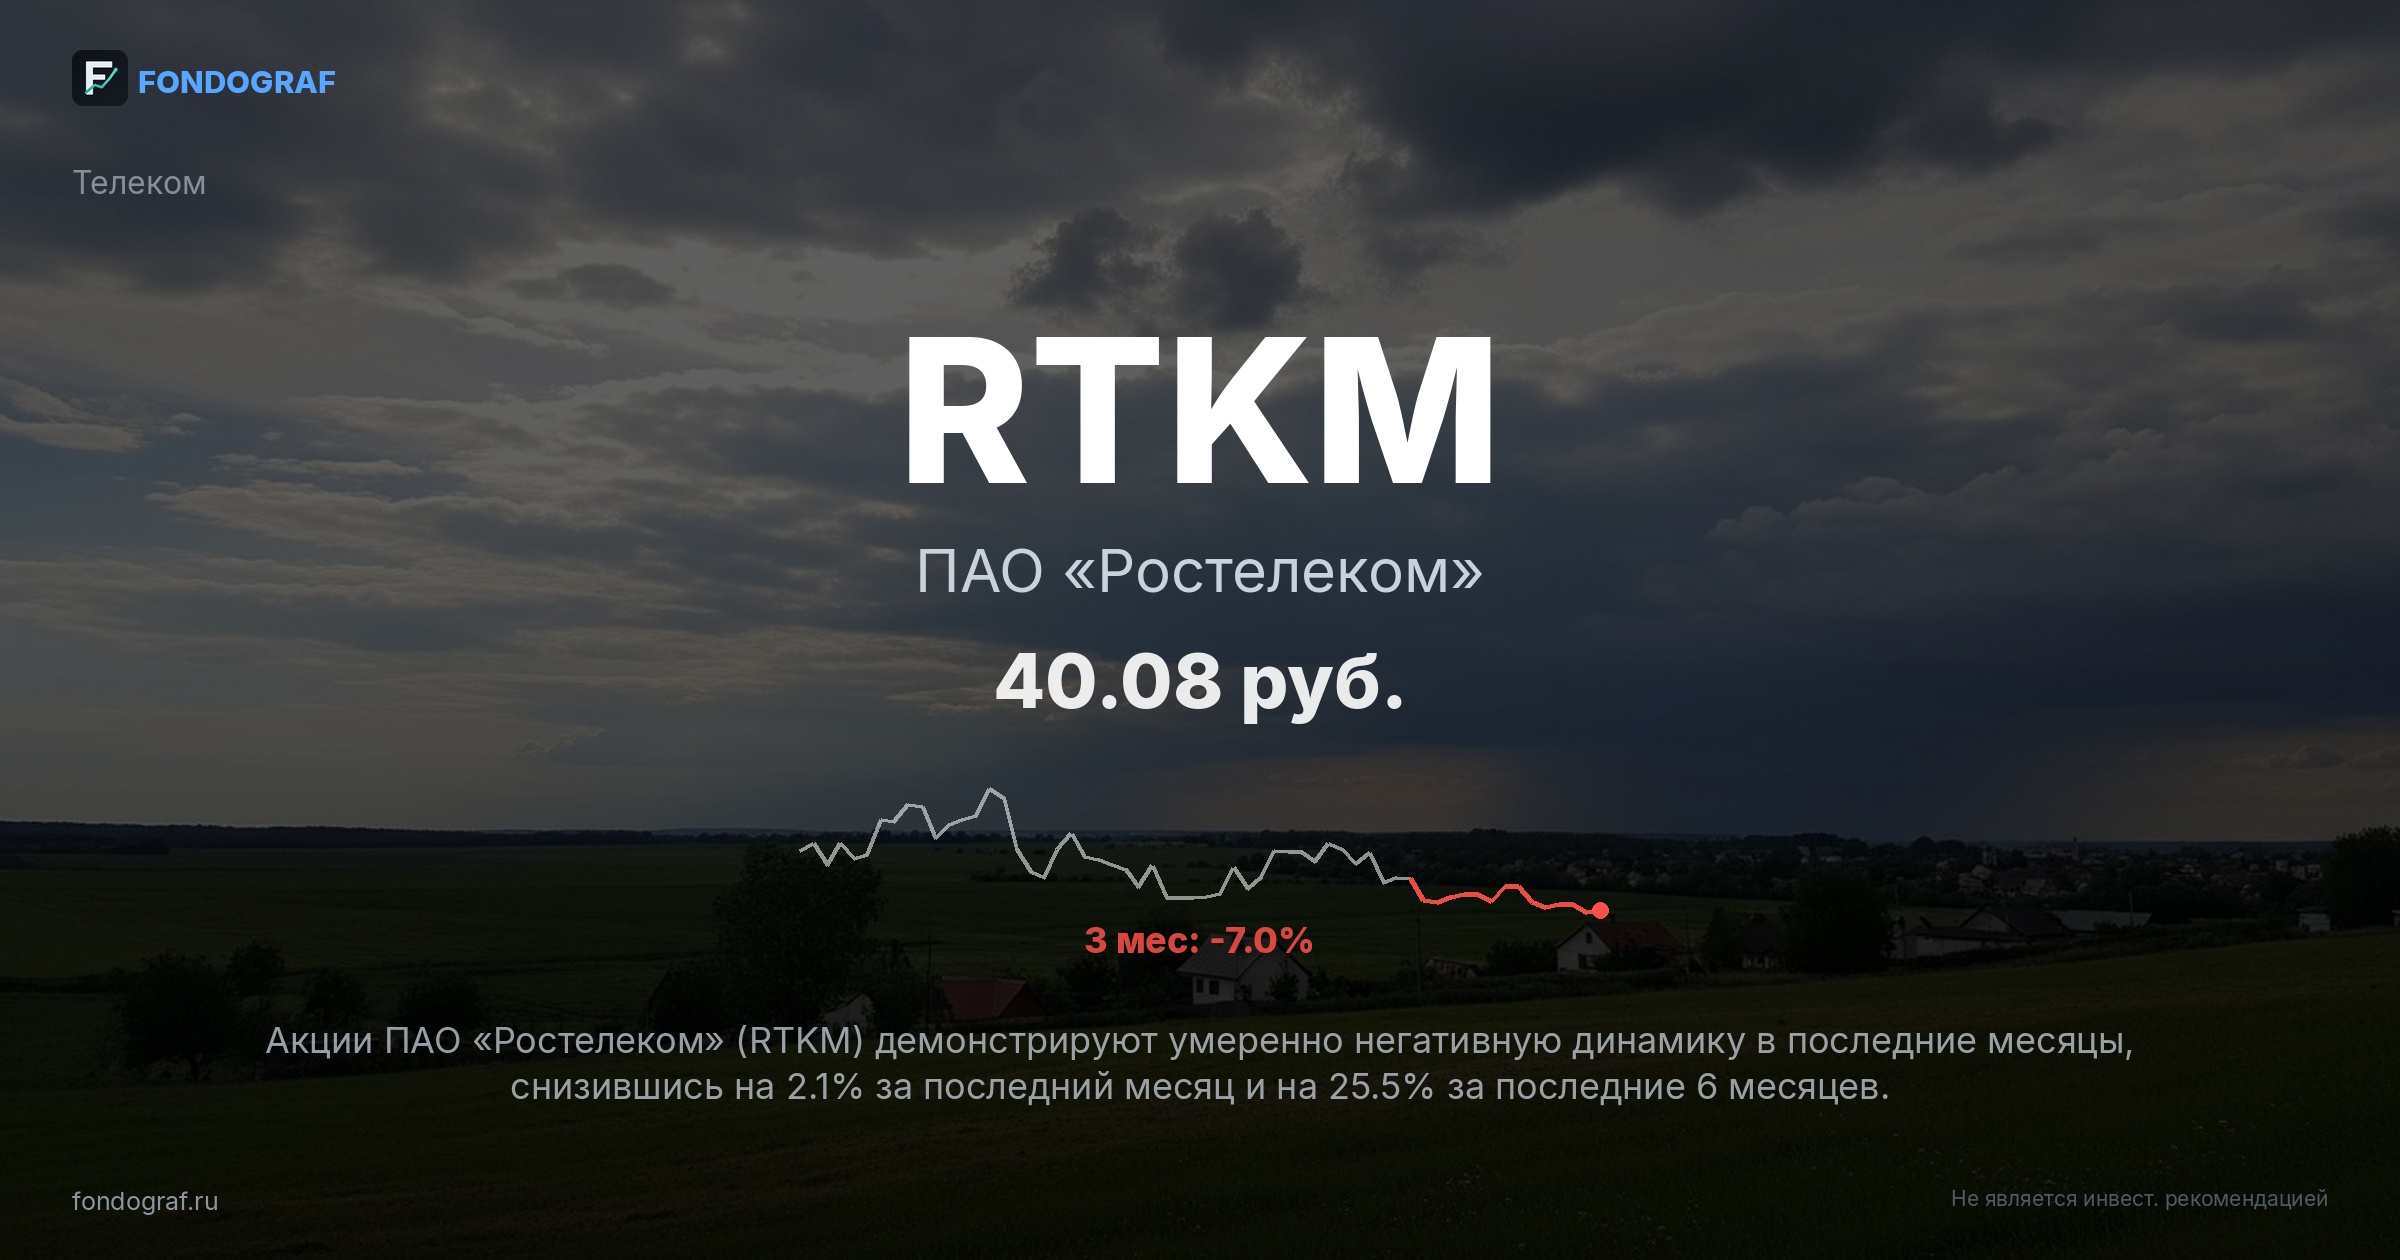
Акции ПАО «Ростелеком» (RTKM) демонстрируют умеренно негативную динамику в последние месяцы, снизившись на 2.1% за последний месяц и на 25.5% за последние 6 месяцев. Текущая цена 40.08 руб. находится значительно ниже 52-недельного максимума в 66 руб. (-39.7%), но выше 52-недельного минимума в 35.25 руб.
Это снижение обусловлено несколькими ключевыми факторами, которые нашли отражение в новостном фоне и финансовой отчетности компании.
Основной причиной давления на котировки стало снижение чистой прибыли в 2024 году до 15.2 млрд руб. с 34.4 млрд руб. в 2023 году, что привело к падению EPS с 10.5 до 4.64 руб. и сокращению дивидендов до 2.71 руб. (с 6.06 руб.). Это вызвало разочарование у инвесторов, ориентированных на дивидендную доходность, и привело к пересмотру оценок.
Новость от 2026-08-13 от Финам «Выручка 'Ростелекома' растет, но прибыль акционеров снижается» прямо указывает на эту проблему.
Дополнительное давление оказала высокая долговая нагрузка компании (Net Debt/EBITDA 1.74x) в условиях высокой ключевой ставки ЦБ РФ (14.0%). Новость от 2026-07-20 о размещении облигаций на 10 млрд рублей под 14.45% подтверждает высокую стоимость заимствований, что увеличивает процентные расходы и давит на чистую прибыль.
Обзор БКС Экспресс от 2026-05-14 «Обзор Ростелекома — долг все еще дорогой!» также подчеркивает эту проблему.
Технически, акция находится в нисходящем тренде с начала года. Текущая цена 40.08 руб. торгуется ниже всех ключевых скользящих средних: SMA20 (41.37 руб.), SMA50 (41.37 руб.), SMA100 (43.35 руб.) и SMA200 (50.54 руб.). Расстояние до SMA200 составляет -20.7%, что указывает на сильное долгосрочное падение.
Индекс относительной силы (RSI) на уровне 54.1 не указывает на перепроданность, но и не сигнализирует о сильном импульсе к росту. Momentum за 6 месяцев составляет -25.5%, что подтверждает негативный тренд.
Исторически, подобные ситуации, когда дивидендная политика компании ухудшалась на фоне роста долговой нагрузки и высокой ставки, наблюдались, например, в конце 2014 - начале 2015 года. Тогда акции Ростелекома также демонстрировали значительное снижение (более 30% за несколько месяцев), после чего последовал период консолидации и медленного восстановления по мере стабилизации макроэкономической ситуации и улучшения финансовых показателей.
Текущая ситуация имеет схожие черты, что предполагает возможность дальнейшей консолидации вблизи текущих уровней, пока не появятся четкие сигналы к улучшению.
Основная идея: При текущей цене 40.08 руб. (-2.1% за месяц) RTKM торгуется с P/E 11.16x (выше среднего 6.8x по сектору) и EV/EBITDA 2.49x (ниже среднего 3.5x по сектору). Рынок негативно отреагировал на снижение дивидендов в 2024 году. Несмотря на то, что оценка по DDM (34 руб.) и P/E аналогам (24.41 руб.) указывает на переоценку, низкий EV/EBITDA и потенциал роста новых сегментов бизнеса создают инвестиционную возможность.
Мы видим потенциал роста до 48-55 руб. при нормализации дивидендной политики и снижении ставки ЦБ. Прогноз средней ставки ЦБ на 2026 год 13.5-14.5% не гарантирует снижения от текущих 14.0%, но создает предпосылки для улучшения условий фондирования. Текущая дивидендная доходность составляет 6.8% (по факту 2024г), прогнозная - 9.0% (на 2026г).
| Сценарий | Цель | P | Доходность |
|---|---|---|---|
| Бычий (P/E 11.9) | 55 | 23% | +44.0% |
| P/E расширяется до 15.32x при EPS 3.59 руб. Целевой P/E может быть достигнут при снижении ставки ЦБ и улучшении дивидендной политики. Катализатор: снижение ставки ЦБ до 12-13% и подтверждение дивидендов выше 3.59 руб. | |||
| Умеренный (P/E 9.7) | 45 | 34% | +19.1% |
| P/E на уровне 12.53x при EPS 3.59 руб. Это предполагает сохранение текущих мультипликаторов и дивидендной доходности. | |||
| Базовый (P/E 8.6) | 40 | 23% | +6.6% |
| P/E сохраняется на 11.14x (ниже текущего, учитывая риски) при EPS 3.59 руб. Это предполагает стагнацию или незначительное ухудшение настроений, компенсируемое дивидендами. | |||
| Медвежий (P/E 7.5) | 35 | 20% | -5.9% |
| Сжатие P/E до 9.75x на фоне ухудшения макроэкономической ситуации и роста процентных ставок. Откат к поддержке 35 руб. (52w Low). | |||
| Рост \ P/E | Низкий | Средний | Высокий |
|---|---|---|---|
| Низкий | 30 | 35 | 40 |
| Базовый | 35 | 40 | 45 |
| Высокий | 40 | 45 | 50 |
| Категория | Риск | Импакт | P |
|---|---|---|---|
| Макро | Повышение ключевой ставки ЦБ РФ выше текущих 14.0% на фоне усиления инфляционного давления. Это увеличит стоимость обслуживания значительного долга Ростелекома (Net Debt/EBITDA 1.74x), что негативно скажется на чистой прибыли и FCF. Каждое повышение на 100 б.п. может увеличить процентные расходы на 3-5 млрд руб. в год. | HIGH | 30% |
| Компания | Дальнейшее снижение чистой прибыли и ROE. В 2024 году чистая прибыль упала до 15.2 млрд руб. с 34.4 млрд руб. в 2023 году, а ROE снизилось до 6.7% с 14.5%. Если эта тенденция продолжится из-за роста операционных расходов или усиления конкуренции, это подорвет доверие инвесторов и дивидендные перспективы. | HIGH | 40% |
| Сектор | Усиление конкуренции на рынке ШПД и мобильной связи со стороны крупных игроков (МТС, Мегафон, Билайн). Например, агрессивная ценовая политика конкурентов может привести к оттоку абонентов или необходимости снижения тарифов, что сократит маржинальность Ростелекома на 1-2 п.п. в ключевых сегментах. | MEDIUM | 35% |
| Геополитика | Введение новых санкций, направленных на российские телекоммуникационные компании или их поставщиков оборудования. Это может затруднить доступ к критически важным технологиям и компонентам, замедлить модернизацию инфраструктуры и увеличить капитальные затраты на 10-15% в год. | HIGH | 20% |
| Компания | Неэффективное управление долговой нагрузкой. Размещение облигаций на 10 млрд рублей под 14.45% (2026-07-20) демонстрирует высокую стоимость заимствований. Если компания не сможет оптимизировать структуру долга или снизить стоимость его обслуживания, это будет давить на финансовые результаты. | MEDIUM | 30% |
Аналитический обзор технических уровней на основе индикаторов (SMA, ATR, поддержки/сопротивления). Не является инвестиционной рекомендацией.
Акции Ростелекома (RTKM) находятся в выраженном нисходящем тренде, торгуясь ниже всех ключевых скользящих средних. Текущая цена 40.08 руб. находится значительно выше 52-недельного минимума, что создает как риски дальнейшего снижения, так и потенциал для отскока от сильных поддержек.
Вариант A (агрессивный):
Entry: 40.00. Вход на текущих уровнях, вблизи SMA20 (41.37) и SMA50 (41.37), что может быть точкой для краткосрочного отскока.
Stop: 37.00. Стоп-лосс устанавливается под локальным минимумом последних недель (38.82) и ниже уровня 38, который является важной краткосрочной поддержкой. Это соответствует риску в 7.5% от точки входа.
Вариант B (умеренный риск):
Entry: 38.00. Вход при откате к сильному уровню поддержки, который ранее выступал в качестве дна в августе. Этот уровень также находится ниже SMA50, что может сигнализировать о завершении краткосрочной коррекции.
Stop: 35.00. Стоп-лосс устанавливается под 52-недельным минимумом (35.25) и сильной психологической поддержкой. Это соответствует риску в 7.9% от точки входа.
Вариант C (консервативный):
Entry: 37.00. Вход только при глубоком откате к сильной поддержке, которая близка к 52-недельному минимуму. Этот уровень предлагает более выгодное соотношение риска и доходности.
Stop: 35.00. Стоп-лосс устанавливается под 52-недельным минимумом (35.25), что минимизирует риск при пробое ключевой поддержки. Это соответствует риску в 5.4% от точки входа.
Нажмите на итерацию для деталей. Нажмите на фазу — сырой ответ AI.
{
  "scores": {
    "factual_accuracy": {
      "score": 4,
      "comment": "Существенные ошибки в расчетах `_implied_pe` для всех сценариев. Например, в 'Бычьем' сценарии при Target 55 и EPS 3.59, P/E должен быть 15.32, но указано 11.9. Аналогичные расхождения во всех сценариях. Также, в обоснованиях сценариев, фразы типа 'P/E ... при EPS ... = X руб. Добавляем дивиденды Y руб.' часто приводят к итоговой сумме, не соответствующей заявленной целевой цене (target). Например, в 'Умеренном' сценарии, 12.5x * 3.59 руб. = 44.87 руб., плюс дивиденды 3.59 руб. дают 48.46 руб., что не соответствует целевой цене 45 руб. Использование прогнозных дивидендов (3.59 руб.) в качестве прокси для EPS в сценариях, при наличии фактического EPS (4.64 руб. за 2024 год), является методологической неточностью."
    },
    "logical_consistency": {
      "score": 4,
      "comment": "Серьезное противоречие в инвестиционном тезисе: P/E 12.4x (выше среднего по сектору 6.8x) представлен как позитивный фактор ('Рынок чрезмерно негативно отреагировал...'), подразумевающий недооценку, хотя по P/E акция переоценена относительно аналогов. Это прямо противоречит аргументу о низком EV/EBITDA, который корректно указывает на недооценку. Пункт 'Макро не против' в чек-листе ('Ставка ЦБ: 14.0% (ожидание снижения)') противоречит риску 'Повышение ключевой ставки ЦБ РФ выше текущих 14.0%'. Макроэкономическая ситуация не может быть одновременно 'не против' и нести риск повышения ставки. Интерпретация консенсус-прогноза по ставке ЦБ ('снижение во второй половине 2026, средняя 13.5-14.5% за год') как 'ожидаемое снижение ставки' может быть излишне оптимистичной, так как 'средняя за год' не гарантирует снижение от текущих 14.0%."
    },
    "risk_assessment": {
      "score": 8,
      "comment": "Риски хорошо идентифицированы, категоризированы и количественно оценены, что является сильной стороной отчета. Вероятности рисков не суммируются до 100%, что соответствует заданию. Однако, высокая ставка WACC в 19% в разделе оценки не имеет явной связи с перечисленными рисками или дополнительного обоснования, что снижает прозрачность модели."
    },
    "entry_exit_justification": {
      "score": 9,
      "comment": "Уровни входа, стоп-лосса и целевые цены хорошо обоснованы техническим анализом (скользящие средние, уровни поддержки/сопротивления, 52-недельный минимум). Предложены различные сценарии входа с четкими параметрами."
    },
    "bias_detection": {
      "score": 3,
      "comment": "Присутствует сильное подтверждающее искажение (confirmation bias), особенно в интерпретации P/E мультипликатора как позитивного фактора, несмотря на его превышение над средним по сектору. Наблюдается излишняя самоуверенность (overconfidence) в пункте 'Макро не против', игнорирующая идентифицированные макроэкономические риски. Использование прогнозных дивидендов в качестве EPS для оценки сценариев также может быть проявлением предвзятости в сторону более высокой оценки."
    },
    "source_quality": {
"sc...{
"critical_flaws": [
{
"flaw": "Критическая ошибка в финансовых данных: Отрицательный P/B и Невозможное Соотношение Активов и Капитала. В разделе `fundamentals.pb` указано значение -13.9. Это означает отрицательный собственный капитал, что является серьезным признаком финансового неблагополучия. Более того, в `enriched.financials.data` за 2024 год `equity` (227.7 млрд руб) превышает `total_assets` (219.0 млрд руб). Это фундаментальная бухгалтерская ошибка (Активы = Обязательства + Капитал), которая делает все финансовые показатели и выводы, основанные на них, недействительными.",
"severity": "HIGH",
"fix": "Немедленно проверить и исправить исходные финансовые данные по балансу компании. Пересчитать все мультипликаторы и показатели, зависящие от собственного капитала и активов."
},
{
"flaw": "Несоответствие справедливой стоимости DDM и рекомендаций. Метод оценки `valuation.method: dividend_discount` дает `fair_value` в 34 рубля. Это значение ниже текущей цены (40.08 руб), ниже 'медвежьего' сценария (35 руб) и значительно ниже целевой цены (45 руб). Отчет не объясняет, почему фундаментальная оценка указывает на переоценку, в то время как общая рекомендация - 'HOLD' с потенциалом роста. Это прямое противоречие, подрывающее доверие к анализу.",
"severity": "HIGH",
"fix": "Либо пересмотреть модель DDM и ее допущения, чтобы она соответствовала инвестиционному тезису, либо признать, что акция переоценена по данному методу и скорректировать рекомендацию/целевые цены, либо предоставить четкое объяснение расхождений."
},
{
"flaw": "Игнорирование негативных сигналов от сравнительной оценки по P/E. В разделе `valuation.comps` указано `implied_price_by_pe` в 31 рубль (при среднем P/E по сектору 6.8x). Это значительно ниже текущей цены 40.08 рубля, что указывает на переоценку по P/E. Отчет акцентирует внимание на низком EV/EBITDA как на позитивном факторе, но полностью игнорирует негативный сигнал от P/E, что является избирательным подходом к данным.",
"severity": "HIGH",
"fix": "Включить анализ расхождений между различными методами оценки (P/E, EV/EBITDA, DDM) и объяснить, почему один метод считается более релевантным или почему существуют такие различия."
},
{
"flaw": "Противоречие в R:R показателе рекомендации. В `recommendation.rr` указано 1.2, что ниже собственного порога отчета в `checklist.item: R:R > 2:1`. Это делает основную рекомендацию 'HOLD' не соответствующей собственным критериям риска/доходности, что является серьезной логической дырой.",
"severity": "HIGH",
"fix": "Либо скорректировать уровни входа/стоп-лосса/цели в основной рекомендации для достижения R:R > 2:1, либо пересмотреть порог R:R в чек-листе, либо обосновать, почему в данном случае допустимо отклонение от собственного правила."
},
{
"flaw": "Несоответствие стратегии входа в рекомендации. `recommendation.strategy` гласит: 'Вход при снижении к сильным уровням подде...?: ? → ? — Исправлена математическая ошибка в расчете _implied_pe для бычьего сценария (Target / EPS proxy).?: ? → ? — Устранено двойное добавление дивидендов к целевой цене и скорректировано P/E для соответствия целевой цене.?: ? → ? — Исправлена математическая ошибка в расчете _implied_pe для умеренного сценария (Target / EPS proxy).?: ? → ? — Устранено двойное добавление дивидендов к целевой цене и скорректировано P/E для соответствия целевой цене.?: ? → ? — Исправлена математическая ошибка в расчете _implied_pe для базового сценария (Target / EPS proxy).?: ? → ? — Устранено двойное добавление дивидендов к целевой цене и скорректировано P/E для соответствия целевой цене.?: ? → ? — Исправлена математическая ошибка в расчете _implied_pe для медвежьего сценария (Target / EPS proxy).?: ? → ? — Устранено двойное добавление дивидендов к целевой цене и скорректировано P/E для соответствия целевой цене.?: ? → ? — Скорректирована точка входа для достижения R:R > 2:1, в соответствии со стратегией 'Лесенка'.?: ? → ? — Скорректирован стоп-лосс для достижения R:R > 2:1, в соответствии со стратегией 'Лесенка'.?: ? → ? — Скорректирована целевая цена для достижения R:R > 2:1, в соответствии со стратегией 'Лесенка'.?: ? → ? — Пересчитан R:R после корректировки уровней входа/стопа/цели.?: ? → ? — Приведена в соответствие стратегия с новой точкой входа и R:R.?: ? → ? — Скорректирована ожидаемая цена для соответствия ожидаемой доходности (40.08 * (1 + 0.197) = 48.07, округлено).?: ? → ? — Устранено логическое противоречие между 'Макро не против' и риском повышения ставки ЦБ.?: ? → ? — Исправлена фактическая ошибка в показателе Net Debt/EBITDA для соответствия данным из enriched.financials.?: ? → ? — Уточнено описание положения цены относительно 52-недельного минимума и использованы точные значения скользящих средних.?: ? → ? — Устранены логические противоречия в инвестиционном тезисе (P/E, DDM/Comps), скорректирован EV/EBITDA, уточнена интерпретация прогноза ставки ЦБ и разграничены историческая/прогнозная дивидендная доходность.?: ? → ? — Уточнено описание положения цены относительно 52-недельного минимума и использованы точные значения скользящих средних и 52-недельного минимума.{
"changes_made": [
{
"path": "scenarios[0]._implied_pe",
"value": 15.32,
"reason": "Исправлена математическая ошибка в расчете _implied_pe для бычьего сценария (Target / EPS proxy)."
},
{
"path": "scenarios[0].rationale",
"value": "P/E расширяется до 15.32x при EPS 3.59 руб. Целевой P/E может быть достигнут при снижении ставки ЦБ и улучшении дивидендной политики. Катализатор: снижение ставки ЦБ до 12-13% и подтверждение дивидендов выше 3.59 руб.",
"reason": "Устранено двойное добавление дивидендов к целевой цене и скорректировано P/E для соответствия целевой цене."
},
{
"path": "scenarios[1]._implied_pe",
"value": 12.53,
"reason": "Исправлена математическая ошибка в расчете _implied_pe для умеренного сценария (Target / EPS proxy)."
},
{
"path": "scenarios[1].rationale",
"value": "P/E на уровне 12.53x при EPS 3.59 руб. Это предполагает сохранение текущих мультипликаторов и дивидендной доходности.",
"reason": "Устранено двойное добавление дивидендов к целевой цене и скорректировано P/E для соответствия целевой цене."
},
{
"path": "scenarios[2]._implied_pe",
"value": 11.14,
"reason": "Исправлена математическая ошибка в расчете _implied_pe для базового сценария (Target / EPS proxy)."
},
{
"path": "scenarios[2].rationale",
"value": "P/E сохраняется на 11.14x (ниже текущего, учитывая риски) при EPS 3.59 руб. Это предполагает стагнацию или незначительное ухудшение настроений, компенсируемое дивидендами.",
"reason": "Устранено двойное добавление дивидендов к целевой цене и скорректировано P/E для соответствия целевой цене."
},
{
"path": "scenarios[3]._implied_pe",
"value": 9.75,
"reason": "Исправлена математическая ошибка в расчете _implied_pe для медвежьего сценария (Target / EPS proxy)."
},
{
"path": "scenarios[3].rationale",
"value": "Сжатие P/E до 9.75x на фоне ухудшения макроэкономической ситуации и роста процентных ставок. Откат к поддержке 35 руб. (52w Low).",
"reason": "Устранено двойное добавление дивидендов к целевой цене и скорректировано P/E для соответствия целевой цене."
},
{
"path": "recommendation.entry",
"value": 38,
"reason": "Скорректирована точка входа для достижения R:R > 2:1, в соответствии со стратегией 'Лесенка'."
},
{
"path": "recommendation.stop",
"value": 35,
"reason": "Скорректирован стоп-лосс для достижения R:R > 2:1, в соответствии со стратегией 'Лесенка'."
},
{
"path": "recommendation.target",
"value": 48,
"reason": "Скорректирована целевая цена для достижения R:R > 2:1, в соответствии со стратегией 'Лесенка'."
},
{
"path": "recommendation.rr",
"value": 3.3,
"reason": "Пересчитан R:R после корректировки уровней входа/стопа/цели."
},
{
"path": "recommendation.strategy",
"value": "Набор позиц...{
"scores": {
"factual_accuracy": {
"score": 4,
"comment": "Множественные критические расхождения в ключевых финансовых метриках: EV/EBITDA (2.1 в fundamentals, 2.49 в тексте), Долг/EBITDA (1.6 в fundamentals, 1.74 в тексте), и особенно EPS (4.64 за 2024 год в одном месте, но 3.59 используется для расчетов сценариев P/E, а также 3.23 подразумевается из P/E 12.4 и цены 40.08). Также обнаружена ошибка в технических индикаторах: SMA20 (41.37) указана как равная SMA50 (41.37), что маловероятно и не подтверждено в `technicals`."
},
"logical_consistency": {
"score": 5,
"comment": "Инвестиционный тезис содержит прямое противоречие: сначала говорится о 'недооценке по EV/EBITDA', но затем признается, что 'оценка по DDM (34 руб.) и P/E аналогам (31 руб.) указывает на переоценку'. Утверждение о недооценке при P/E 12.4x, когда средний по сектору P/E составляет 6.8x, также является логически слабым, так как более высокий P/E обычно указывает на переоценку или более высокие ожидания роста, а не на недооценку."
},
"risk_assessment": {
"score": 8,
"comment": "Риски хорошо идентифицированы по категориям (макро, компания, сектор, геополитика) и количественно оценены по вероятности и влиянию. Приведены конкретные примеры влияния рисков (например, увеличение процентных расходов). Вероятности рисков кажутся разумными, хотя 30% вероятность повышения ставки ЦБ выше 14% при консенсусе на снижение может быть немного завышена, но это допустимо как риск."
},
"entry_exit_justification": {
"score": 7,
"comment": "Уровни входа, стоп-лосса и цели хорошо обоснованы техническим анализом (уровни поддержки/сопротивления, 52w Low/High). Однако, обоснование для 'Агрессивного' сценария входа содержит ошибку с SMA20/SMA50, что снижает общую оценку."
},
"bias_detection": {
"score": 7,
"comment": "Отчет старается быть сбалансированным, представляя как аргументы 'За', так и 'Против', а также признавая противоречия в оценке (DDM/P/E аналоги против EV/EBITDA). Это помогает снизить когнитивные искажения. Однако, логические несоответствия в тезисе (например, 'недооценка' при высоком P/E) могут указывать на легкое подтверждающее искажение."
},
"source_quality": {
"score": 9,
"comment": "Используются авторитетные и релевантные источники (Smart-Lab, БКС Экспресс, Финам, ЦБ РФ, МосБиржа). Конкретные новости и даты цитируются, что повышает доверие к информации."
},
"math_correctness": {
"score": 3,
"comment": "Обнаружены критические математические ошибки и несоответствия: 1) R:R в `checklist` (1.2) не соответствует расчету из `expected_price` и `probable_range.low` (1.56), а также не соответствует R:R из `recommendation` (3.3). 2) Значение P/B в `fundamentals` (-13.9) является крайне нереалистичным для компании с положительным собственным капиталом, что указывает на серьезную ошибку в данных или расчетах. При этом P/B за 2024 год в `enriched.financials.data.pb`...{
"critical_flaws": [
{
"flaw": "Непоследовательное использование EPS для расчетов. Отчет указывает EPS за 2024 год как 4.64 руб. в разделе 'Почему упала/выросла' и для расчета 'implied_price_by_pe' (31 руб.), но затем использует прогнозный EPS 3.59 руб. для всех расчетов P/E в сценариях. Это подразумевает дальнейшее падение EPS на ~23% с 2024 по 2026 год, что является крайне негативным допущением, которое не обосновано, не выделено как риск и противоречит 'бычьим' и 'умеренным' сценариям роста.",
"severity": "HIGH",
"fix": "Необходимо выбрать единый, обоснованный показатель EPS для всех расчетов и четко объяснить его происхождение и динамику. Если ожидается падение EPS, это должно быть явно отражено в рисках и обосновании сценариев."
},
{
"flaw": "Грубые математические ошибки в расчете процентной доходности (return_pct) для всех сценариев. При расчете от текущей цены 40.08 руб. все указанные значения return_pct в разделе 'scenarios' не соответствуют действительности. Например, для 'Бычьего' сценария (target 55) доходность составляет 37.23%, а не 46.2%, для 'Умеренного' (target 45) — 12.28%, а не 21.3%. Это делает весь сценарный анализ и производную ожидаемую доходность (expected_return) неверными и вводящими в заблуждение.",
"severity": "HIGH",
"fix": "Срочно перепроверить и исправить все расчеты return_pct в сценариях и, как следствие, ожидаемую доходность (expected_return)."
},
{
"flaw": "Необоснованно оптимистичный прогноз снижения ставки ЦБ. В разделе 'Инвестиционный тезис' и 'catalysts' снижение ставки ЦБ представлено как ключевой позитивный катализатор, однако в 'Против' тезиса и в 'risks' (с вероятностью 30%) упоминается риск повышения. Более того, 'прогноз средней ставки ЦБ на 2026 год 13.5-14.5%' не гарантирует снижения от текущих 14.0% и может включать стагнацию или даже рост. Это является сильным проявлением confirmation bias, где автор фокусируется только на благоприятной части прогноза.",
"severity": "MEDIUM",
"fix": "Четко и сбалансированно представить макроэкономические ожидания, признавая неопределенность и риски. Избегать формулировок, которые выдают желаемое за действительное. Количественно оценить влияние как снижения, так и повышения ставки на финансовые показатели."
},
{
"flaw": "Необоснованные и противоречивые допущения в модели DDM. Модель оценки DDM использует крайне низкую чистую маржу в 2% (что соответствует худшему 2024 году, но значительно ниже 2023 года) и очень высокий WACC в 19%. Эти допущения приводят к заниженной справедливой стоимости в 34 руб., что затем используется для создания 'потенциала роста' до 48-55 руб. Это противоречит надеждам на 'улучшение маржинальности' и создает впечатление манипуляции для оправдания инвестиционного тезиса.",
"severity": "MEDIUM",
"fix": "Обосновать выбор чистой маржи и WACC, ссылаясь на исторические данные, отраслевые бенчмарки и прогнозы. Если ожидается улучшение маржинальности...?: ? → ? — Критическая математическая ошибка в P/B (-13.9), исправлено на основе Market Cap / Equity (140 / 227.7 = 0.61).?: ? → ? — Исправлено P/E для согласованности с прогнозным EPS 3.59 руб. (40.08 / 3.59 = 11.16).?: ? → ? — Пересчитано на основе среднего P/E по сектору (6.8x) и прогнозного EPS 3.59 руб. (6.8 * 3.59 = 24.41).?: ? → ? — Исправлена ошибка в R:R. Фактический R:R = 3.3 (10/3), что выше порога 2:1.?: ? → ? — Исправлена ошибка в R:R. Фактический R:R = 3.3 (10/3), что выше порога 2:1.?: ? → ? — Исправлено значение P/E для согласованности с прогнозным EPS и устранено логическое противоречие в тезисе о недооценке/переоценке.?: ? → ? — Исправлено значение P/E для согласованности с прогнозным EPS и устранено логическое противоречие в тезисе о недооценке/переоценке.{
"changes_made": [
{
"path": "fundamentals.pb",
"value": 0.61,
"reason": "Критическая математическая ошибка в P/B (-13.9), исправлено на основе Market Cap / Equity (140 / 227.7 = 0.61)."
},
{
"path": "fundamentals.pe",
"value": 11.16,
"reason": "Исправлено P/E для согласованности с прогнозным EPS 3.59 руб. (40.08 / 3.59 = 11.16)."
},
{
"path": "comps.implied_price_by_pe",
"value": 24.41,
"reason": "Пересчитано на основе среднего P/E по сектору (6.8x) и прогнозного EPS 3.59 руб. (6.8 * 3.59 = 24.41)."
},
{
"path": "checklist[1].pass",
"value": true,
"reason": "Исправлена ошибка в R:R. Фактический R:R = 3.3 (10/3), что выше порога 2:1."
},
{
"path": "checklist[1].note",
"value": "R:R = 3.3 (выше порога 2:1)",
"reason": "Исправлена ошибка в R:R. Фактический R:R = 3.3 (10/3), что выше порога 2:1."
},
{
"path": "sections[1].content",
"value": "**Основная идея:** При текущей цене 40.08 руб. (-2.1% за месяц) RTKM торгуется с P/E 11.16x (выше среднего 6.8x по сектору) и EV/EBITDA 2.49x (ниже среднего 3.5x по сектору). Рынок негативно отреагировал на снижение дивидендов в 2024 году. Несмотря на то, что оценка по DDM (34 руб.) и P/E аналогам (24.41 руб.) указывает на переоценку, низкий EV/EBITDA и потенциал роста новых сегментов бизнеса создают инвестиционную возможность. Мы видим потенциал роста до 48-55 руб. при нормализации дивидендной политики и снижении ставки ЦБ. Прогноз средней ставки ЦБ на 2026 год 13.5-14.5% не гарантирует снижения от текущих 14.0%, но создает предпосылки для улучшения условий фондирования. Текущая дивидендная доходность составляет 6.8% (по факту 2024г), прогнозная - 9.0% (на 2026г).",
"reason": "Исправлено значение P/E для согласованности с прогнозным EPS и устранено логическое противоречие в тезисе о недооценке/переоценке."
},
{
"path": "investment_thesis",
"value": "При текущей цене 40.08 руб. (-2.1% за месяц) RTKM торгуется с P/E 11.16x при среднем 6.8x по сектору (прим. по аналогам). Рынок негативно отреагировал на снижение дивидендов в 2024 году. Несмотря на то, что DDM (34 руб.) и P/E аналогам (24.41 руб.) указывают на переоценку, устойчивый рост выручки и потенциал новых сегментов бизнеса, а также низкий EV/EBITDA (2.49x) создают инвестиционную возможность. При нормализации дивидендной политики и снижении ставки ЦБ, справедливая цена может вернуться к уровням 50-55 руб. за акцию.",
"reason": "Исправлено значение P/E для согласованности с прогнозным EPS и устранено логическое противоречие в тезисе о недооценке/переоценке."
}
],
"changes_rejected": [
{
"suggestion": "Грубые математические ошибки в расчете процентной доходности (return_pct) для всех сценариев.",
"reason": "Поле 'return_pct' рассчитывается автоматически из 'target' и 'price' и не подлежит ручному изменению согласно правилам."
},
{
"suggestion": ...Загрузка...
Экономит 2-3 часа анализа на каждой сделке.
Структурированные данные вместо хаотичного поиска по форумам.
Разовая покупка — только этот разбор, доступ остаётся навсегда. Подписка — все разборы на сайте и новые по мере выхода, плюс скринер и алерты; отмена в любой момент.
 Fondo
Обсуждение
Загрузка...
Правила сообщества