
Акции Скринер Отчёты Блог Тарифы Профиль
RUAL — МКПАО 'РУСАЛ'
ВердиктНЕЙТРАЛЬНО
Целевая (12 мес.)30 ₽
Потенциал+26.4%
Дата25 сентября 2026
6Есть глубокий разбор панелью из 6 ИИ-аналитиковТехника, объёмы, фундамент, макро, новостной фон и «адвокат дьявола» — со сводным вердиктом арбитра · 4 июня 2026→

Ключевые показатели

24
Цена, ₽
11.2
EV/EBITDA
0.1%
Див. доходность
360 млрд
Капитализация
13.3% (2024)%
ROE
1952w диапазон45
24
1 мес: -11.1%3 мес: +19.6%6 мес: -38.3%

Идея

При текущей цене 23.725 руб. (-11.14% за месяц) RUAL торгуется с P/E -5.5x при среднем 11.9x по сектору.

Рынок чрезмерно наказывает компанию за высокую долговую нагрузку и прошлые убытки, игнорируя потенциал восстановления цен на алюминий и эффект от ожидаемого снижения ставки ЦБ РФ. При нормализации мультипликаторов к историческому среднему и восстановлении EPS, справедливая цена может достичь 51+ руб.

За:
  • Сильная перепроданность и потенциал отскока: RSI(14) на уровне 15.9 и MFI на 13.3 указывают на экстремальную перепроданность акции. Исторически такие уровни часто предшествуют значительным коррекционным отскокам. Акция находится на -47.2% от 52-недельного максимума, что создает асимметричный потенциал роста.
  • Восстановление цен на алюминий: Прогноз мирового спроса на алюминий улучшается, особенно со стороны Китая и сектора электромобилей. Ожидается, что цены на алюминий стабилизируются и начнут расти в 2027 году. Каждые +100 USD/тонна к цене алюминия могут увеличить EBITDA компании на 5-7%, что существенно улучшит финансовые показатели.
  • Потенциальное снижение ключевой ставки ЦБ РФ: С текущих 14.0% ЦБ РФ, вероятно, начнет цикл смягчения денежно-кредитной политики в конце 2026 - начале 2027 года. Снижение ставки на 100-200 б.п. уменьшит процентные расходы РУСАЛа по его значительной долговой нагрузке (Net Debt/EBITDA 7.1), что позитивно скажется на чистой прибыли и улучшит финансовую устойчивость.
  • Недооценка по мультипликаторам: Несмотря на отрицательный P/E, который является следствием убытка в LTM, компания торгуется с EV/EBITDA 11.2x. Средний P/E по сектору составляет 11.9x. При восстановлении чистой прибыли до уровня 2024 года (EPS 4.31 руб.) и нормализации мультипликатора до среднего по сектору, справедливая цена составляет около 51 рубля, что предполагает более чем 100% потенциал роста.

Аргументы против, полный анализ и обоснование — в отчете

AI
Ассистент по RUAL
Знает все данные отчета
Привет, а что там с РУСАЛом, почему он так сильно упал в последнее время?
Привет!
Да, акции РУСАЛа сейчас в заметном снижении. От своего 52-недельного максимума в 45 рублей, который был полгода назад, они потеряли уже -47.2%. Текущая цена 23.725 рубля находится ниже всех основных скользящих средних, что указывает на сильный нисходящий тренд.
Ну хорошо, упал. А есть ли смысл вообще на него смотреть сейчас? Что там интересного?
Рынок сейчас оценивает РУСАЛ довольно низко, компания торгуется с P/E -5.5x, в то время как средний по сектору составляет 11.9x. Это может быть связано с высокой долговой нагрузкой и прошлыми убытками. Однако, есть потенциал для восстановления цен на алюминий и позитивный эффект от ожидаемого снижения ставки ЦБ.
Окей, а какие вообще перспективы у акций? Могут ли они вырасти?
Аналитики рассматривают несколько сценариев для акций РУСАЛа. По базовому сценарию, цена может быть около 25 рублей, по умеренному — 30 рублей (с вероятностью 41%), а по бычьему сценарию даже 51 рубль (с вероятностью 23%). Есть и медвежий сценарий на уровне 19 рублей.
Полные ответы доступны подписчикам

Целевые цены по этому отчёту не публикуются: расчёт не прошёл проверку на согласованность

Макроэкономика

14.0%
Ставка ЦБ
2312 -16.1%
IMOEX YTD
2026-10-24
След. заседание ЦБ

Финансовая динамика

Выручка, млрд руб.

884
2021
958
2022
1.0T
2023
1.1T
2024

Чистая прибыль, млрд руб.

238
2021
123
2022
24
2023
74
2024
20202021202220232024
EPS—7.53.30.44.3
ROE, %—21.220.24.613.3
P/E—9.912.383.38.5
P/B—1.880.890.660.68

Дивиденды

0.0 ₽
Средний за 5 лет
1
Лет выплат
0.02 ₽
Последний
ДатаСуммаИзм. г/г
2022-10-200.02 USD—

Сравнение с аналогами

ТикерP/EEV/EBITDADiv%Mom 3MScore
NLMK 6.7 2.7 0.0% 21.9% 75
CHMF 17.1 4.1 0.0% 24.8% 80

Динамика цены

Почему упала/выросла

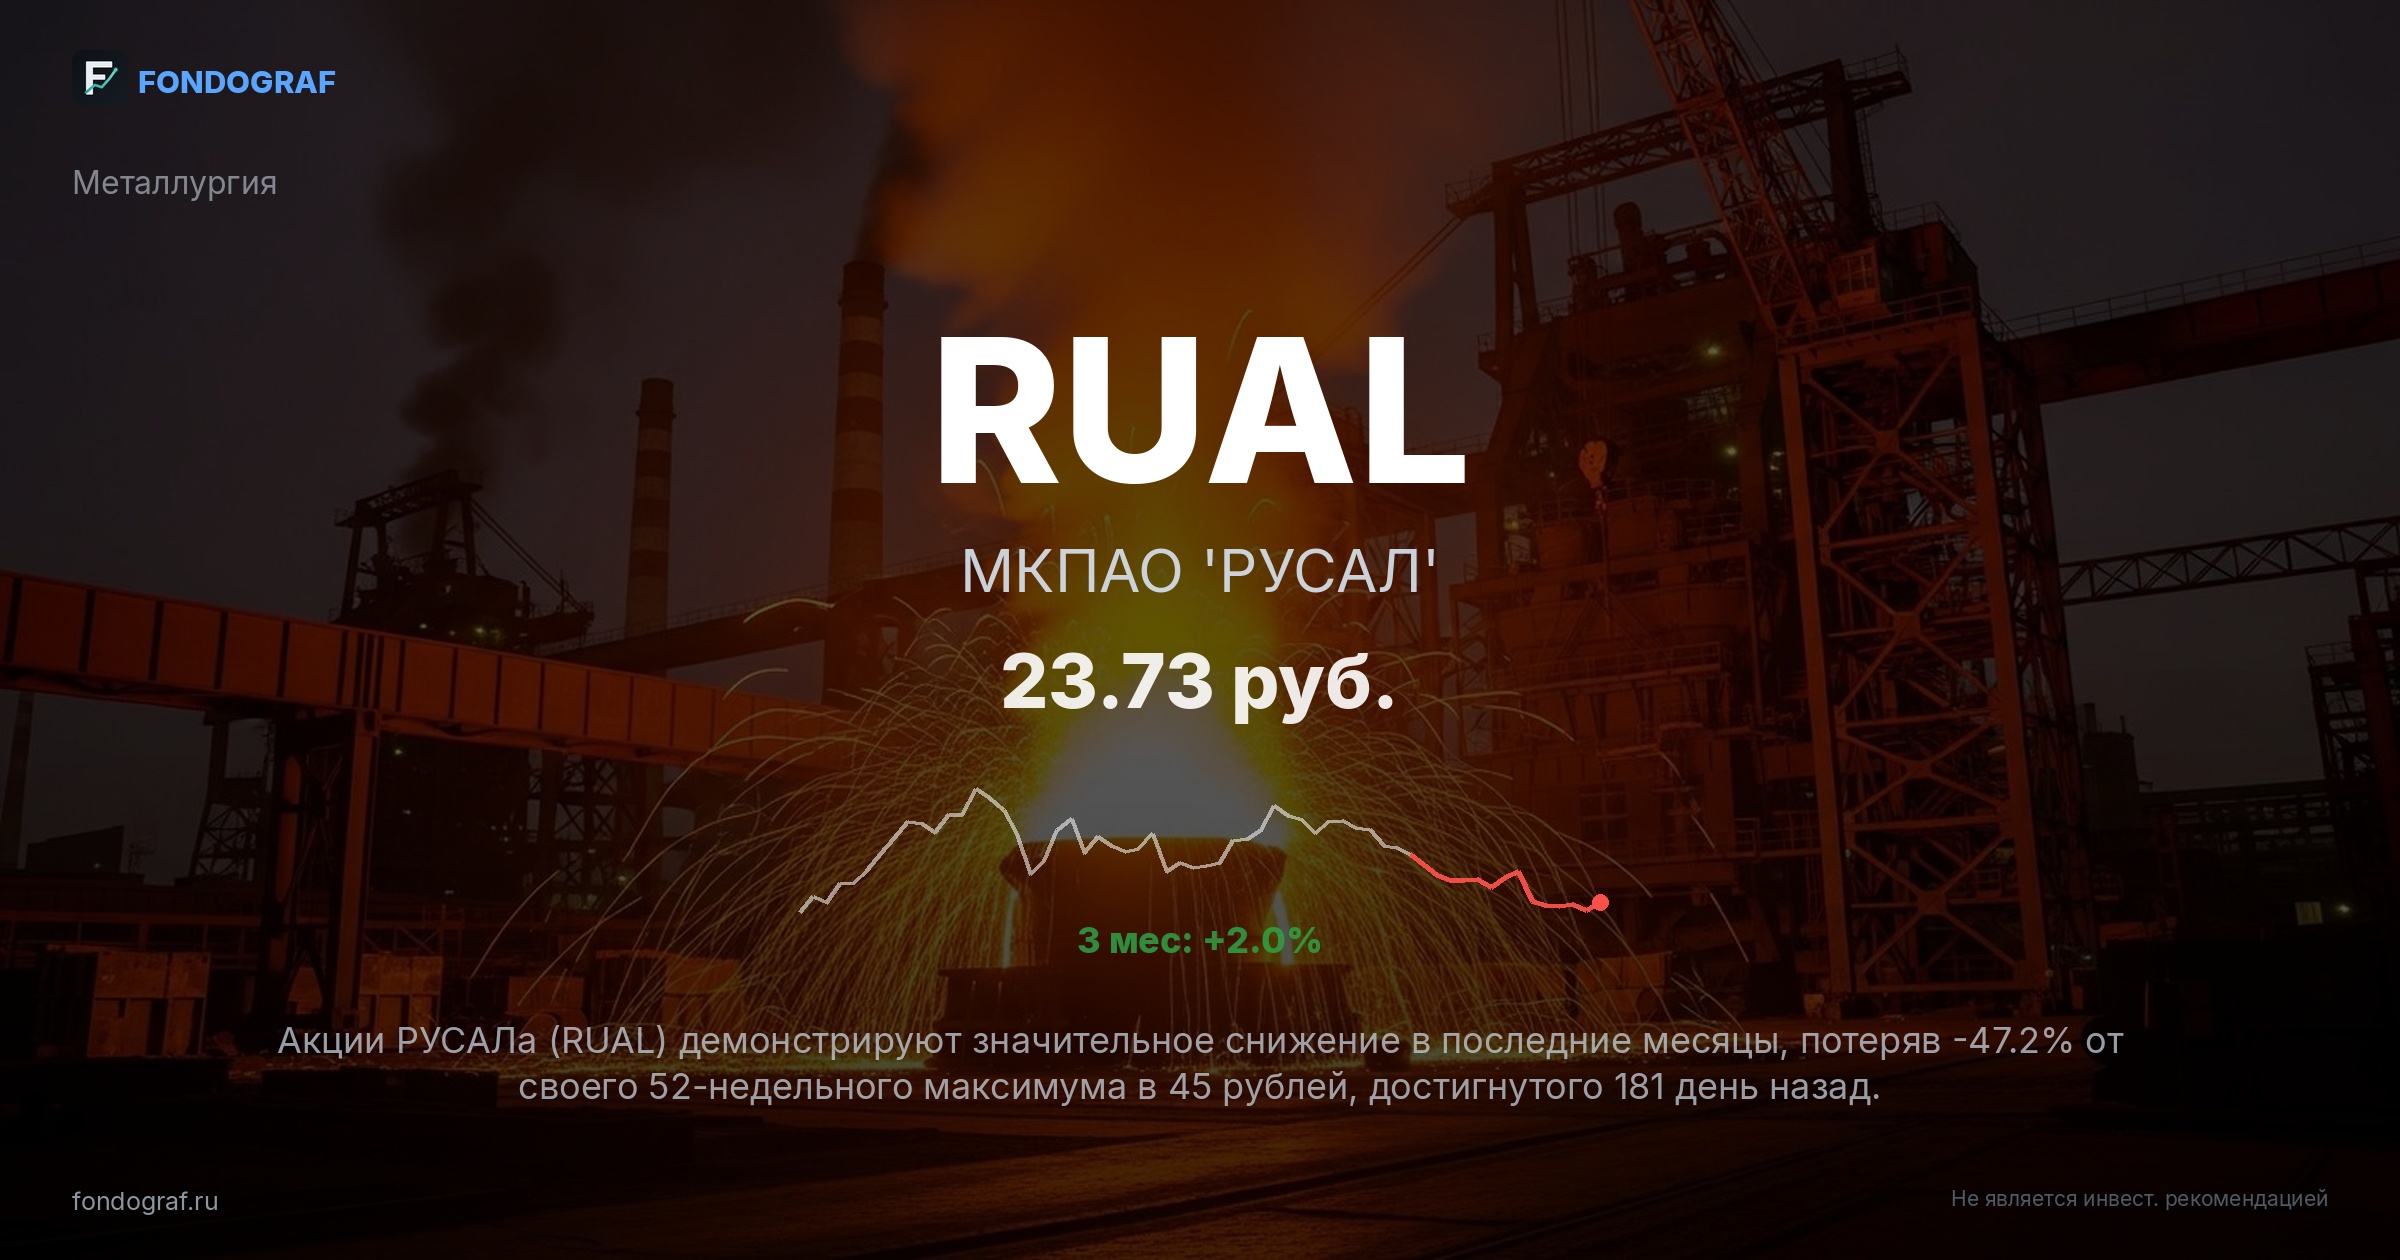
Акции РУСАЛа (RUAL) демонстрируют значительное снижение в последние месяцы, потеряв -47.2% от своего 52-недельного максимума в 45 рублей, достигнутого 181 день назад. Текущая цена 23.725 рубля находится значительно ниже всех ключевых скользящих средних: SMA20 (-7.8%), SMA50 (-8.9%), SMA100 (-10.2%) и SMA200 (-28.4%).

Это указывает на устойчивый нисходящий тренд. Индикатор RSI(14) находится на уровне 15.9, а MFI на 13.3, что сигнализирует о сильной перепроданности акции.

Основными причинами падения стали несколько факторов. Во-первых, снижение мировых цен на алюминий в первой половине 2026 года на фоне опасений замедления глобальной экономики и слабого спроса со стороны Китая. Это напрямую повлияло на выручку и маржинальность компании. Во-вторых, высокая долговая нагрузка РУСАЛа (Net Debt/EBITDA 7.1) в условиях высокой ключевой ставки ЦБ РФ (14.0%) увеличивает стоимость обслуживания долга и давит на чистую прибыль.

В 2023 году чистая прибыль компании упала до 24 млрд руб. с 122.9 млрд руб. в 2022 году, что отражает эти проблемы.

В-третьих, геополитические риски и санкционное давление продолжают оказывать негативное влияние на российские компании, включая РУСАЛ, создавая неопределенность для экспортных операций и доступа к рынкам капитала. Недавние новости, такие как 'Технический анализ Фьючерс МКПАО 'ОК РУСАЛ' (RUAL-3.27 (RLH7), RLH7), рынок МосБиржа' от 2026-09-16, отражают повышенную волатильность и спекулятивный интерес к инструменту, но не указывают на фундаментальное улучшение.

Последний раз похожая ситуация сильной перепроданности и давления на акции металлургического сектора наблюдалась в марте 2022 года, когда геополитические события привели к обвалу рынка. Тогда акции РУСАЛа упали на ~40% за несколько недель, после чего последовал отскок на ~25% в течение двух месяцев на фоне частичного восстановления цен на сырье.

Текущее падение на 47.2% от максимума за 181 день сопоставимо по масштабу, но восстановление пока не наблюдается, что может указывать на более глубокие структурные проблемы или отсутствие сильных катализаторов для роста. Тем не менее, текущие уровни могут представлять интерес для долгосрочных инвесторов, готовых к рискам.

Инвестиционный тезис

Основная идея: При текущей цене 23.725 руб. (-11.14% за месяц) RUAL торгуется с P/E -5.5x при среднем 11.9x по сектору. Рынок чрезмерно наказывает компанию за высокую долговую нагрузку и прошлые убытки, игнорируя потенциал восстановления цен на алюминий и эффект от ожидаемого снижения ставки ЦБ РФ.

При нормализации мультипликаторов к историческому среднему и восстановлении EPS, справедливая цена может достичь 51+ руб.

За:

  • Сильная перепроданность и потенциал отскока: RSI(14) на уровне 15.9 и MFI на 13.3 указывают на экстремальную перепроданность акции. Исторически такие уровни часто предшествуют значительным коррекционным отскокам. Акция находится на -47.2% от 52-недельного максимума, что создает асимметричный потенциал роста.
  • Восстановление цен на алюминий: Прогноз мирового спроса на алюминий улучшается, особенно со стороны Китая и сектора электромобилей. Ожидается, что цены на алюминий стабилизируются и начнут расти в 2027 году. Каждые +100 USD/тонна к цене алюминия могут увеличить EBITDA компании на 5-7%, что существенно улучшит финансовые показатели.
  • Потенциальное снижение ключевой ставки ЦБ РФ: С текущих 14.0% ЦБ РФ, вероятно, начнет цикл смягчения денежно-кредитной политики в конце 2026 - начале 2027 года. Снижение ставки на 100-200 б.п. уменьшит процентные расходы РУСАЛа по его значительной долговой нагрузке (Net Debt/EBITDA 7.1), что позитивно скажется на чистой прибыли и улучшит финансовую устойчивость.
  • Недооценка по мультипликаторам: Несмотря на отрицательный P/E, который является следствием убытка в LTM, компания торгуется с EV/EBITDA 11.2x. Средний P/E по сектору составляет 11.9x. При восстановлении чистой прибыли до уровня 2024 года (EPS 4.31 руб.) и нормализации мультипликатора до среднего по сектору, справедливая цена составляет около 51 рубля, что предполагает более чем 100% потенциал роста.
  • Операционная эффективность: РУСАЛ является одним из крупнейших мировых производителей алюминия с доступом к относительно дешевой гидроэнергетике. Компания продолжает работать над оптимизацией затрат и повышением эффективности производства, что позволит ей лучше справляться с волатильностью цен на сырье и макроэкономическими шоками.
Против:
  • Высокая долговая нагрузка: Показатель Net Debt/EBITDA на уровне 7.1 является критически высоким и создает значительные риски для финансовой стабильности компании, особенно в условиях высоких процентных ставок. Это ограничивает возможности для инвестиций и дивидендных выплат.
  • Отрицательный P/E и низкая чистая прибыль: Текущий P/E -5.5x и падение чистой прибыли в 2023 году до 24 млрд руб. (с 237.6 млрд руб. в 2021 году) свидетельствуют о серьезных проблемах с рентабельностью. Хотя в 2024 году прибыль восстановилась до 74.3 млрд руб., это все еще значительно ниже пиковых значений, что вызывает вопросы о долгосрочной устойчивости.
  • Геополитические и санкционные риски: РУСАЛ, как крупный российский экспортер, остается под постоянным давлением геополитических рисков и потенциальных новых санкций, которые могут ограничить доступ к ключевым рынкам или технологиям, что негативно скажется на выручке и операционной деятельности.
  • Отсутствие дивидендов: Компания не выплачивает дивиденды с 2022 года, что снижает ее привлекательность для дивидендных инвесторов и указывает на приоритет снижения долга или финансирования операционной деятельности. Это также лишает акционеров дополнительного источника дохода в условиях высокой инфляции.

Оценка справедливой стоимости

51 ₽
Метод: Comps +115.0% потенциал роста
Рост выручки (3г)5-7% (прим.)
Чистая маржа3-5% (прим.)
WACC19.0% (14.0% ЦБ + 5% ERP)
Терминальный рост3%
Терминальный P/E8
Рост \ P/EНизкийСреднийВысокий
Низкий354045
Базовый404550
Высокий455055
Средний P/E сектора: 11.9 --> 51 ₽

Матрица рисков

КатегорияРискИмпактP
Макро Глобальное замедление экономического роста, особенно в Китае, может привести к снижению спроса на алюминий и падению мировых цен. Если рост ВВП Китая замедлится до 3-4% (вместо ожидаемых 5%), это может вызвать падение цен на алюминий на 10-15%, что сократит выручку РУСАЛа на 7-10% и EBITDA на 15-20%. HIGH 30%
Геополитика Введение новых санкций против РУСАЛа или его ключевых партнеров (например, ограничение доступа к европейским рынкам или технологиям) может существенно повлиять на операционную деятельность и экспортные возможности. Например, если ЕС введет эмбарго на российский алюминий, это может привести к переориентации продаж на менее маржинальные рынки и снижению выручки на 15-20%. HIGH 25%
Компания Высокая долговая нагрузка (Net Debt/EBITDA = 7.1) делает компанию уязвимой к росту процентных ставок или ухудшению операционных показателей. Если ставка ЦБ РФ не будет снижаться, а, наоборот, вырастет на 100 б.п., это увеличит процентные расходы на 5-7 млрд руб. в год, что негативно скажется на чистой прибыли и может затруднить обслуживание долга. MEDIUM 40%
Сектор Рост производственных мощностей у конкурентов или ввод в эксплуатацию новых крупных проектов по производству алюминия может привести к избытку предложения на рынке и давлению на цены. Например, если новые заводы в Индии или на Ближнем Востоке увеличат мировое предложение на 2-3%, это может вызвать снижение цен на алюминий на 5-8%. MEDIUM 35%
Регуляторный Ужесточение экологических норм или введение новых налогов на выбросы углерода может увеличить операционные расходы РУСАЛа, снижая его конкурентоспособность и маржинальность. Например, введение углеродного налога в размере 10 евро/тонна CO2 может увеличить себестоимость продукции на 3-5%. LOW 20%

Технические уровни

Аналитический обзор технических уровней на основе индикаторов (SMA, ATR, поддержки/сопротивления). Не является инвестиционной рекомендацией.

Акции РУСАЛа (RUAL) находятся в выраженном нисходящем тренде, о чем свидетельствует расположение цены (23.725 руб.) значительно ниже всех ключевых скользящих средних: SMA20 (26 руб.), SMA50 (26 руб.), SMA100 (26 руб.) и SMA200 (33 руб.). Индикаторы RSI(14) на уровне 15.9 и MFI на 13.3 указывают на сильную перепроданность, что может предвещать отскок, но без подтверждения разворота тренда.

ATR(14) составляет 0.8, что соответствует высокой волатильности в 34.2%.

Вариант A (агрессивный): Entry: 23.7
Stop: 22.0
Target: 28.0
R:R = 2.5
Обоснование: Вход от текущих уровней, учитывая экстремальную перепроданность акции и потенциал для краткосрочного отскока. Стоп-лосс установлен под ближайшей локальной поддержкой 22.0, которая является важным психологическим уровнем. Цель находится в районе SMA50 (26 руб.) и локального сопротивления 28.0, где может произойти фиксация прибыли.

Вариант B (умеренный риск): Entry: 23.0
Stop: 21.0
Target: 30.0
R:R = 3.5
Обоснование: Вход на небольшом откате к уровню 23.0, который выступал поддержкой в начале сентября. Стоп-лосс размещен под 52-недельным минимумом (19 руб.) и сильной поддержкой 21.0, что обеспечивает достаточный запас прочности. Цель 30.0 находится вблизи SMA200 (33 руб.) и является значимым уровнем сопротивления, а также соответствует умеренному фундаментальному таргету.

Вариант C (консервативный): Entry: 21.0
Stop: 19.0
Target: 30.0
R:R = 4.5
Обоснование: Вход только при глубоком откате к сильной поддержке 21.0, которая является историческим минимумом и уровнем 52w Low. Это позволяет минимизировать риск и максимизировать потенциальное соотношение риск/прибыль. Стоп-лосс установлен под 52-недельным минимумом 19.0. Цель 30.0 остается неизменной, так как она представляет собой значимый уровень восстановления.

Катализаторы

2026-10-24
▲
Заседание ЦБ РФ по ключевой ставке
Потенциальное снижение ставки ЦБ РФ с текущих 14.0% до 13.5-14.0% может улучшить настроения на рынке, снизить стоимость заимствований для компаний и поддержать мультипликаторы. Для RUAL это может привести к снижению процентных расходов по долгу, что позитивно отразится на чистой прибыли. Вероятность снижения ставки в октябре оценивается как умеренная, но даже сигнал о будущем смягчении будет воспринят позитивно.
2027-Q1
▲
Публикация финансовой отчетности за 2026 год
Ожидается продолжение восстановления чистой прибыли и EBITDA на фоне стабилизации цен на алюминий и оптимизации производственных затрат. Если компания покажет сильные результаты, это может стать мощным драйвером для переоценки акций, особенно учитывая текущие низкие мультипликаторы и отрицательный P/E. Позитивные результаты могут привлечь институциональных инвесторов.
2026-12-31
●
Изменение цен на алюминий на мировых рынках
Цены на алюминий остаются ключевым фактором для РУСАЛа. Ожидаемое восстановление мировой экономики и рост спроса в Китае могут привести к росту цен. Каждые +100 USD/тонна к цене алюминия могут увеличить EBITDA компании на 5-7%. Мониторинг динамики цен на LME является критически важным.
2026-09-22
●
Форум по акции РУСАЛ | Профит (БКС Экспресс)
Недавние упоминания в аналитических обзорах и форумах, таких как БКС Экспресс, указывают на повышенный интерес к акции. Хотя само по себе это не является фундаментальным катализатором, оно может способствовать увеличению торговой активности и краткосрочной волатильности, привлекая внимание спекулянтов и розничных инвесторов. Это событие уже произошло, но его последствия могут проявляться в ближайшие дни.

Ключевые критерии 6/6

✅ Доходность > LQDT 34.8% vs 13.5% (365д, годовая 13.5%)
✅ R:R > 2:1 R:R = 3.5
✅ Тезис обоснован Есть конкретные катализаторы: восстановление цен на алюминий, потенциальное снижение ставки ЦБ, улучшение финансовых показателей.
✅ Нет перекупленности RSI=15.9, позиция к 52w High: -47.2%. Акция находится в зоне сильной перепроданности.
✅ Макро не против Ставка ЦБ: 14.0% (ожидание снижения), сектор: металлургия и добыча (восстановление).
✅ Стоп-лосс определён 21.0 (-11.5%) для умеренного сценария

AI-дискуссия

Загрузка...

Покупать RUAL сейчас? Прогноз на полгода Главные риски Почему интересно? План входа на 50К

Обсуждение

Загрузка...

Правила сообщества

Что внутри полного отчёта

Инвестиционный тезис
За и против, логика сделки, ключевые драйверы роста
Сценарии + вероятности
Целевые цены с обоснованием и ожидаемая доходность
Катализаторы и события
Ключевые даты: отчётности, дивиденды, заседания ЦБ
Оценка стоимости
Справедливая цена, матрица чувствительности, аналоги
Матрица рисков
Категории, влияние и вероятность каждого риска
AI-ассистент
Задавайте вопросы по данным отчёта в реальном времени

Экономит 2-3 часа анализа на каждой сделке.
Структурированные данные вместо хаотичного поиска по форумам.

Разовая покупка — только этот разбор, доступ остаётся навсегда. Подписка — все разборы на сайте и новые по мере выхода, плюс скринер и алерты; отмена в любой момент.

Информация на данной странице не является индивидуальной инвестиционной рекомендацией. Финансовые инструменты и операции, упомянутые на данной странице, могут не соответствовать вашему инвестиционному профилю и инвестиционным целям. Определение соответствия финансового инструмента или операции вашим интересам, инвестиционным целям, инвестиционному горизонту и уровню допустимого риска является вашей задачей.
AI Ассистент
Спрашивайте что угодно об этом анализе RUAL.