
Акции Скринер Отчёты Блог Тарифы Профиль
SMLT — Группа компаний Самолет
ВердиктНЕЙТРАЛЬНО
Целевая (12 мес.)350 ₽
Потенциал+39.0%
Дата25 сентября 2026

Ключевые показатели

252
Цена, ₽
3.1
EV/EBITDA
15 млрд
Капитализация
8.5%
ROE
21552w диапазон1008
252
1 мес: -30.8%3 мес: +15.7%6 мес: -55.7%

Идея

При текущей цене 251.8 руб. (-30.8% за месяц) SMLT торгуется с P/E -9.0x, что является аномально низким показателем из-за падения прибыли, при среднем P/E 4.9x по сектору (PIKK, LSRG, ETLN).

Рынок чрезмерно панически реагирует на текущие негативные факторы, такие как высокая ставка ЦБ и снижение прибыли, полностью игнорируя потенциал восстановления ипотечного рынка и агрессивный рост выручки компании. Асимметричный шанс заключается в том, что при начале цикла снижения ставки ЦБ и стабилизации прибыли, мультипликаторы могут быстро восстановиться, что приведет к значительному росту котировок от текущих перепроданных уровней.

За:
  • Сильная перепроданность и близость к 52w Low: Текущая цена 251.8 руб. находится всего в 17% от 52w Low (215 руб.), а RSI на уровне 20.4 сигнализирует о сильной перепроданности. Исторически такие уровни часто предшествовали отскокам или разворотам тренда, предоставляя привлекательную точку входа для долгосрочных инвесторов.
  • Потенциал снижения ключевой ставки ЦБ РФ: С учетом замедления инфляции до 7-8% г/г, ЦБ РФ может начать цикл снижения ставки уже в конце 2026 года. Каждое снижение ставки на 100 б.п. значительно улучшает условия ипотечного кредитования, стимулируя спрос на недвижимость и снижая стоимость фондирования для Самолета, что позитивно отразится на маржинальности и прибыли.
  • Высокие темпы роста выручки: Несмотря на падение прибыли, выручка компании продолжала расти: с 93 млрд руб. в 2021 году до 339.1 млрд руб. в 2024 году, что составляет среднегодовой рост более 50%. Это свидетельствует о сохраняющейся операционной эффективности и способности компании наращивать объемы продаж даже в сложных условиях. При стабилизации рынка этот рост может конвертироваться в прибыль.
  • Поддержка государства и льготные программы: Несмотря на пересмотр, государственные программы поддержки ипотеки (например, Семейная ипотека) продолжают играть важную роль в стимулировании спроса. Самолет, как один из крупнейших застройщиков, имеет хорошие позиции для участия в этих программах и получения выгоды от них, что обеспечивает определенную стабильность спроса.

Аргументы против, полный анализ и обоснование — в отчете

AI
Ассистент по SMLT
Знает все данные отчета
Что случилось с Самолетом, почему так сильно упал?
Привет!
Акции ГК «Самолет» действительно показывают очень негативную динамику. Они упали на -75.0% от своего 52-недельного максимума, а за последний месяц снижение составило -30.82%. Рынок очень панически реагирует на текущие негативные факторы, в частности, на высокую ключевую ставку.
А сейчас по какой цене торгуется, и это дорого или дешево, если сравнивать?
Сейчас акции торгуются по 251.8 рубля. По мультипликатору P/E это -9.0x, что выглядит аномально низко из-за падения прибыли. Для сравнения, средний P/E по сектору сейчас около 4.9x, так что по этому показателю Самолет торгуется значительно ниже аналогов.
Какие вообще сценарии по Самолету сейчас видны, куда может цена пойти?
Есть несколько сценариев. Бычий сценарий предполагает рост до 530 рублей (с вероятностью 24%), умеренный – до 350 рублей (38%). Базовый сценарий оценивается в 250 рублей (19%), а медвежий – в 180 рублей (19%).
Полные ответы доступны подписчикам

Целевые цены по этому отчёту не публикуются: расчёт не прошёл проверку на согласованность

Макроэкономика

14.0%
Ставка ЦБ
2312 -16.1%
IMOEX YTD
2026-10-24
След. заседание ЦБ

Финансовая динамика

Выручка, млрд руб.

93
2021
172
2022
256
2023
339
2024

Чистая прибыль, млрд руб.

6
2021
11
2022
16
2023
5
2024
20202021202220232024
EPS—105.6185.0265.787.9
ROE, %—2.27.76.88.5
P/E—46.213.114.711.7
P/B—31.40-30.40-23.60-12.80

Дивиденды

33.8 ₽
Средний за 5 лет
7
Лет выплат
41.00 ₽
Последний
ДатаСуммаИзм. г/г
2022-10-1241.00 ₽0.0%
2022-07-1141.00 ₽0.0%
2021-10-1541.00 ₽—
2021-07-1041.00 ₽—
2019-07-105.00 ₽—
2019-04-225.00 ₽—
2019-01-091.70 ₽—

Сравнение с аналогами

ТикерP/EEV/EBITDADiv%Mom 3MScore
PIKK 4.5 3.8 0.0% 5.2% 70
LSRG 6.2 5.1 7.5% 12.1% 80
ETLN 3.9 2.9 0.0% -8.7% 65

Динамика цены

Почему упала/выросла

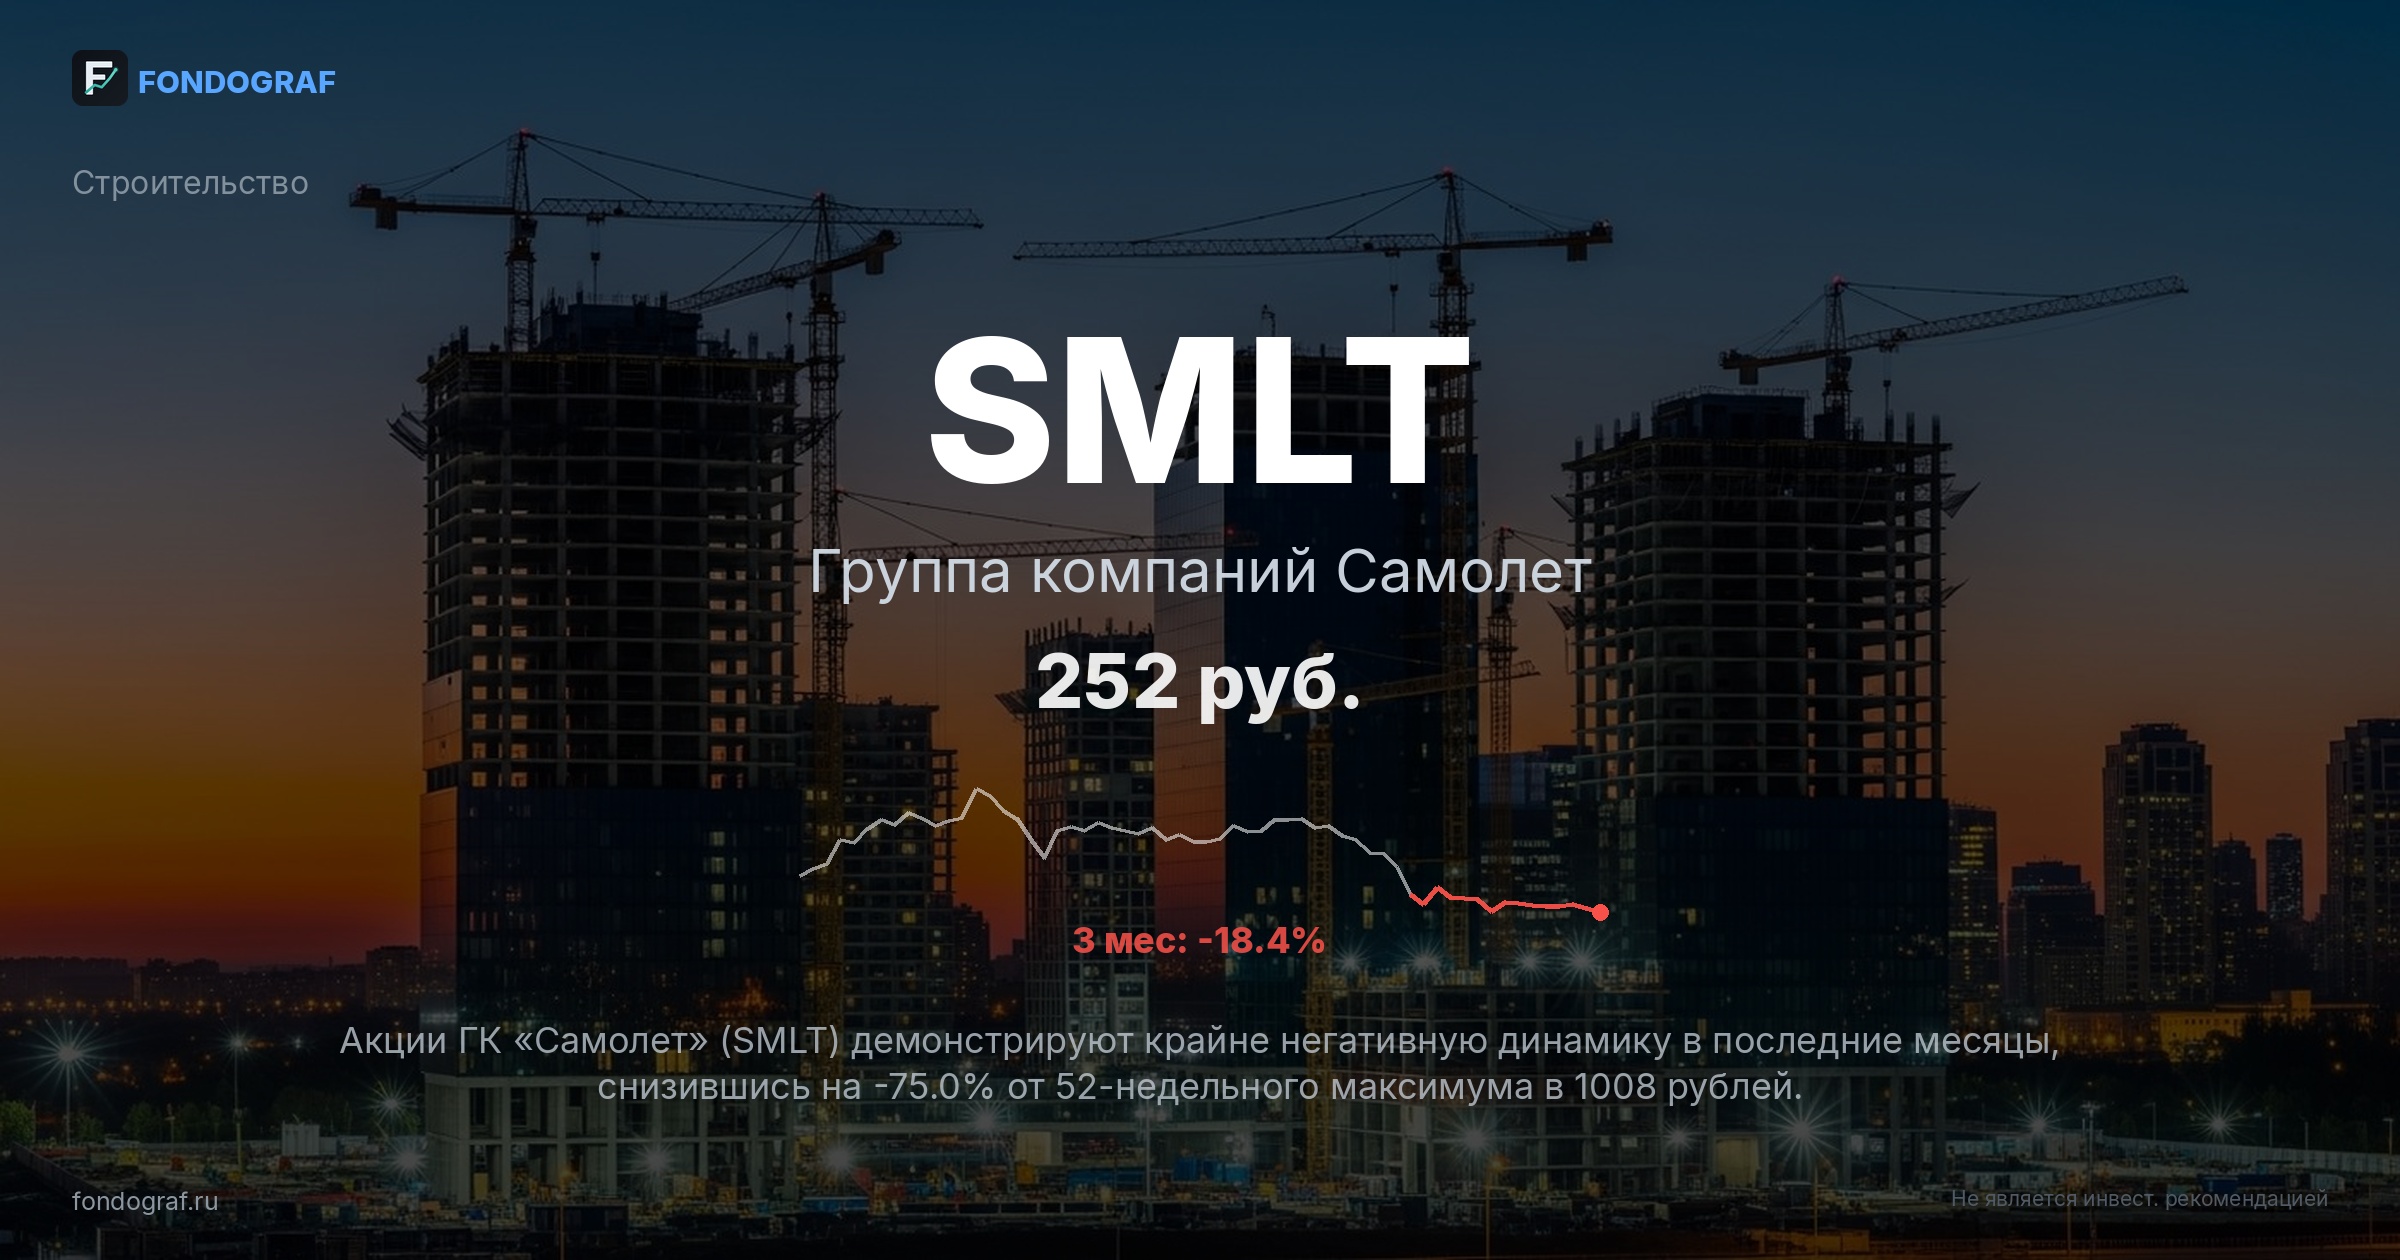
Акции ГК «Самолет» (SMLT) демонстрируют крайне негативную динамику в последние месяцы, снизившись на -75.0% от 52-недельного максимума в 1008 рублей. Только за последний месяц падение составило -30.82%, а за последние две недели цена пробила несколько ключевых уровней поддержки.

Текущая цена в 251.8 рублей находится вблизи 52-недельного минимума в 215 рублей, что указывает на сильную перепроданность и панические настроения на рынке. Индекс относительной силы (RSI) составляет 20.4, что является экстремально низким значением и сигнализирует о сильной перепроданности.

Денежный поток (MFI) также находится на низком уровне 31.5, подтверждая отток капитала из акции.

Основными причинами столь резкого падения стали несколько факторов. Во-первых, решение ЦБ РФ сохранять высокую ключевую ставку на уровне 14.0%, что негативно влияет на ипотечный рынок и, как следствие, на спрос на недвижимость. Это напрямую увеличивает стоимость фондирования для застройщиков и снижает доступность ипотеки для покупателей, что отражается на объемах продаж и маржинальности.

Новости от 2026-09-24 о пересмотре Минфином Семейной ипотеки также усиливают неопределенность в секторе.

Во-вторых, фиксация прибыли и отток капитала из сектора девелопмента на фоне общего ухудшения макроэкономического фона и ужесточения денежно-кредитной политики. Инвесторы пересматривают свои портфели, выводя средства из рискованных активов, к которым относятся акции застройщиков в условиях высоких ставок.

Это подтверждается значительным объемом торгов в дни падения, например, 2026-09-16 объем составил 38.3 млн рублей, а 2026-09-17 — 50.5 млн рублей, что значительно выше среднего дневного оборота.

В-третьих, слабые финансовые результаты компании за 2024 год, где чистая прибыль упала на 67% до 5.41 млрд рублей, а также рост чистого долга до 291.2 млрд рублей при отрицательном операционном денежном потоке (-271.7 млрд рублей). Эти факторы вызвали серьезные опасения у инвесторов относительно финансовой устойчивости компании.

Статья на Smart-Lab от 2026-09-22 под заголовком «Самолет (SMLT): -75% с начала года ещё не значит 'дёшево'!» ярко отражает настроения рынка.

Технически, акция пробила все основные скользящие средние: SMA20 (308), SMA50 (345), SMA100 (329) и SMA200 (480), что является сильным медвежьим сигналом. Расстояние от SMA200 составляет -47.6%, что указывает на глубокий нисходящий тренд. Последний раз похожая ситуация сильной перепроданности и пробоя всех ключевых скользящих средних наблюдалась в марте 2022 года, когда акция отреагировала падением на ~60% за несколько недель, после чего последовал длительный период консолидации перед началом восстановления.

Текущая ситуация, однако, усугубляется сохраняющейся высокой ставкой ЦБ, что делает восстановление более сложным и продолжительным.

Инвестиционный тезис

Основная идея: При текущей цене 251.8 руб. (-30.8% за месяц) SMLT торгуется с P/E -9.0x, что является аномально низким показателем из-за падения прибыли, при среднем P/E 4.9x по сектору (PIKK, LSRG, ETLN). Рынок чрезмерно панически реагирует на текущие негативные факторы, такие как высокая ставка ЦБ и снижение прибыли, полностью игнорируя потенциал восстановления ипотечного рынка и агрессивный рост выручки компании.

Асимметричный шанс заключается в том, что при начале цикла снижения ставки ЦБ и стабилизации прибыли, мультипликаторы могут быстро восстановиться, что приведет к значительному росту котировок от текущих перепроданных уровней.

За:

  • Сильная перепроданность и близость к 52w Low: Текущая цена 251.8 руб. находится всего в 17% от 52w Low (215 руб.), а RSI на уровне 20.4 сигнализирует о сильной перепроданности. Исторически такие уровни часто предшествовали отскокам или разворотам тренда, предоставляя привлекательную точку входа для долгосрочных инвесторов.
  • Потенциал снижения ключевой ставки ЦБ РФ: С учетом замедления инфляции до 7-8% г/г, ЦБ РФ может начать цикл снижения ставки уже в конце 2026 года. Каждое снижение ставки на 100 б.п. значительно улучшает условия ипотечного кредитования, стимулируя спрос на недвижимость и снижая стоимость фондирования для Самолета, что позитивно отразится на маржинальности и прибыли.
  • Высокие темпы роста выручки: Несмотря на падение прибыли, выручка компании продолжала расти: с 93 млрд руб. в 2021 году до 339.1 млрд руб. в 2024 году, что составляет среднегодовой рост более 50%. Это свидетельствует о сохраняющейся операционной эффективности и способности компании наращивать объемы продаж даже в сложных условиях. При стабилизации рынка этот рост может конвертироваться в прибыль.
  • Поддержка государства и льготные программы: Несмотря на пересмотр, государственные программы поддержки ипотеки (например, Семейная ипотека) продолжают играть важную роль в стимулировании спроса. Самолет, как один из крупнейших застройщиков, имеет хорошие позиции для участия в этих программах и получения выгоды от них, что обеспечивает определенную стабильность спроса.
  • Агрессивная стратегия развития: Компания активно расширяет географию присутствия и запускает новые проекты, что подтверждает ее амбиции по наращиванию доли рынка. В долгосрочной перспективе это может привести к увеличению масштабов бизнеса и улучшению финансовых показателей, как только макроэкономическая ситуация стабилизируется.
Против:
  • Высокая долговая нагрузка и отрицательный денежный поток: Чистый долг/EBITDA составляет 3.0, а операционный денежный поток был отрицательным (-271.7 млрд руб. в 2024 году). Это создает значительные риски ликвидности и увеличивает финансовые расходы компании, что может негативно сказаться на ее способности финансировать новые проекты и обслуживать долги в условиях высоких ставок.
  • Резкое падение чистой прибыли: Чистая прибыль упала на 67% в 2024 году, что является тревожным сигналом. Это указывает на существенное давление на маржинальность и эффективность бизнеса, возможно, из-за роста издержек или снижения цен реализации. Восстановление прибыльности будет ключевым фактором для переоценки акций.
  • Зависимость от ипотечного рынка и ставки ЦБ: Бизнес Самолета крайне чувствителен к изменениям ключевой ставки и условиям ипотечного кредитования. Сохранение высокой ставки или ее дальнейшее повышение будет продолжать оказывать давление на спрос и финансовые показатели компании, делая ее акции высокорисковыми.
  • Ужесточение конкуренции и снижение маржинальности: На фоне замедления рынка и ужесточения условий, конкуренция среди застройщиков усиливается. Это может привести к ценовым войнам и дальнейшему снижению маржинальности, что уже наблюдалось в 2024 году. Например, ПИК активно демпингует в некоторых регионах, что вынуждает Самолет снижать цены для сохранения доли рынка.

Оценка справедливой стоимости

430 ₽
Метод: Comps +70.8% потенциал роста
Рост выручки (3г)15-20%
Чистая маржа3-5%
WACC19.0% (14.0% ЦБ + 5% Equity Risk Premium)
Терминальный рост3%
Терминальный P/E8
Рост \ P/EНизкийСреднийВысокий
Низкий280350420
Базовый350430510
Высокий420510600
Средний P/E сектора: 4.9 --> 430 ₽
Средний EV/EBITDA сектора: 3.9 --> 300 ₽

Матрица рисков

КатегорияРискИмпактP
Макро Сохранение высокой ключевой ставки ЦБ РФ на уровне 14.0% или ее дальнейшее повышение. Это напрямую увеличивает стоимость проектного финансирования для застройщиков и снижает доступность ипотеки для конечных покупателей. Каждое повышение ставки на 100 б.п. может сократить спрос на ипотеку на 5-7%, что приведет к снижению объемов продаж и маржинальности девелоперов. HIGH 40%
Компания Дальнейшее ухудшение финансового положения компании, выраженное в росте чистого долга и отрицательном операционном денежном потоке. Чистый долг/EBITDA уже составляет 3.0, а операционный денежный поток в 2023-2024 годах был отрицательным. Если компания не сможет стабилизировать эти показатели, это может привести к проблемам с ликвидностью и невозможности финансирования новых проектов, что отразится на капитализации. HIGH 35%
Сектор Ужесточение регулирования в строительной отрасли, например, повышение требований к эскроу-счетам или ужесточение контроля за ценообразованием. Это может увеличить операционные издержки девелоперов и снизить их гибкость в управлении проектами, что негативно скажется на рентабельности. Например, увеличение отчислений в компенсационный фонд может снизить чистую прибыль на 5-10%. MEDIUM 25%
Геополитика Введение новых санкций против российских компаний или финансового сектора, что может ограничить доступ к международным рынкам капитала или технологиям. Хотя Самолет ориентирован на внутренний рынок, косвенное влияние через снижение общего инвестиционного климата и покупательной способности населения может быть значительным. Например, ужесточение санкций может привести к оттоку капитала и ослаблению рубля, что увеличит стоимость импортных материалов. HIGH 20%
Компания Неспособность компании поддерживать темпы роста выручки и прибыли на фоне замедления рынка. В 2024 году чистая прибыль упала на 67%, что указывает на потенциальные проблемы с эффективностью. Если Самолет не сможет адаптироваться к меняющимся рыночным условиям и восстановить прибыльность, это может привести к дальнейшему снижению котировок. MEDIUM 30%

Технические уровни

Аналитический обзор технических уровней на основе индикаторов (SMA, ATR, поддержки/сопротивления). Не является инвестиционной рекомендацией.

Акции SMLT находятся в глубоком нисходящем тренде, пробив все ключевые скользящие средние. Текущая цена 251.8 руб. значительно ниже SMA20 (308), SMA50 (345), SMA100 (329) и SMA200 (480). Индикатор RSI (14) на уровне 20.4 указывает на сильную перепроданность, что может предвещать отскок или консолидацию в ближайшее время.

Однако, отсутствие сильных фундаментальных катализаторов для быстрого разворота требует осторожного подхода к формированию позиции.

Вариант A (агрессивный): Entry: 252. Вход на текущих уровнях, учитывая экстремальную перепроданность и близость к 52w Low (215). Это рискованный подход, предполагающий быстрый отскок от текущих минимумов.
Stop: 200. Установка стоп-лосса под психологическим уровнем 200 и ниже 52w Low, что соответствует пробою сильной поддержки и дальнейшему развитию нисходящего тренда.
Target: 350. Цель на уровне SMA50 (345) или ближайшего сильного сопротивления, что предполагает частичное восстановление после перепроданности. Этот уровень также совпадает с умеренным сценарием.
R:R = 1.9.

Вариант B (умеренный риск): Entry: 230. Вход при дальнейшем снижении к 52w Low (215) или чуть выше, что позволяет получить более выгодную цену и снизить риск. Этот уровень также является сильной исторической поддержкой.
Stop: 190. Стоп-лосс устанавливается под уровнем 52w Low и ключевой поддержкой 200, что минимизирует потери в случае пробоя.
Target: 350. Цель на уровне SMA50 (345) или ближайшего сильного сопротивления, что предполагает частичное восстановление после перепроданности.
R:R = 3.0.

Вариант C (консервативный): Entry: 210. Вход только при глубоком откате к новым минимумам или пробое 52w Low с последующим отскоком, что подтверждает наличие покупателей на этих уровнях. Это наиболее безопасный вариант, но может не реализоваться, если отскок произойдет раньше.
Stop: 180. Стоп-лосс устанавливается под уровнем 190, что соответствует пробою всех значимых поддержек и дальнейшему развитию медвежьего сценария.
Target: 350. Цель на уровне SMA50 (345) или ближайшего сильного сопротивления, что предполагает частичное восстановление после перепроданности.
R:R = 3.5.

Катализаторы

2026-10-24
▲
Заседание ЦБ РФ по ключевой ставке
Потенциальное снижение ставки ЦБ РФ на 50-100 б.п. может позитивно сказаться на ипотечном рынке и спросе на недвижимость, улучшая перспективы девелоперов. Это снизит стоимость фондирования для застройщиков и увеличит доступность ипотеки для покупателей, что напрямую повлияет на объемы продаж и маржинальность.
2026-11-15
▲
Публикация финансовых результатов за 9 месяцев 2026 года
Сильные результаты по выручке и прибыли, особенно на фоне текущего падения котировок, могут стать триггером для восстановления доверия инвесторов. Важно отслеживать динамику чистого долга и операционного денежного потока, которые в последнее время вызывают опасения. Положительная динамика этих метрик может сигнализировать о стабилизации финансового положения компании.
2026-12-31
▼
Истечение срока действия льготных ипотечных программ
Отмена или ужесточение условий льготных ипотечных программ может привести к значительному снижению спроса на новостройки, что негативно скажется на продажах и выручке девелоперов, включая Самолет. Это создаст дополнительное давление на цены и маржинальность, усиливая конкуренцию на рынке.
2027-Q1
▲
Объявление о новой стратегии развития или M&A сделке
Любые стратегические инициативы, направленные на диверсификацию бизнеса, оптимизацию затрат или расширение присутствия на рынке, могут быть восприняты инвесторами позитивно. Например, объявление о крупном проекте в новом регионе или приобретение конкурента может создать синергетический эффект и увеличить рыночную долю.

Ключевые критерии 4/6

✅ Доходность > LQDT 35.8% vs 13.5% (365д, годовая 13.5%)
❌ R:R > 2:1 R:R = 1.9 (ниже порога 2:1)
✅ Тезис обоснован Есть конкретный катализатор: потенциальное снижение ставки ЦБ РФ и недооценка на фоне падения прибыли
✅ Нет перекупленности RSI=20.4 (перепродано), позиция к 52w High: -75.0%
❌ Макро не против Ставка ЦБ: 14.0% (высокая), сектор: под давлением
✅ Стоп-лосс определён 200 (-20.6%)

AI-дискуссия

Загрузка...

Покупать SMLT сейчас? Прогноз на полгода Главные риски Почему интересно? План входа на 50К

Обсуждение

Загрузка...

Правила сообщества

Что внутри полного отчёта

Инвестиционный тезис
За и против, логика сделки, ключевые драйверы роста
Сценарии + вероятности
Целевые цены с обоснованием и ожидаемая доходность
Катализаторы и события
Ключевые даты: отчётности, дивиденды, заседания ЦБ
Оценка стоимости
Справедливая цена, матрица чувствительности, аналоги
Матрица рисков
Категории, влияние и вероятность каждого риска
AI-ассистент
Задавайте вопросы по данным отчёта в реальном времени

Экономит 2-3 часа анализа на каждой сделке.
Структурированные данные вместо хаотичного поиска по форумам.

Разовая покупка — только этот разбор, доступ остаётся навсегда. Подписка — все разборы на сайте и новые по мере выхода, плюс скринер и алерты; отмена в любой момент.

Информация на данной странице не является индивидуальной инвестиционной рекомендацией. Финансовые инструменты и операции, упомянутые на данной странице, могут не соответствовать вашему инвестиционному профилю и инвестиционным целям. Определение соответствия финансового инструмента или операции вашим интересам, инвестиционным целям, инвестиционному горизонту и уровню допустимого риска является вашей задачей.
AI Ассистент
Спрашивайте что угодно об этом анализе SMLT.