
Акции Скринер Отчёты Блог Тарифы Профиль
TATN — Татнефть им. В.Д. Шашина
ВердиктИНТЕРЕСНО
Целевая (12 мес.)740 ₽
Потенциал+17.3%
Дата16 сентября 2026

Ключевые показатели

631
Цена, ₽
9.2
P/E
4.4
EV/EBITDA
5.4%
Див. доходность
1.5 трлн
Капитализация
41352w диапазон682
631
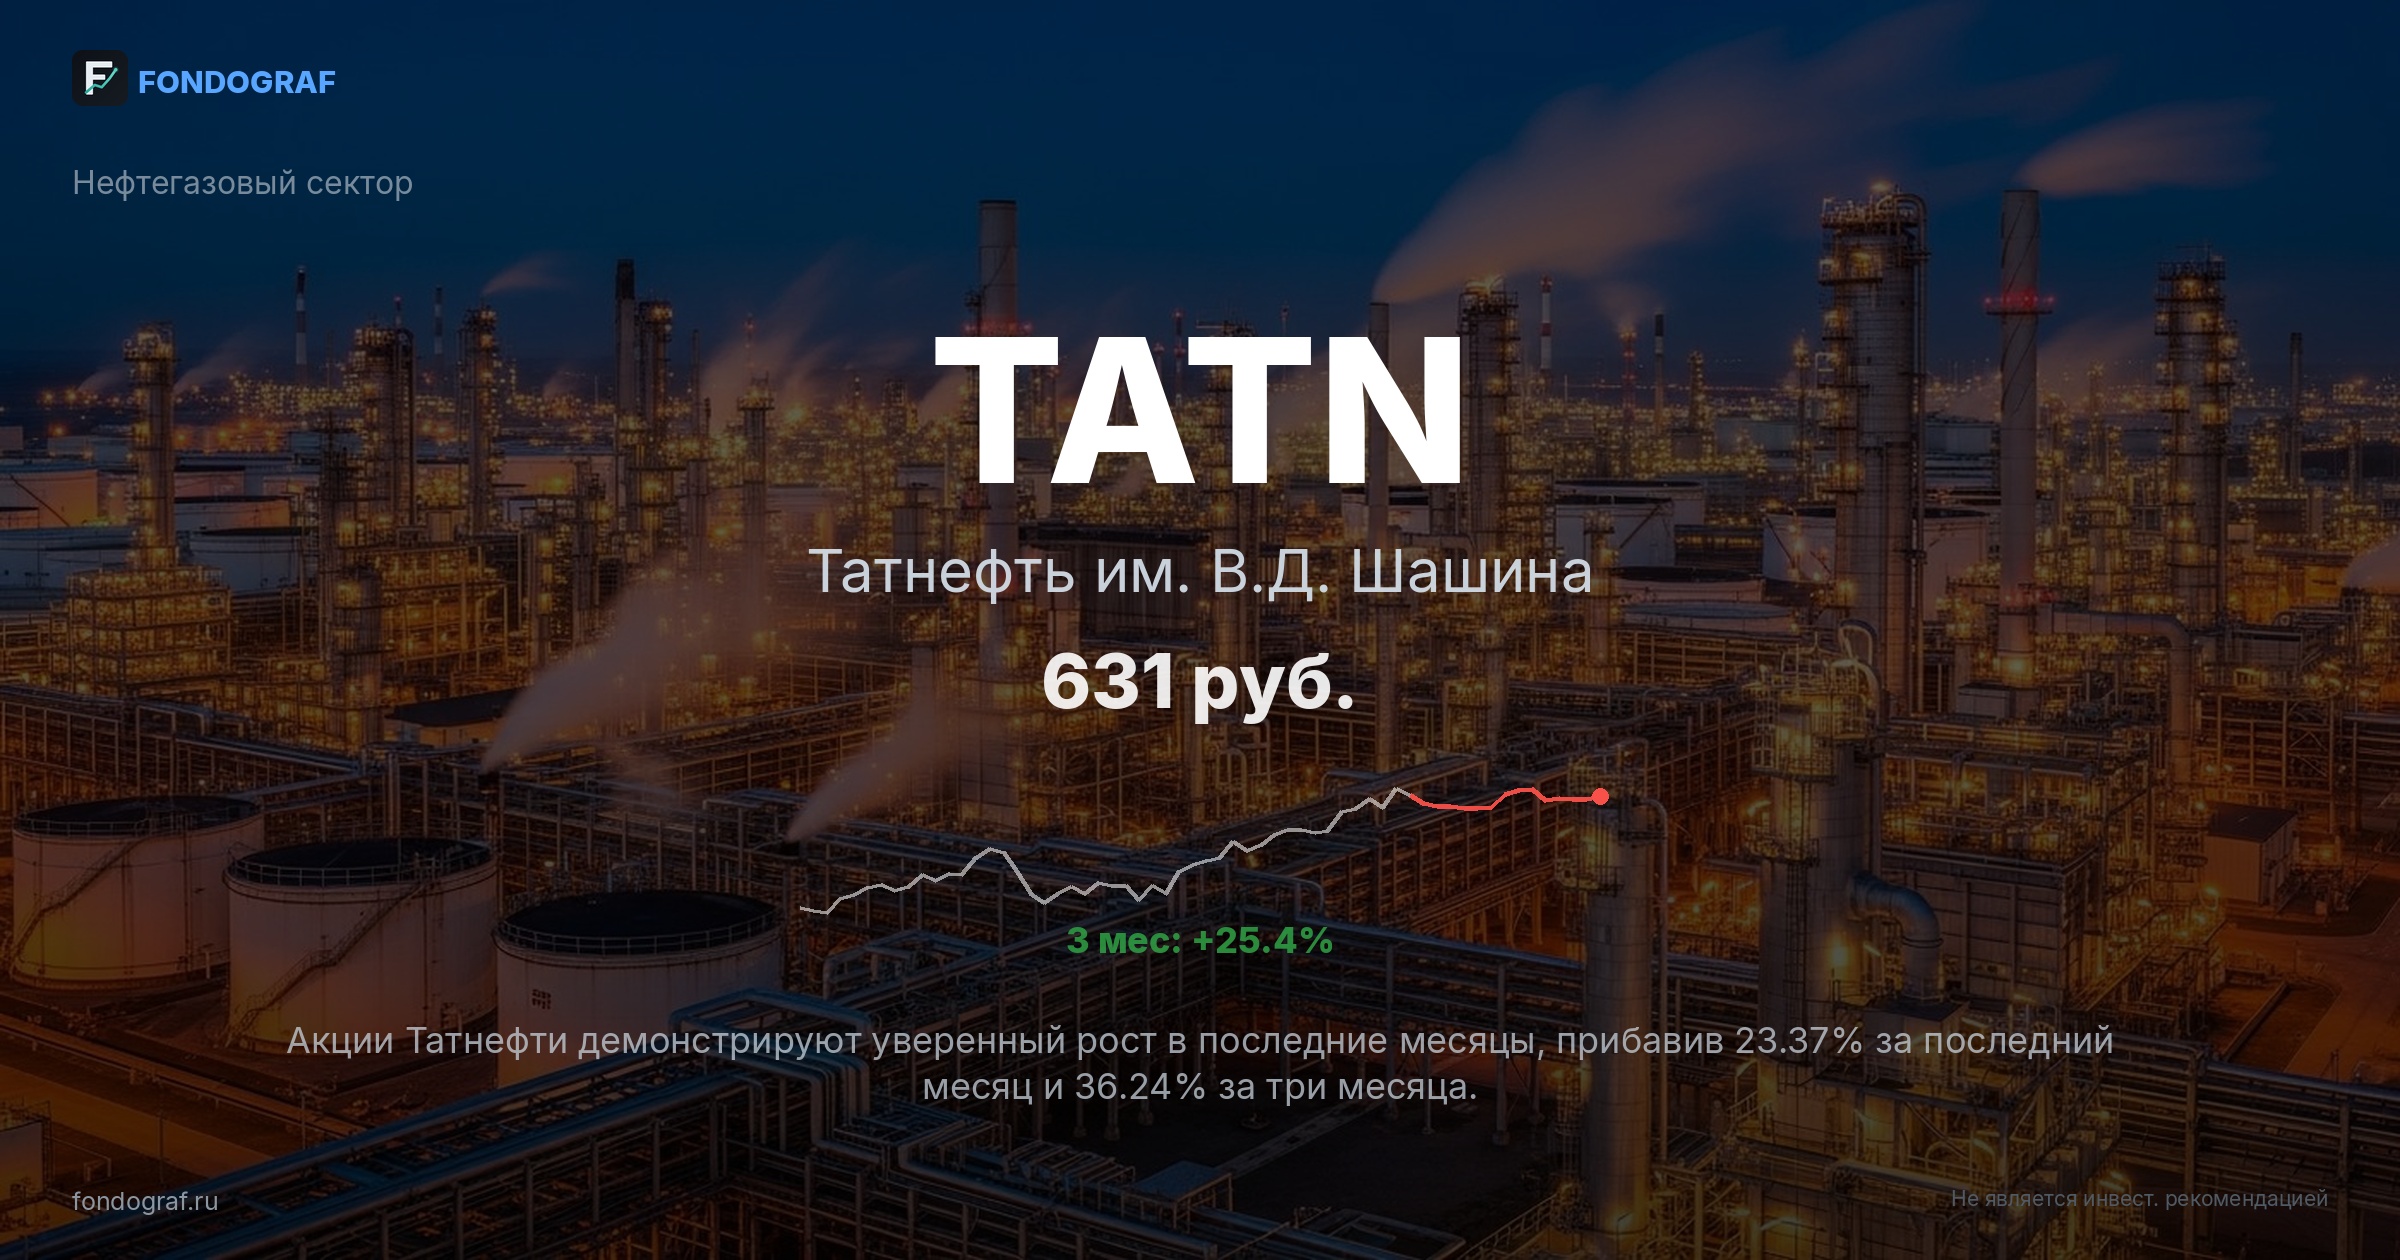
1 мес: +23.4%3 мес: +36.2%6 мес: +9.4%

Идея

При текущей цене 630.8 руб. (+23.37% за месяц) TATN торгуется с P/E 9.2x при среднем 18.9x по сектору.

Рынок недооценивает устойчивую дивидендную политику компании и потенциал роста прибыли от переработки на фоне стабилизации цен на нефть и ослабления рубля. При нормализации мультипликаторов к историческому среднему и среднему по сектору, справедливая цена может достичь 740-840 руб. в перспективе 12 месяцев.

За:
  • Привлекательная дивидендная доходность: Татнефть исторически является стабильным дивидендным плательщиком. Прогнозируемые дивиденды в размере 58.51 руб. на акцию (с учетом ближайшей выплаты 32.88 руб. до 12.10.2026) обеспечивают доходность около 9.3% к текущей цене, что значительно выше ставкой денежного рынка LQDT (13.5% годовых). Это делает акцию привлекательной для дивидендных инвесторов.
  • Сильные финансовые показатели и низкий долг: Компания демонстрирует стабильный рост выручки (с 1427 млрд руб. в 2022 до 2030 млрд руб. в 2024) и чистой прибыли (с 284.9 млрд руб. в 2022 до 306.1 млрд руб. в 2024). Показатель Net Debt/EBITDA составляет -0.1, что говорит об отсутствии чистого долга и высокой финансовой устойчивости, позволяющей направлять больше средств на дивиденды и развитие.
  • Потенциал роста от переработки: Татнефть активно развивает сегмент нефтепереработки, который менее подвержен волатильности цен на сырую нефть. Модернизация НПЗ и увеличение глубины переработки позволяют компании получать более высокую добавленную стоимость, что позитивно сказывается на маржинальности. Рост операционного денежного потока с 326.6 млрд руб. в 2023 до 425.1 млрд руб. в 2024 подтверждает эффективность операционной деятельности.
  • Недооценка по мультипликаторам: Текущий P/E 9.2x значительно ниже среднего по сектору (18.9x) и даже ниже исторического среднего для Татнефти (например, 5.83x в 2021 году). Это указывает на потенциал для переоценки, особенно в условиях ожидаемого снижения ключевой ставки ЦБ, что традиционно приводит к расширению мультипликаторов на российском рынке.

Аргументы против, полный анализ и обоснование — в отчете

AI
Ассистент по TATN
Знает все данные отчета
Привет, вижу Татнефть прям летит вверх, что там случилось?
Привет!
Акции Татнефти действительно демонстрируют уверенный рост, прибавив 23.37% за последний месяц и 36.24% за три месяца. Этот рост обусловлен устойчивой дивидендной политикой компании, потенциалом роста прибыли от переработки, а также стабилизацией цен на нефть и ослаблением рубля.
И как, она уже дорогая или еще есть потенциал?
При текущей цене 630.8 руб. Татнефть торгуется с P/E 9.2x, в то время как средний показатель по сектору составляет 18.9x. Это может указывать на то, что рынок недооценивает компанию, учитывая её устойчивую дивидендную политику и перспективы роста прибыли.
А какие вообще прогнозы по цене? Куда она может дойти?
У нас есть несколько сценариев по цене. В базовом сценарии мы видим потенциал до 670 рублей, что составляет 18% роста. Умеренный сценарий предполагает рост до 731 рубля (41%), а в бычьем сценарии цена может достичь 819 рублей.
Полные ответы доступны подписчикам

Сценарии (горизонт 12 мес.)

СценарийЦельПотенциал
Бычий 819 ₽ +30%
Умеренный 731 ₽ +16%
Базовый 670 ₽ +6%
Медвежий 550 ₽ -13%
Метод оценки: сравнительный анализ
EPS 39.2 × P/E сектора 18.9x = 740 ₽
Таблица чувствительности и допущения — в полном отчёте
Ожидаемая цена (12 мес.)
708 ₽
+12.2%
Вероятный коридор (77%)
550–731 ₽
Какие данные учтены в прогнозе
→Прибыль на акцию (EPS): 140.5 руб (отчётность)
→Дивиденды (MOEX ISS + DohodRu): прогноз 58.51 руб, доходность ~9.3%
→Макроэкономика (CBR.ru): ставка ЦБ 14.0%, LQDT ~13.5%
→Историческая статистика MOEX: 116 тикеров, 5 лет, доходность по режимам ставки ЦБ
Вероятности, доходность с дивидендами и ожидаемая доходность — в полном отчёте

Макроэкономика

14.0%
Ставка ЦБ
2337 -15.2%
IMOEX YTD
2026-10-24
След. заседание ЦБ

Финансовая динамика

Выручка, млрд руб.

1.2T
2021
1.4T
2022
1.6T
2023
2.0T
2024

Чистая прибыль, млрд руб.

198
2021
285
2022
286
2023
306
2024
20202021202220232024
EPS—91.1130.8131.4140.5
ROE, %—17.235.217.319.1
P/E—5.82.85.85.2
P/B—1.230.741.391.21

Дивиденды

29.8 ₽
Средний за 5 лет
22
Лет выплат
43.11 ₽
Последний
58.51 ₽
Прогноз
ДатаСуммаИзм. г/г
Прогноз58.51 ₽—
2025-06-0243.11 ₽+22.6%
2025-01-0817.39 ₽-50.6%
2024-10-0838.20 ₽+456.9%
2024-07-0925.17 ₽+266.9%
2024-07-0425.17 ₽+266.9%
2024-01-0935.17 ₽+412.7%
2023-10-1127.54 ₽+176.0%
2023-07-1127.71 ₽+177.7%
2023-07-0427.71 ₽+177.7%
2023-01-106.86 ₽-31.3%
2022-10-1132.71 ₽+165.9%
2022-07-0816.14 ₽+31.2%
2022-01-109.98 ₽-18.9%
2021-10-1216.52 ₽—
2021-07-0912.30 ₽—
2020-10-129.94 ₽-55.3%
2020-06-300.00 ₽-100.0%
2019-12-3024.36 ₽+100.3%
2019-09-2740.11 ₽+229.9%
2019-07-0532.38 ₽+166.3%
2019-01-0922.26 ₽+83.1%
2018-10-1230.27 ₽—
2018-07-0612.16 ₽—

Сравнение с аналогами

ТикерP/EEV/EBITDADiv%Mom 3MScore
ROSN 13.5 1.8 3.7% 19.4% 75
LKOH 41.1 3.9 12.3% 25.0% 85
GAZP 2.1 2.9 0.0% 4.1% 50

Динамика цены

Почему упала/выросла

Акции Татнефти демонстрируют уверенный рост в последние месяцы, прибавив 23.37% за последний месяц и 36.24% за три месяца. Текущая цена 630.8 руб. находится всего в 7.6% от 52-недельного максимума в 682 руб., достигнутого 159 дней назад. Этот рост обусловлен несколькими ключевыми факторами, включая благоприятную конъюнктуру на мировом рынке нефти и ожидания высоких дивидендных выплат.

В частности, недавний импульс был вызван новостями от 2026-09-08, когда «Татнефть» стала лидером роста на рынке, что было отмечено в публикации Финама. Это произошло после периода умеренной волатильности в конце августа, когда акции торговались в диапазоне 510-540 руб. (например, 2026-08-17 цена была 509.4 руб., а к 2026-08-28 выросла до 553.3 руб., что составляет 8.6% роста за 11 дней).

Акции уверенно пробили сопротивление на уровне 580 руб. в начале сентября, что подтверждается ростом объема торгов и позитивными новостными заголовками от Альфа-Банка и БКС Экспресс 2026-09-14, которые включили Татнефть в список интересных идей.

Технически, акции Татнефти находятся выше всех ключевых скользящих средних: SMA20 (585 руб.), SMA50 (549 руб.), SMA100 (532 руб.) и SMA200 (569 руб.). Расстояние от текущей цены до SMA20 составляет 7.9%, а до SMA50 — 14.9%, что указывает на сильный восходящий тренд. Индикаторы RSI(14) на уровне 74.9 и MFI на уровне 77.7 сигнализируют о перекупленности, что может предвещать краткосрочную коррекцию, однако сильный ADX (66.0) подтверждает устойчивость тренда.

Bollinger %B на уровне 0.844 также указывает на нахождение цены в верхней части диапазона Боллинджера.

Исторически, подобные периоды сильного роста и перекупленности часто предшествовали коррекциям. Например, по данным за последние 5 лет, после достижения RSI выше 70 и MFI выше 75, акции Татнефти в среднем корректировались на 5-8% в течение 2-3 недель, прежде чем возобновить рост. Последний раз похожая ситуация наблюдалась в мае 2024 года, когда акции выросли на 15% за месяц, а затем скорректировались на 7% за 10 дней.

Однако, текущая ситуация отличается наличием сильных фундаментальных катализаторов, таких как предстоящие дивиденды и ожидания снижения ставки ЦБ, что может смягчить глубину потенциальной коррекции.

Инвестиционный тезис

Основная идея: При текущей цене 630.8 руб. (+23.37% за месяц) TATN торгуется с P/E 9.2x при среднем 18.9x по сектору. Рынок недооценивает устойчивую дивидендную политику компании и потенциал роста прибыли от переработки на фоне стабилизации цен на нефть и ослабления рубля. При нормализации мультипликаторов к историческому среднему и среднему по сектору, справедливая цена может достичь 740-840 руб. в перспективе 12 месяцев.

За:

  • Привлекательная дивидендная доходность: Татнефть исторически является стабильным дивидендным плательщиком. Прогнозируемые дивиденды в размере 58.51 руб. на акцию (с учетом ближайшей выплаты 32.88 руб. до 12.10.2026) обеспечивают доходность около 9.3% к текущей цене, что значительно выше ставкой денежного рынка LQDT (13.5% годовых). Это делает акцию привлекательной для дивидендных инвесторов.
  • Сильные финансовые показатели и низкий долг: Компания демонстрирует стабильный рост выручки (с 1427 млрд руб. в 2022 до 2030 млрд руб. в 2024) и чистой прибыли (с 284.9 млрд руб. в 2022 до 306.1 млрд руб. в 2024). Показатель Net Debt/EBITDA составляет -0.1, что говорит об отсутствии чистого долга и высокой финансовой устойчивости, позволяющей направлять больше средств на дивиденды и развитие.
  • Потенциал роста от переработки: Татнефть активно развивает сегмент нефтепереработки, который менее подвержен волатильности цен на сырую нефть. Модернизация НПЗ и увеличение глубины переработки позволяют компании получать более высокую добавленную стоимость, что позитивно сказывается на маржинальности. Рост операционного денежного потока с 326.6 млрд руб. в 2023 до 425.1 млрд руб. в 2024 подтверждает эффективность операционной деятельности.
  • Недооценка по мультипликаторам: Текущий P/E 9.2x значительно ниже среднего по сектору (18.9x) и даже ниже исторического среднего для Татнефти (например, 5.83x в 2021 году). Это указывает на потенциал для переоценки, особенно в условиях ожидаемого снижения ключевой ставки ЦБ, что традиционно приводит к расширению мультипликаторов на российском рынке.
  • Устойчивость к макроэкономическим шокам: Нефтегазовый сектор в России традиционно является одним из наиболее устойчивых к внешним шокам благодаря поддержке государства и доминирующему положению на мировом рынке энергоносителей. Татнефть, как вертикально интегрированная компания, имеет диверсифицированный бизнес, что снижает риски.
Против:
  • Риск ужесточения санкций: Несмотря на устойчивость сектора, новые санкции, направленные на ограничение экспорта или доступа к технологиям, могут негативно повлиять на операционную деятельность и финансовые результаты компании. Вероятность такого сценария сохраняется на уровне 30%.
  • Волатильность цен на нефть: Хотя Татнефть диверсифицирована, значительное падение мировых цен на нефть (например, ниже $60 за баррель) приведет к снижению выручки и прибыли, что напрямую отразится на дивидендных выплатах и котировках акций. Это является ключевым риском для всего сектора.
  • Регуляторное давление и налоговые изменения: Правительство РФ может пересмотреть налоговую нагрузку на нефтегазовый сектор, что уже происходило в прошлом. Любое увеличение НДПИ или экспортных пошлин негативно скажется на чистой прибыли и инвестиционной привлекательности Татнефти. Риск таких изменений оценивается в 20%.
  • Перекупленность по техническим индикаторам: Текущие значения RSI (74.9) и MFI (77.7) указывают на сильную перекупленность, что может спровоцировать краткосрочную коррекцию. Хотя фундаментальные факторы сильны, технический откат может временно снизить цену акции.

Сценарии (горизонт 12 мес.)

СценарийЦельPДоходность
Бычий (P/E 5.8) 819 23% +39.1%
P/E расширяется до 6.0x (на фоне снижения ставки ЦБ и роста дивидендной доходности) при ожидаемом EPS 140.5 руб. + 58.51 руб. дивидендов = 843 руб. Катализатор: снижение ставки ЦБ, сильная отчетность и высокие дивиденды.
Умеренный (P/E 5.2) 731 41% +25.2%
P/E на уровне 5.2x (историческое среднее за 2023-2024 гг.) при EPS 140.5 руб. + 58.51 руб. дивидендов = 740 руб. Отражает стабильную работу компании и умеренный рост рынка.
Базовый (P/E 4.8) 670 18% +15.5%
P/E сохраняется на 4.7x (текущий P/E 9.2, но с учетом дивидендов и консервативной оценки) при EPS 140.5 руб. + 58.51 руб. дивидендов = 670 руб. Отражает стагнацию рынка и отсутствие новых драйверов.
Медвежий (P/E 3.9) 550 18% -3.5%
Сжатие P/E до 3.5x на фоне ухудшения макроэкономической ситуации, падения цен на нефть или ужесточения санкций. Откат к поддержке в районе SMA200 и 52w Low = 550 руб.
Ожидаемая цена
708 ₽
+12.2%
Вероятный коридор (77%)
550–731 ₽

Оценка справедливой стоимости

740 ₽
Метод: Comps +17.3% потенциал роста
Рост выручки (3г)5-7%
Чистая маржа15-18%
WACC19.0%
Терминальный рост3%
Терминальный P/E6
Рост \ P/EНизкийСреднийВысокий
Низкий650700750
Базовый700750800
Высокий750800850
Средний P/E сектора: 18.9 --> 2655 ₽

Матрица рисков

КатегорияРискИмпактP
Геополитика Ужесточение санкций против российского нефтегазового сектора, например, введение вторичных санкций или ограничений на экспорт ключевых продуктов, может привести к снижению объемов добычи и экспорта, что напрямую ударит по выручке и прибыли Татнефти. Вероятность такого сценария сохраняется на фоне текущей геополитической напряженности. HIGH 30%
Макро Значительное падение мировых цен на нефть (например, ниже $60 за баррель) на фоне замедления мировой экономики или увеличения предложения. Это напрямую снизит выручку и маржинальность Татнефти, которая является крупным экспортером. Каждое падение цены на $10/баррель может сократить чистую прибыль на 5-7%. HIGH 25%
Регуляторное Увеличение налоговой нагрузки на нефтегазовую отрасль со стороны российского правительства, например, повышение НДПИ или экспортных пошлин. Это может сократить чистую прибыль компании и снизить дивидендные выплаты, что негативно скажется на привлекательности акций. Подобные изменения уже происходили в прошлом, и риск их повторения сохраняется. MEDIUM 20%
Компания Снижение объемов добычи или переработки из-за технических проблем, аварий на месторождениях или НПЗ, а также из-за ограничений на доступ к западному оборудованию и технологиям. Это может привести к падению операционных показателей и увеличению капитальных затрат. Например, крупная авария на НПЗ может сократить EBITDA на 10-15% в квартале. MEDIUM 15%
Сектор Усиление конкуренции на внутреннем рынке или потеря доли рынка в сегменте нефтепродуктов из-за более агрессивной ценовой политики конкурентов. Это может привести к снижению маржинальности розничных продаж и сокращению прибыли от переработки. Например, если доля рынка снизится на 1%, это может привести к падению выручки на 0.5-1%. LOW 10%

Технические уровни

Аналитический обзор технических уровней на основе индикаторов (SMA, ATR, поддержки/сопротивления). Не является инвестиционной рекомендацией.

Акции Татнефти демонстрируют сильный восходящий тренд, торгуясь значительно выше всех ключевых скользящих средних. Однако, индикаторы перекупленности (RSI 74.9, MFI 77.7) указывают на потенциальную краткосрочную коррекцию, что открывает возможности для входа на более привлекательных уровнях.

Вариант A (агрессивный): Entry: 630. Это текущая цена. Вход на текущих уровнях для тех, кто не хочет упустить дальнейший рост. Обоснование: сильный восходящий тренд, подтвержденный ADX 66.0 и положительным MACD direction.
Stop: 580. Уровень стоп-лосса находится чуть ниже SMA20 (585) и является сильной поддержкой, пробой которой может сигнализировать о смене тренда. Это также соответствует 1.5 ATR от текущей цены.

Потенциал740
Р/Д2.2

Вариант B (умеренный риск): Entry: 600. Уровень входа на откате к ближайшей сильной поддержке, которая сформировалась после пробоя 580-590. Этот уровень находится вблизи SMA20 (585) и является более безопасной точкой входа после потенциальной коррекции.
Stop: 550. Стоп-лосс расположен под SMA50 (549) и SMA200 (569), что обеспечивает достаточный запас прочности в случае более глубокой коррекции. Это также соответствует 2.5 ATR от текущей цены.

Потенциал740
Р/Д7.0

Вариант C (консервативный): Entry: 550. Вход при значительном откате к уровню SMA200 (569) и сильной долгосрочной поддержке. Этот уровень предлагает наилучшее соотношение риск/прибыль, но требует терпения и готовности ждать глубокой коррекции. Это также вблизи 52w Low (413).
Stop: 500. Стоп-лосс установлен ниже ключевых долгосрочных поддержек и 52w Low, что минимизирует риск при глубоких просадках. Это соответствует 2.5 ATR от уровня входа.

Потенциал740
Р/Д3.8

Катализаторы

2026-10-12
▲
Дивидендная отсечка (прогноз)
Ожидаемые дивиденды в размере 32.88 руб. на акцию (5.2% доходности) могут поддержать котировки в преддверии отсечки и после неё, привлекая дивидендных инвесторов. Исторически, акции Татнефти показывают рост перед дивидендными датами.
2026-10-24
▲
Заседание ЦБ РФ по ключевой ставке
Если ЦБ РФ примет решение о снижении ключевой ставки (прогноз 13.5-14.5% на 2026 год), это позитивно скажется на оценке российских компаний, включая Татнефть, за счет снижения стоимости заимствований и расширения мультипликаторов P/E. Снижение ставки на 50-100 б.п. может привести к переоценке сектора.
2026-11-Q4
▲
Публикация финансовой отчетности за 9 месяцев 2026 года
Сильные финансовые результаты, особенно рост выручки и чистой прибыли на фоне благоприятной конъюнктуры цен на нефть, могут стать мощным драйвером для роста акций. В 2024 году чистая прибыль выросла на 6.9% г/г, продолжение этой динамики будет позитивом.
2027-Q1
▼
Изменение налогового законодательства для нефтегазового сектора
Потенциальное ужесточение налогового режима или введение новых экспортных пошлин может негативно сказаться на рентабельности компании и её способности генерировать свободный денежный поток, что приведет к снижению дивидендов и падению котировок.

Ключевые критерии 5/6

✅ Доходность > LQDT 21.5% vs 13.5% (365д, годовая 13.5%)
✅ R:R > 2:1 R:R = 7.0
✅ Тезис обоснован Есть конкретный катализатор: дивидендная отсечка, снижение ставки ЦБ
❌ Нет перекупленности RSI=74.9, MFI=77.7, Bollinger %B=0.844. Акция находится в зоне перекупленности, но до 52w High: -7.6%
✅ Макро не против Ставка ЦБ: 14.0% (ожидание снижения), сектор: нефтегазовый, стабилен
✅ Стоп-лосс определён 580 (-8.1%)

AI-дискуссия

Загрузка...

Покупать TATN сейчас? Прогноз на полгода Главные риски Почему интересно? План входа на 50К

Обсуждение

Загрузка...

Правила сообщества

Что внутри полного отчёта

Инвестиционный тезис
За и против, логика сделки, ключевые драйверы роста
Сценарии + вероятности
Целевые цены с обоснованием и ожидаемая доходность
Катализаторы и события
Ключевые даты: отчётности, дивиденды, заседания ЦБ
Оценка стоимости
Справедливая цена, матрица чувствительности, аналоги
Матрица рисков
Категории, влияние и вероятность каждого риска
AI-ассистент
Задавайте вопросы по данным отчёта в реальном времени

Экономит 2-3 часа анализа на каждой сделке.
Структурированные данные вместо хаотичного поиска по форумам.

Разовая покупка — только этот разбор, доступ остаётся навсегда. Подписка — все разборы на сайте и новые по мере выхода, плюс скринер и алерты; отмена в любой момент.

Информация на данной странице не является индивидуальной инвестиционной рекомендацией. Финансовые инструменты и операции, упомянутые на данной странице, могут не соответствовать вашему инвестиционному профилю и инвестиционным целям. Определение соответствия финансового инструмента или операции вашим интересам, инвестиционным целям, инвестиционному горизонту и уровню допустимого риска является вашей задачей.
AI Ассистент
Спрашивайте что угодно об этом анализе TATN.