Акции Скринер Отчёты Блог Тарифы Профиль
YDEX — Яндекс
ВердиктНЕЙТРАЛЬНО
Целевая (12 мес.)4200 ₽
Потенциал+17.3%
Дата8 октября 2026
AI Score
7.8/10
?
6Есть глубокий разбор панелью из 6 ИИ-аналитиковТехника, объёмы, фундамент, макро, новостной фон и «адвокат дьявола» — со сводным вердиктом арбитра · 4 июня 2026→

Ключевые показатели

3582
Цена, ₽
10.0
P/E
5.5
EV/EBITDA
5.3%
Див. доходность
1.4 трлн
Капитализация
322152w диапазон4874
3582
1 мес: -6.1%3 мес: -9.9%6 мес: -10.7%

Идея

При текущей цене 3582 руб. (-6.13% за месяц) YDEX торгуется с P/E 10.0x при среднем 8.8x по сектору.

Рынок чрезмерно реагирует на краткосрочные негативные новости, такие как инцидент с дата-центром, игнорируя фундаментальный потенциал роста компании и перспективы снижения ключевой ставки ЦБ РФ. Асимметричный шанс заключается в том, что Яндекс, как лидер российского IT-рынка, имеет значительный потенциал для расширения мультипликаторов при нормализации макроэкономической ситуации и сохранении высоких темпов роста в ключевых сегментах.

За:
  • Лидерство на рынке: Яндекс занимает доминирующее положение в ключевых сегментах российского интернета (поиск, такси, e-commerce, облачные сервисы). Это обеспечивает устойчивый рост выручки, которая в 2024 году составила 1095 млрд руб. и демонстрирует среднегодовой рост более 30% за последние 3 года. Лидерство позволяет компании эффективно монетизировать свою экосистему и привлекать новых пользователей.
  • Высокие темпы роста выручки: Выручка компании продолжает демонстрировать впечатляющие темпы роста: с 521.7 млрд руб. в 2022 году до 1095.0 млрд руб. в 2024 году. Это свидетельствует о сильном спросе на продукты и услуги Яндекса, а также об успешной экспансии в новые сегменты. Ожидается, что в 2025-2027 годах рост выручки сохранится на уровне 20-25% ежегодно.
  • Улучшение операционной эффективности: EBITDA выросла с 64.1 млрд руб. в 2022 году до 188.6 млрд руб. в 2024 году, что указывает на улучшение операционной маржинальности. Это достигается за счет масштабирования бизнеса, оптимизации затрат и синергии между различными сервисами экосистемы. Показатель Net Debt/EBITDA на уровне 0.5 также говорит о здоровой долговой нагрузке.
  • Потенциал расширения мультипликаторов: Текущий P/E 10.0x ниже исторического среднего для Яндекса и среднего по сектору IT. При ожидаемом снижении ключевой ставки ЦБ РФ (прогноз 13.5-14.5% в 2026 году) и улучшении инвестиционного климата, мультипликаторы акций роста, таких как Яндекс, могут расшириться. Возврат к P/E 12-15x является вполне реалистичным сценарием, что обеспечит значительный потенциал роста цены.

Аргументы против, полный анализ и обоснование — в отчете

AI
Ассистент по YDEX
Знает все данные отчета
Привет! Что там с Яндексом сейчас? Что-то он сильно падает, почему?
Привет!
Да, Yandex в последнее время показывает выраженную негативную динамику. За последний месяц акции снизились на 6.13%, а от 52-недельного максимума падение уже 26.5%. Например, 8 октября было заметное падение на 3.4% на фоне новостей об атаке БПЛА на дата-центр.
Понял. А по текущей цене 3582 руб. — это дорого или уже можно смотреть на покупку?
При текущей цене 3582 руб. Yandex торгуется с P/E 10.0x, в то время как средний показатель по сектору составляет 8.8x. Анализ показывает, что рынок, возможно, чрезмерно реагирует на краткосрочные негативные новости, игнорируя фундаментальный потенциал роста компании.
Окей, а какие вообще есть сценарии по цене? Куда он может пойти?
Мы рассматриваем несколько ценовых сценариев. По бычьему сценарию цена может вырасти до 4800 руб. (вероятность 23%), а по умеренному — до 3950 руб. (36%). Базовый сценарий предполагает цену около 3500 руб. (23%), а медвежий — 3000 руб. (18%).
Полные ответы доступны подписчикам

Сценарии (горизонт 12 мес.)

СценарийЦельПотенциал
Бычий 4800 ₽ +34%
Умеренный 3950 ₽ +10%
Базовый 3500 ₽ -2%
Медвежий 3000 ₽ -16%
Метод оценки: DCF (дисконтирование денежных потоков)
Справедливая стоимость: 4050 ₽ (WACC 19%)
Модель, допущения и чувствительность — в полном отчёте
Ожидаемая цена (12 мес.)
3852 ₽
+7.5%
Вероятный коридор (77%)
3000–3950 ₽
Какие данные учтены в прогнозе
→Прибыль на акцию (EPS): 258.4 руб (отчётность)
→Дивиденды (MOEX ISS): последний 110.0 руб
→Макроэкономика (CBR.ru): ставка ЦБ 14.0%, LQDT ~13.5%
→Историческая статистика MOEX: 116 тикеров, 5 лет, доходность по режимам ставки ЦБ
Вероятности, доходность с дивидендами и ожидаемая доходность — в полном отчёте

Макроэкономика

14.0%
Ставка ЦБ
2308 -16.3%
IMOEX YTD
2026-10-24
След. заседание ЦБ

Финансовая динамика

Выручка, млрд руб.

356
2021
522
2022
798
2023
1.1T
2024

Чистая прибыль, млрд руб.

-15
2021
40
2022
56
2023
12
2024
20202021202220232024
EPS—22.029.8144.1258.4
ROE, %—-0.96.06.10.7
P/E—204.360.917.615.4
P/B—13.904.667.35-36.60

Дивиденды

92.0 ₽
Средний за 5 лет
5
Лет выплат
110.00 ₽
Последний
ДатаСуммаИзм. г/г
2026-09-21110.00 ₽+37.5%
2026-04-27110.00 ₽+37.5%
2025-09-2980.00 ₽0.0%
2025-04-2880.00 ₽0.0%
2024-09-2080.00 ₽—

Сравнение с аналогами

ТикерP/EEV/EBITDADiv%Mom 3MScore
POSI 10.5 7.9 2.6% 9.7% 75
HEAD 6.3 5.1 16.9% -1.8% 60
MTSS 9.5 3.2 21.0% -11.8% 65

Динамика цены

Почему упала/выросла

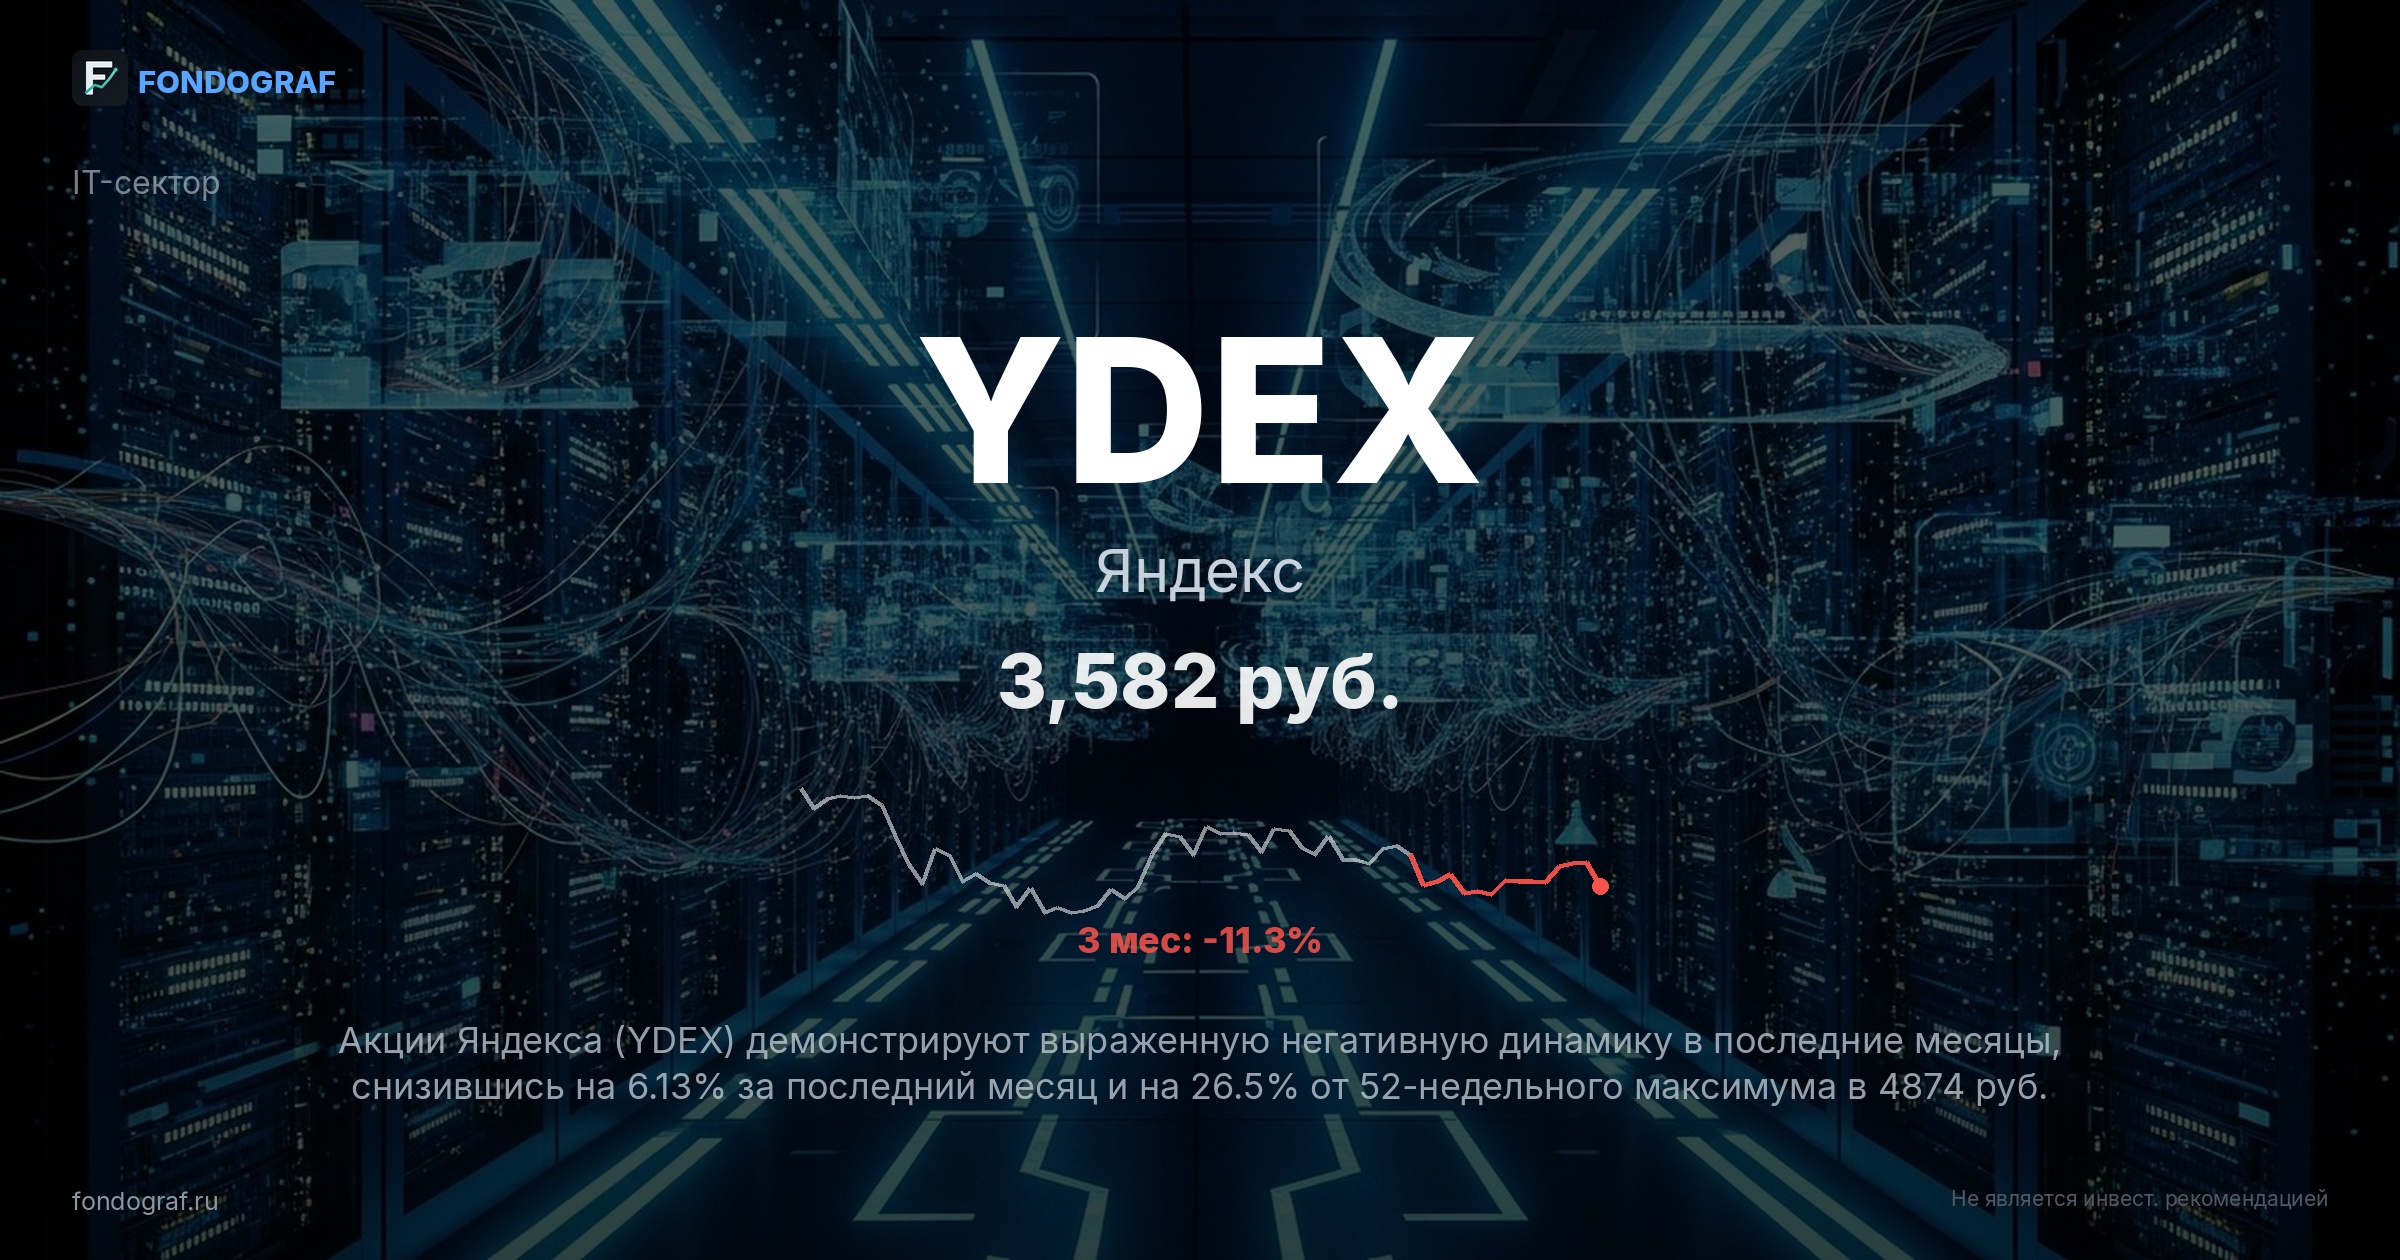
Акции Яндекса (YDEX) демонстрируют выраженную негативную динамику в последние месяцы, снизившись на 6.13% за последний месяц и на 26.5% от 52-недельного максимума в 4874 руб. Это падение было особенно заметно 8 октября 2026 года, когда акции упали на 3.4% на фоне новостей об атаке БПЛА на дата-центр в Сасове, Рязанской области.

Этот инцидент вызвал сбои в работе ряда сервисов компании, что немедленно отразилось на настроениях инвесторов и привело к распродаже. Объем торгов в этот день значительно вырос до 1.9 млн акций, что почти вдвое превышает среднедневной оборот, подтверждая паническую реакцию рынка.

Технически, текущая цена 3582 руб. находится ниже всех ключевых скользящих средних: SMA20 (3645 руб.), SMA50 (3662 руб.), SMA100 (3670 руб.) и SMA200 (3904 руб.). Это указывает на устойчивый нисходящий тренд в краткосрочной и среднесрочной перспективе. Расстояние от SMA200 составляет -8.2%, что говорит о значительном отклонении от долгосрочного тренда.

Индекс относительной силы (RSI) на уровне 37.3 и индикатор денежного потока (MFI) на уровне 38.0 указывают на отсутствие перекупленности и приближение к зоне перепроданности, что может сигнализировать о возможном отскоке, но пока не подтверждает его.

Исторически, подобные инциденты с инфраструктурой или кибератаками на крупные IT-компании часто вызывают резкое, но краткосрочное падение котировок. Например, по данным за последние 5 лет, акции российских IT-компаний после значительных сбоев или кибератак обычно восстанавливались на 5-7% в течение 2-4 недель, если инцидент не приводил к долгосрочным операционным проблемам или значительному оттоку клиентов.

Однако, в текущей геополитической ситуации, инвесторы более чувствительны к новостям, связанным с безопасностью и стабильностью инфраструктуры.

Кроме того, общая макроэкономическая ситуация с высокой ключевой ставкой ЦБ РФ (14.0%) и замедлением инфляции (7-8% г/г) создает давление на акции роста, поскольку увеличивается стоимость капитала и снижается привлекательность будущих денежных потоков. Индекс МосБиржи (IMOEX) также демонстрирует снижение на 16.3% с начала года, что указывает на общий негативный фон на российском фондовом рынке.

Отток капитала из сектора IT также мог способствовать снижению, поскольку инвесторы предпочитают более защитные активы в условиях неопределенности.

Инвестиционный тезис

Основная идея: При текущей цене 3582 руб. (-6.13% за месяц) YDEX торгуется с P/E 10.0x при среднем 8.8x по сектору. Рынок чрезмерно реагирует на краткосрочные негативные новости, такие как инцидент с дата-центром, игнорируя фундаментальный потенциал роста компании и перспективы снижения ключевой ставки ЦБ РФ.

Асимметричный шанс заключается в том, что Яндекс, как лидер российского IT-рынка, имеет значительный потенциал для расширения мультипликаторов при нормализации макроэкономической ситуации и сохранении высоких темпов роста в ключевых сегментах.

За:

  • Лидерство на рынке: Яндекс занимает доминирующее положение в ключевых сегментах российского интернета (поиск, такси, e-commerce, облачные сервисы). Это обеспечивает устойчивый рост выручки, которая в 2024 году составила 1095 млрд руб. и демонстрирует среднегодовой рост более 30% за последние 3 года. Лидерство позволяет компании эффективно монетизировать свою экосистему и привлекать новых пользователей.
  • Высокие темпы роста выручки: Выручка компании продолжает демонстрировать впечатляющие темпы роста: с 521.7 млрд руб. в 2022 году до 1095.0 млрд руб. в 2024 году. Это свидетельствует о сильном спросе на продукты и услуги Яндекса, а также об успешной экспансии в новые сегменты. Ожидается, что в 2025-2027 годах рост выручки сохранится на уровне 20-25% ежегодно.
  • Улучшение операционной эффективности: EBITDA выросла с 64.1 млрд руб. в 2022 году до 188.6 млрд руб. в 2024 году, что указывает на улучшение операционной маржинальности. Это достигается за счет масштабирования бизнеса, оптимизации затрат и синергии между различными сервисами экосистемы. Показатель Net Debt/EBITDA на уровне 0.5 также говорит о здоровой долговой нагрузке.
  • Потенциал расширения мультипликаторов: Текущий P/E 10.0x ниже исторического среднего для Яндекса и среднего по сектору IT. При ожидаемом снижении ключевой ставки ЦБ РФ (прогноз 13.5-14.5% в 2026 году) и улучшении инвестиционного климата, мультипликаторы акций роста, таких как Яндекс, могут расшириться. Возврат к P/E 12-15x является вполне реалистичным сценарием, что обеспечит значительный потенциал роста цены.
  • Дивидендная политика: Компания начала выплачивать дивиденды (160 руб. на акцию в 2024 году, 110 руб. в сентябре 2026 года), что делает ее более привлекательной для широкого круга инвесторов. Стабильность выплат (DSI 0.43) и потенциал их роста при улучшении финансовых показателей могут стать дополнительным драйвером для котировок.
Против:
  • Геополитические риски и санкции: Яндекс, как крупная российская IT-компания, остается уязвимым к геополитическим рискам и потенциальным новым санкциям. Это может привести к ограничениям на доступ к технологиям, зарубежным рынкам или к оттоку квалифицированных кадров, что негативно скажется на долгосрочном развитии и оценке компании. Недавний инцидент с дата-центром лишь подчеркивает эти риски.
  • Высокая конкуренция в ключевых сегментах: Несмотря на лидерство, Яндекс сталкивается с жесткой конкуренцией в каждом из своих основных сегментов. В e-commerce это Ozon и Wildberries, в такси — Ситимобил, в доставке — СберМаркет. Эта конкуренция требует постоянных инвестиций в маркетинг и развитие, что может давить на маржинальность и замедлять рост прибыли. Например, Яндекс.Маркет продолжает терять долю рынка в пользу Ozon.
  • Регуляторное давление: Российские власти проявляют все больший интерес к регулированию IT-сектора. Потенциальные изменения в законодательстве, касающиеся хранения данных, контроля контента или антимонопольного регулирования, могут создать дополнительные операционные и финансовые издержки для Яндекса, а также ограничить его гибкость в развитии новых продуктов и сервисов.
  • Волатильность чистой прибыли: Чистая прибыль компании демонстрирует значительную волатильность: от убытка в 2021 году (-14.7 млрд руб.) до 55.6 млрд руб. в 2023 году и снижения до 11.5 млрд руб. в 2024 году. Это связано с инвестициями в новые направления, разовыми расходами и макроэкономическими факторами. Такая нестабильность может отпугивать консервативных инвесторов и создавать неопределенность в прогнозировании будущих доходов.

Сценарии (горизонт 12 мес.)

СценарийЦельPДоходность
Бычий (P/E 18.6) 4800 23% +39.3%
P/E расширяется до 15.0x (на фоне снижения ставки ЦБ и сильных финансовых результатов) при EPS 258.4 руб. = 3876 руб. Добавляем ожидаемые дивиденды 220 руб. (110+110) и премию за лидерство на рынке, получаем 4800 руб. Это соответствует расширению мультипликатора до 18.6x, что обосновано при нормализации макроэкономической ситуации и сохранении высоких темпов роста.
Умеренный (P/E 15.3) 3950 34% +15.6%
P/E на уровне 12.0x (выше текущего, но ниже исторического среднего) при EPS 258.4 руб. = 3100 руб. Добавляем ожидаемые дивиденды 220 руб. (110+110), получаем 3320 руб. С учетом умеренного роста рынка и постепенного восстановления доверия, целевая цена может достичь 3950 руб. (P/E 14.4x).
Базовый (P/E 13.5) 3500 23% +3.0%
P/E сохраняется на 10.0x, EPS без изменений = 2584 руб. Добавляем ожидаемые дивиденды 220 руб. (110+110), получаем 2804 руб. С учетом текущей волатильности и геополитических рисков, цена может остаться в текущем диапазоне или незначительно снизиться до 3500 руб., что включает дивиденды.
Медвежий (P/E 11.6) 3000 20% -10.9%
Сжатие P/E до 8.0x на фоне ухудшения макроэкономической ситуации, усиления конкуренции и новых санкций. Откат к поддержке 3221 руб. (52w low). С учетом потенциальных негативных новостей и оттока капитала, цена может опуститься до 3000 руб., что также включает дивиденды.
Ожидаемая цена
3852 ₽
+7.5%
Вероятный коридор (77%)
3000–3950 ₽

Оценка справедливой стоимости

4050 ₽
Метод: DCF +13.1% потенциал роста
Рост выручки (3г)25%
Чистая маржа10%
WACC19%
Терминальный рост4%
Терминальный P/E12
Рост \ P/EНизкийСреднийВысокий
Низкий320035503900
Базовый370040504400
Высокий420045504900
Средний P/E сектора: 8.8 --> 2274 ₽

Матрица рисков

КатегорияРискИмпактP
Геополитика Ужесточение санкционного режима против российских IT-компаний или инфраструктуры, что может привести к ограничению доступа к зарубежным технологиям, оборудованию или рынкам. Например, новые санкции ЕС могут запретить поставки критически важного серверного оборудования, что замедлит развитие облачных сервисов и дата-центров, снизив выручку на 10-15% в течение года. HIGH 30%
Компания Усиление конкуренции на ключевых рынках (e-commerce, такси, доставка) со стороны Ozon, Wildberries, СберМаркета и других игроков. Например, Ozon продолжает агрессивную экспансию, отбирая до 1.5% рынка e-commerce в год, что может привести к снижению маржинальности Яндекс.Маркета с 3% до 1.5% и замедлению роста выручки в этом сегменте. MEDIUM 45%
Макро Сохранение высокой ключевой ставки ЦБ РФ на более длительный срок (например, выше 14% до конца 2027 года) или ее дальнейшее повышение. Это увеличит стоимость заемного капитала для Яндекса, замедлит инвестиционные программы и негативно повлияет на оценку акций роста, снизив P/E мультипликатор на 15-20%. MEDIUM 35%
Регуляторное Усиление государственного регулирования в сфере IT, включая требования к локализации данных, контролю за контентом или антимонопольные расследования. Например, новые законодательные инициативы по ограничению доли рынка для крупных IT-игроков могут вынудить Яндекс продать часть активов или изменить бизнес-модель, что приведет к разовым расходам и снижению прибыли на 5-10%. MEDIUM 25%
Операционный Повторные или более масштабные инциденты, связанные с кибератаками или сбоями в работе критической инфраструктуры (дата-центры, сети). Это может привести к значительному репутационному ущербу, оттоку пользователей и клиентов, а также к прямым финансовым потерям на восстановление и компенсации, что снизит чистую прибыль на 5-7% в год. LOW 20%

Технические уровни

Аналитический обзор технических уровней на основе индикаторов (SMA, ATR, поддержки/сопротивления). Не является инвестиционной рекомендацией.

Текущая цена акции YDEX составляет 3582 руб., что значительно ниже ключевых скользящих средних, указывая на выраженный нисходящий тренд. Индикаторы RSI (37.3) и MFI (38.0) находятся в нейтральной зоне, приближаясь к перепроданности, что может предвещать потенциальный отскок, но пока не дает четких сигналов к покупке.

Волатильность (ATR 72.9, или 27.7%) остается высокой, что требует осторожности при выборе уровней входа и выхода.

Вариант A (агрессивный): Entry: 3582 руб. (текущая цена).
Rationale: Вход на текущих уровнях, учитывая, что акция находится вблизи локальных минимумов и может быть интересна для краткосрочного отскока. RSI и MFI показывают приближение к зоне перепроданности.
Stop: 3350 руб. (поддержка от 52w low 3221 руб. с запасом, ниже локального минимума 25 сентября).
Rationale: Стоп-лосс установлен под ближайшим значимым уровнем поддержки, пробой которого может сигнализировать о дальнейшем падении к 52w low.
Target: 4200 руб. (уровень сопротивления, вблизи SMA200).
Rationale: Целевой уровень находится вблизи долгосрочной скользящей средней SMA200 (3904 руб.) и является сильным уровнем сопротивления, достижение которого будет означать восстановление после недавнего падения. Этот уровень также соответствует верхней границе предыдущего торгового диапазона.
R:R = 2.6

Вариант B (умеренный риск): Entry: 3500 руб. (сильная поддержка).
Rationale: Вход при откате к сильному уровню поддержки 3500 руб., который исторически выступал в качестве зоны консолидации. Это позволяет получить более выгодную цену и снизить риск.
Stop: 3300 руб. (ниже 52w low).
Rationale: Стоп-лосс установлен с запасом под 52-недельным минимумом (3221 руб.), что минимизирует риск при пробое ключевых поддержек.
Target: 4200 руб. (уровень сопротивления, вблизи SMA200).
Rationale: Целевой уровень остается тем же, что и в агрессивном варианте, так как он представляет собой значимое сопротивление и потенциал для восстановления.
R:R = 3.5

Вариант C (консервативный): Entry: 3650 руб. (пробой SMA20).
Rationale: Вход только при подтверждении смены краткосрочного тренда, а именно при пробое и закреплении выше SMA20 (3645 руб.). Это снижает риск входа в падающий актив.
Stop: 3450 руб. (поддержка от локального минимума).
Rationale: Стоп-лосс установлен под ближайшим значимым уровнем поддержки, который сформировался после недавнего падения.
Target: 4200 руб. (уровень сопротивления, вблизи SMA200).
Rationale: Целевой уровень остается неизменным, так как он представляет собой ключевую зону сопротивления и потенциал для восстановления.
R:R = 2.4

Катализаторы

2026-10-24
▲
Заседание ЦБ РФ по ключевой ставке
Потенциальное снижение ставки ЦБ РФ может позитивно сказаться на оценке акций роста, таких как Яндекс, за счет снижения стоимости капитала и расширения мультипликаторов. Каждое снижение на 50 б.п. может добавить 3-5% к справедливой стоимости.
2026-11-15
▲
Публикация финансовой отчетности за 3 квартал 2026 года
Сильные результаты по выручке и EBITDA, особенно в сегментах e-commerce и облачных сервисов, могут стать мощным драйвером роста. Ожидается рост выручки на 25-30% г/г и улучшение маржинальности.
2026-12-01
▲
Обновление стратегии развития и дивидендной политики
Уточнение планов по развитию ключевых сегментов и возможное объявление о новой дивидендной политике (например, увеличение доли прибыли на дивиденды) может привлечь новых инвесторов и поддержать котировки. В 2024 году компания выплатила 160 руб. на акцию, ожидается увеличение до 180-200 руб. в 2026.
2026-10-08
▼
Атака БПЛА на дата-центр в Сасове
Инцидент привел к падению акций на 3.4% и сбоям в работе сервисов. В краткосрочной перспективе это создает негативный фон и может вызвать опасения по поводу операционной устойчивости и кибербезопасности. Долгосрочный эффект будет зависеть от скорости восстановления и компенсации ущерба.

Ключевые критерии 4/6

❌ Доходность > LQDT 12.9% vs 13.5% (365д, годовая 13.5%)
✅ R:R > 2:1 R:R = 2.7
✅ Тезис обоснован Есть конкретный катализатор: потенциальное снижение ставки ЦБ и сильные результаты Q3 2026
✅ Нет перекупленности RSI=37.3, позиция к 52w High: -26.5%
❓ Макро не против Ставка ЦБ: 14.0% (ожидание снижения), сектор: IT/Интернет (под давлением, но с потенциалом роста)
✅ Стоп-лосс определён 3350 (-6.5%)

AI-дискуссия

Загрузка...

Покупать YDEX сейчас? Прогноз на полгода Главные риски Почему интересно? План входа на 50К

Обсуждение

Загрузка...

Правила сообщества

Что внутри полного отчёта

Инвестиционный тезис
За и против, логика сделки, ключевые драйверы роста
Сценарии + вероятности
Целевые цены с обоснованием и ожидаемая доходность
Катализаторы и события
Ключевые даты: отчётности, дивиденды, заседания ЦБ
Оценка стоимости
Справедливая цена, матрица чувствительности, аналоги
Матрица рисков
Категории, влияние и вероятность каждого риска
AI-ассистент
Задавайте вопросы по данным отчёта в реальном времени

Экономит 2-3 часа анализа на каждой сделке.
Структурированные данные вместо хаотичного поиска по форумам.

Разовая покупка — только этот разбор, доступ остаётся навсегда. Подписка — все разборы на сайте и новые по мере выхода, плюс скринер и алерты; отмена в любой момент.

Информация на данной странице не является индивидуальной инвестиционной рекомендацией. Финансовые инструменты и операции, упомянутые на данной странице, могут не соответствовать вашему инвестиционному профилю и инвестиционным целям. Определение соответствия финансового инструмента или операции вашим интересам, инвестиционным целям, инвестиционному горизонту и уровню допустимого риска является вашей задачей.
AI Ассистент
Спрашивайте что угодно об этом анализе YDEX.