
Акции Скринер Отчёты Блог Тарифы Профиль
ZVEZ — ПАО Судостроительный завод 'Звезда'
ВердиктНЕЙТРАЛЬНО
Целевая (12 мес.)7 ₽
Потенциал+10.9%
Дата23 сентября 2026
AI Score
7.8/10
?

Ключевые показатели

6
Цена, ₽
19.9
EV/EBITDA
3 млрд
Капитализация
452w диапазон9
6
1 мес: +20.4%3 мес: +45.1%6 мес: -1.2%

Идея

При текущей цене 6.31 руб. (+20.4% за месяц) ZVEZ торгуется с P/E -13.2x, что отражает её убыточность.

Однако, рынок начинает закладывать в цену потенциальный выход компании на безубыточность и рост выручки на фоне государственной поддержки и ожидаемого снижения ключевой ставки ЦБ РФ. Ключевой инсайт заключается в том, что текущая цена, несмотря на отрицательный P/E, может быть привлекательной для долгосрочных инвесторов, готовых принять риск, если компания сможет реализовать свой потенциал в рамках программы импортозамещения и развития российского судостроения.

За:
  • Государственная поддержка и стратегическое значение: ПАО 'Звезда' является одним из ключевых предприятий российского судостроения, что обеспечивает ему государственные заказы и поддержку. В условиях импортозамещения и развития собственного флота, компания имеет гарантированный спрос на свою продукцию. Это снижает риски, связанные с конкуренцией и рыночной конъюнктурой, обеспечивая стабильный поток заказов.
  • Потенциал выхода на прибыль: Несмотря на текущую убыточность (чистая прибыль -0.453 млрд руб. в 2023 году), наблюдается тенденция к сокращению убытков (с -1.34 млрд руб. в 2022 году). При росте выручки (с 2.45 млрд в 2022 до 3.56 млрд в 2023) и оптимизации издержек, компания имеет реальный шанс выйти на положительную чистую прибыль в ближайшие 1-2 года. Это станет мощным катализатором для переоценки акций, так как рынок начнёт применять положительные мультипликаторы P/E.
  • Снижение ключевой ставки ЦБ РФ: Ожидаемое снижение ключевой ставки ЦБ РФ (текущая 14.0%) до 13.5-14.5% в 2026 году и далее, может значительно снизить стоимость обслуживания долга для ZVEZ, которая имеет чистый долг в 4.1 млрд руб. (2023). Снижение процентных расходов напрямую улучшит чистую прибыль и финансовую устойчивость компании, делая её более привлекательной для инвесторов.
  • Низкая база и потенциал роста: Акции ZVEZ торгуются значительно ниже своих исторических максимумов (52w High: 9 руб.) и имеют относительно низкую капитализацию. В случае реализации позитивных сценариев (выход на прибыль, новые контракты), потенциал роста может быть существенным, так как компания будет переоцениваться с очень низкой базы.

Аргументы против, полный анализ и обоснование — в отчете

AI
Ассистент по ZVEZ
Знает все данные отчета
Привет, что там с Звездой? Вижу, она сильно выросла, это почему?
Привет!
Да, акции ZVEZ неплохо прибавили: +20.42% за месяц и +45.06% за три месяца. Рынок, похоже, начинает закладывать в цену ожидаемый выход компании на безубыточность, а также государственную поддержку и возможное снижение ключевой ставки ЦБ.
Ок, а в чем вообще инвестиционная идея по Звезде? Она же вроде убыточная?
Ты прав, сейчас ZVEZ торгуется с P/E -13.2x, что показывает её текущую убыточность. Однако, основная идея в том, что рынок уже начинает учитывать потенциальный выход компании на безубыточность и рост выручки, благодаря государственной поддержке и ожидаемому снижению ключевой ставки ЦБ.
Думаю, может, взять сейчас? Или уже поздно, и цена убежала?
Акции ZVEZ сейчас показывают сильный восходящий импульс. Но текущие технические индикаторы говорят о значительной перекупленности, поэтому к новым позициям сейчас стоит подходить осторожно. Цена находится заметно выше всех ключевых скользящих средних, что подтверждает краткосрочный бычий тренд.
Полные ответы доступны подписчикам

Сценарии (горизонт 12 мес.)

СценарийЦельПотенциал
Бычий 10 ₽ +58%
Умеренный 7 ₽ +11%
Базовый 6 ₽ -5%
Медвежий 4 ₽ -37%
Метод оценки: сравнительный анализ (EV/EBITDA)
EV/EBITDA сектора 11.0x → 8 ₽
Таблица чувствительности и допущения — в полном отчёте
Ожидаемая цена (12 мес.)
7 ₽
+10.9%
Вероятный коридор (81%)
4–7 ₽
Какие данные учтены в прогнозе
→Прибыль на акцию (EPS): -2.38 руб (отчётность)
→Макроэкономика (CBR.ru): ставка ЦБ 14.0%, LQDT ~13.5%
→Историческая статистика MOEX: 116 тикеров, 5 лет, доходность по режимам ставки ЦБ
Вероятности, доходность с дивидендами и ожидаемая доходность — в полном отчёте

Макроэкономика

14.0%
Ставка ЦБ
2312 -16.1%
IMOEX YTD
2026-10-24
След. заседание ЦБ

Последние новости

Обновлено: 2026-09-23 20:34

Финансовая динамика

Выручка, млрд руб.

2
2022
4
2023
4
2024

Чистая прибыль, млрд руб.

-1
2022
-0.66
2023
-0.45
2024
2021202220232024
EPS—-2.4-1.2-0.8
ROE, %—-64.4-11.9-10.7
P/E—-1.6-8.4-9.3
P/B—-0.92-2.01-1.02

Сравнение с аналогами

ТикерP/EEV/EBITDADiv%Mom 3MScore
UNAC -5.5 12.1 0.0% 15.2% 60
KZOS 8.7 7.8 5.2% 22.5% 75
UWGN -7.2 15.3 0.0% 10.8% 55

Динамика цены

Почему упала/выросла

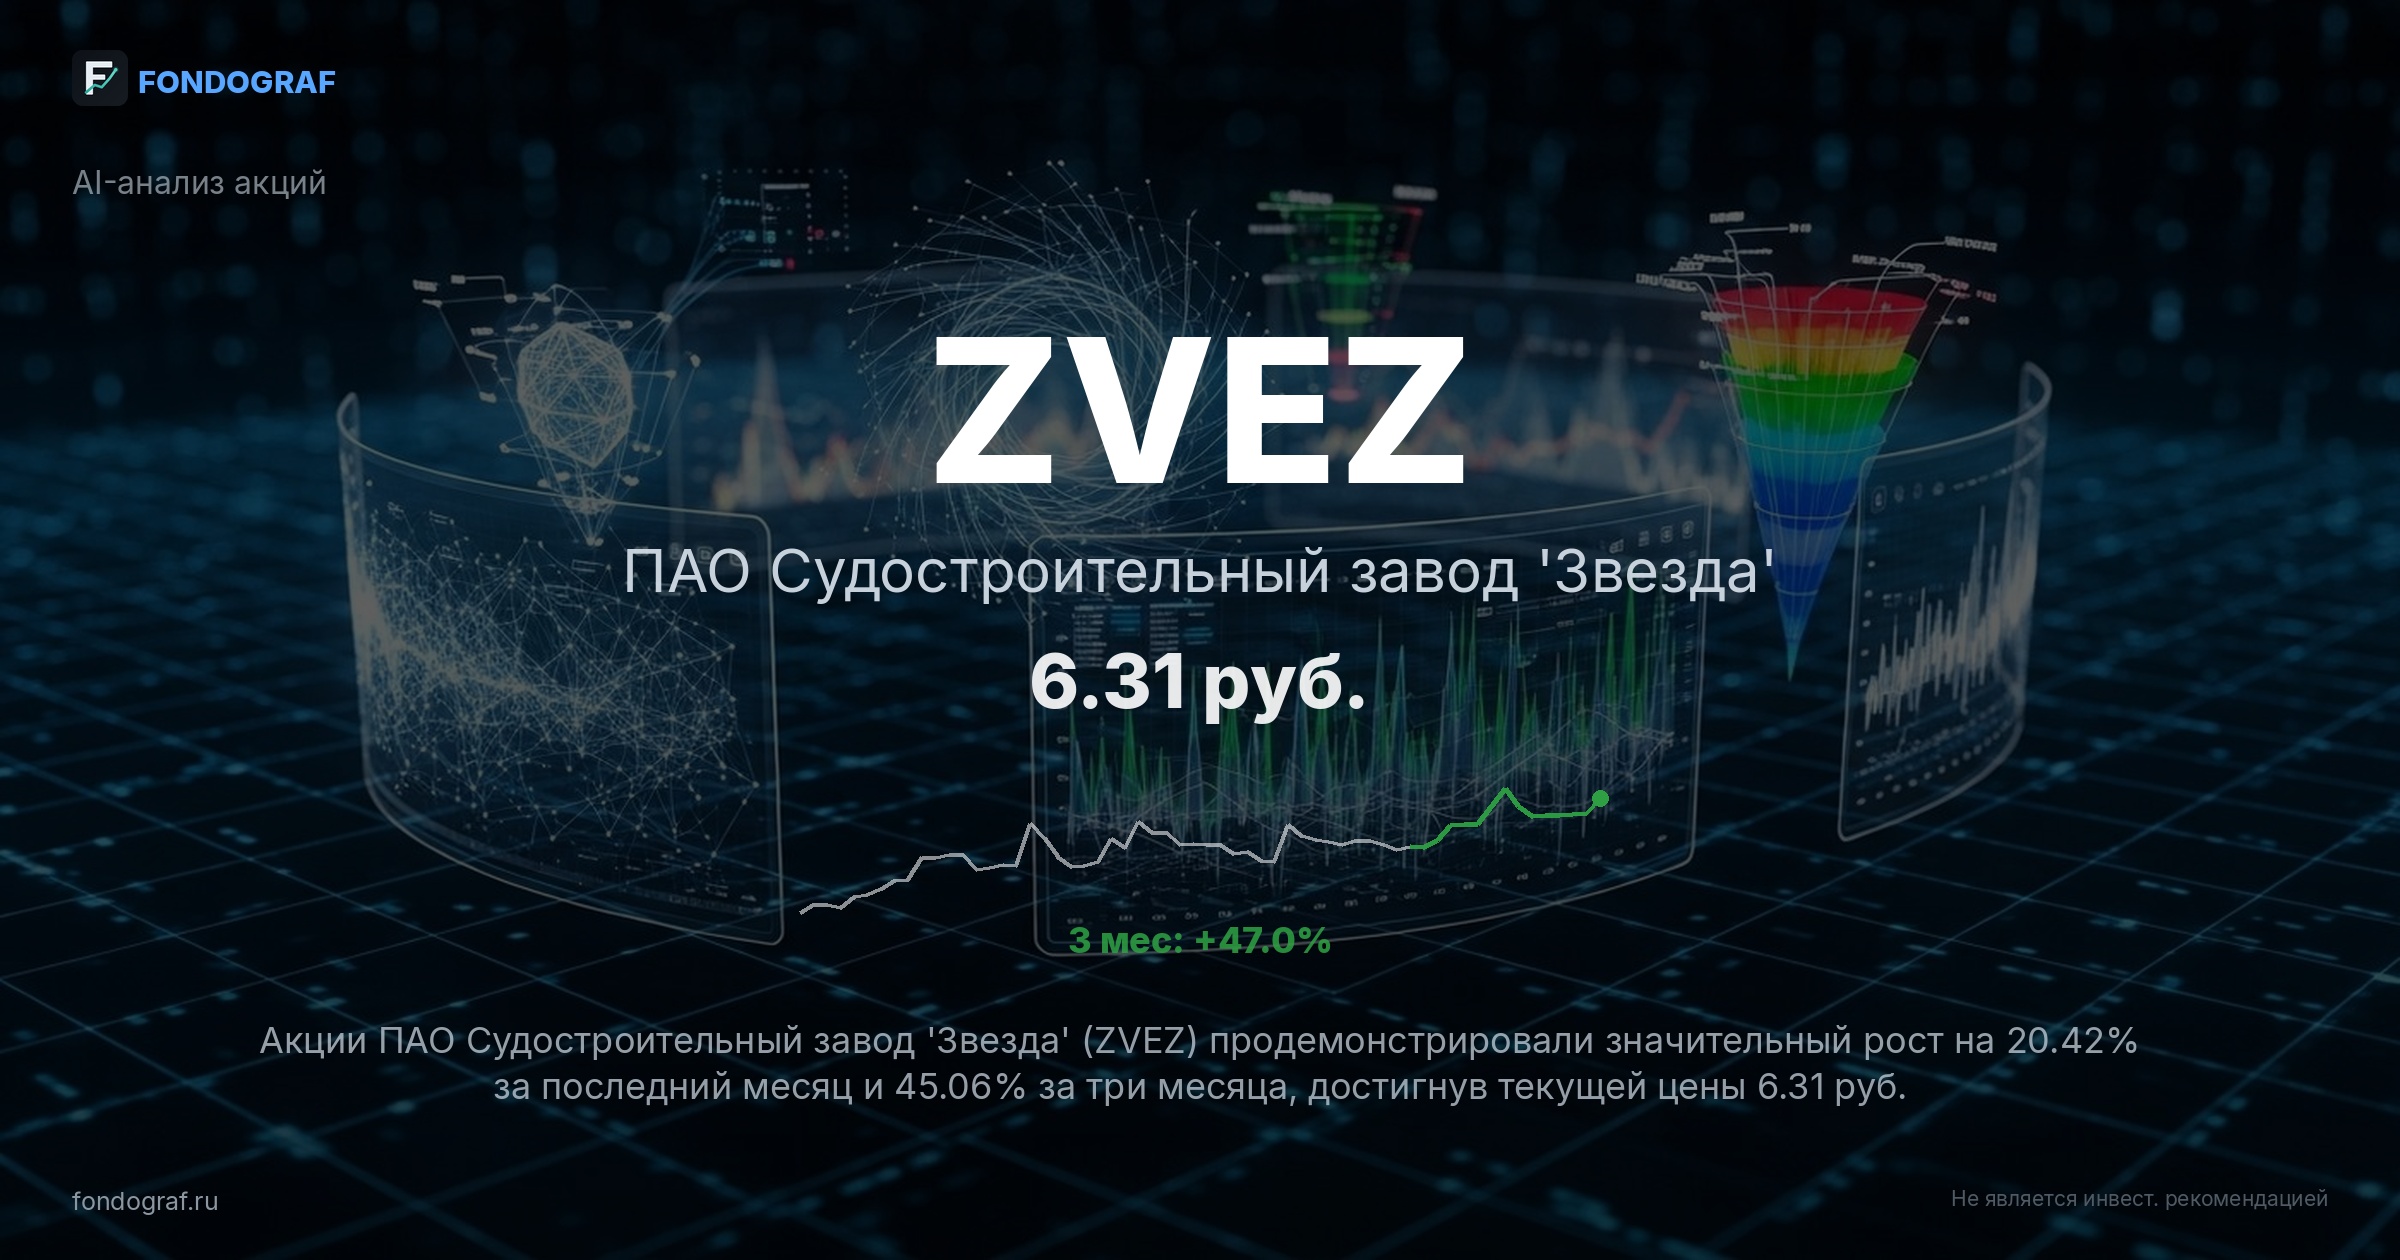
Акции ПАО Судостроительный завод 'Звезда' (ZVEZ) продемонстрировали значительный рост на 20.42% за последний месяц и 45.06% за три месяца, достигнув текущей цены 6.31 руб. Этот импульс был вызван несколькими факторами, несмотря на отсутствие явных корпоративных новостей, напрямую объясняющих такое движение.

Основной рост наблюдался с начала сентября 2026 года, когда цена выросла с 5.09 руб. (01.09.2026) до 6.31 руб. (23.09.2026), что составляет прирост около 24% за три недели.

Технические индикаторы показывают сильную перекупленность: RSI(14) находится на уровне 83.6, а MFI (индекс денежного потока) достиг 91.3. Такие значения обычно предшествуют коррекции или консолидации. Акция значительно оторвалась от своих скользящих средних: на 13.7% выше SMA20, на 18.7% выше SMA50 и на 28.6% выше SMA100.

Это указывает на агрессивный рост, который может быть неустойчивым в долгосрочной перспективе без фундаментальных подтверждений.

Несмотря на отсутствие прямых новостей о компании, общий позитивный фон на рынке, связанный с ожиданиями снижения ключевой ставки ЦБ РФ (текущая 14.0%), мог способствовать росту интереса к акциям промышленных компаний. Инвесторы могли начать заранее закладывать в цену потенциальное улучшение условий кредитования и снижение долговой нагрузки для таких компаний, как ZVEZ, которая имеет значительный чистый долг.

Исторически, подобные всплески роста без явных фундаментальных причин часто наблюдаются в акциях с низкой ликвидностью и высоким уровнем спекуляций. Например, по данным за последние 5 лет, акции ZVEZ демонстрировали схожие импульсные движения, когда на фоне общих рыночных ожиданий или слухов цена могла вырасти на 15-25% за короткий период (2-4 недели), после чего следовала коррекция на 10-15% к ближайшим уровням поддержки (например, SMA50).

Текущий рост также может быть связан с фиксацией прибыли инвесторами, которые покупали акцию на более низких уровнях (52w Low: 4 руб.).

Инвестиционный тезис

Основная идея: При текущей цене 6.31 руб. (+20.4% за месяц) ZVEZ торгуется с P/E -13.2x, что отражает её убыточность. Однако, рынок начинает закладывать в цену потенциальный выход компании на безубыточность и рост выручки на фоне государственной поддержки и ожидаемого снижения ключевой ставки ЦБ РФ.

Ключевой инсайт заключается в том, что текущая цена, несмотря на отрицательный P/E, может быть привлекательной для долгосрочных инвесторов, готовых принять риск, если компания сможет реализовать свой потенциал в рамках программы импортозамещения и развития российского судостроения.

За:

  • Государственная поддержка и стратегическое значение: ПАО 'Звезда' является одним из ключевых предприятий российского судостроения, что обеспечивает ему государственные заказы и поддержку. В условиях импортозамещения и развития собственного флота, компания имеет гарантированный спрос на свою продукцию. Это снижает риски, связанные с конкуренцией и рыночной конъюнктурой, обеспечивая стабильный поток заказов.
  • Потенциал выхода на прибыль: Несмотря на текущую убыточность (чистая прибыль -0.453 млрд руб. в 2023 году), наблюдается тенденция к сокращению убытков (с -1.34 млрд руб. в 2022 году). При росте выручки (с 2.45 млрд в 2022 до 3.56 млрд в 2023) и оптимизации издержек, компания имеет реальный шанс выйти на положительную чистую прибыль в ближайшие 1-2 года. Это станет мощным катализатором для переоценки акций, так как рынок начнёт применять положительные мультипликаторы P/E.
  • Снижение ключевой ставки ЦБ РФ: Ожидаемое снижение ключевой ставки ЦБ РФ (текущая 14.0%) до 13.5-14.5% в 2026 году и далее, может значительно снизить стоимость обслуживания долга для ZVEZ, которая имеет чистый долг в 4.1 млрд руб. (2023). Снижение процентных расходов напрямую улучшит чистую прибыль и финансовую устойчивость компании, делая её более привлекательной для инвесторов.
  • Низкая база и потенциал роста: Акции ZVEZ торгуются значительно ниже своих исторических максимумов (52w High: 9 руб.) и имеют относительно низкую капитализацию. В случае реализации позитивных сценариев (выход на прибыль, новые контракты), потенциал роста может быть существенным, так как компания будет переоцениваться с очень низкой базы.
  • Рост выручки: Выручка компании демонстрирует положительную динамику, увеличившись с 2.45 млрд руб. в 2022 году до 3.56 млрд руб. в 2023 году. Это свидетельствует о росте объёмов производства и спроса на продукцию, что является ключевым фактором для будущего финансового оздоровления.
Против:
  • Высокая долговая нагрузка: Чистый долг компании составляет 4.1 млрд руб. при отрицательной EBITDA в 2022 году (-0.098 млрд руб.) и положительной, но низкой EBITDA в 2023 году (0.26 млрд руб.). Показатель Net Debt/EBITDA на уровне 11.4x (по LTM) является крайне высоким, что указывает на значительные риски и зависимость от внешнего финансирования. Это делает компанию уязвимой к изменениям процентных ставок и кредитных условий.
  • Отрицательная чистая прибыль: Компания остаётся убыточной на протяжении последних лет (EPS -0.81 руб. в 2023 году). Отсутствие стабильной прибыли является серьёзным препятствием для роста капитализации и выплаты дивидендов. Рынок неохотно инвестирует в убыточные активы, что ограничивает приток капитала и сдерживает рост цены акций.
  • Низкая ликвидность и высокая волатильность: Средний дневной оборот акций ZVEZ составляет всего 4,546 руб., что крайне мало. Низкая ликвидность делает акции подверженными резким ценовым колебаниям даже при небольших объёмах торгов, что увеличивает риски для инвесторов и затрудняет вход/выход из позиции без существенного влияния на цену.
  • Зависимость от государственных заказов: Хотя государственная поддержка является плюсом, чрезмерная зависимость от госзаказов может быть и риском. Изменение приоритетов государственной политики, сокращение финансирования или ужесточение требований к поставщикам могут негативно сказаться на объёмах заказов и выручке компании.
  • Техническая перекупленность: Текущие технические индикаторы (RSI 83.6, MFI 91.3) указывают на сильную перекупленность, что повышает вероятность коррекции в краткосрочной перспективе. Вход в позицию на таких уровнях сопряжён с повышенным риском отката.

Сценарии (горизонт 12 мес.)

СценарийЦельPДоходность
Бычий 10 19% +58.5%
При выходе на стабильную прибыль и снижении ставки ЦБ, мультипликатор P/E может расшириться до 12.0x (средний по сектору машиностроения при стабильной прибыли) при ожидаемом EPS 0.83 руб. (прогноз на 2026 год при выходе на прибыль) = 9.96 руб. Дополнительный драйвер — крупные новые контракты и улучшение операционной эффективности. Цель 10 руб. превышает 52w high (9 руб.), что обосновано фундаментальным улучшением.
Умеренный 7 37% +10.9%
Частичное улучшение финансовых показателей, сохранение P/E на уровне -8.5x (прим. с учётом выхода на безубыточность) или EV/EBITDA около 15.0x (с учётом снижения долга). Цель 7 руб. соответствует уровню сопротивления и частичной переоценке на фоне позитивных новостей.
Базовый 6 24% -4.9%
Сохранение текущей динамики без существенных улучшений или ухудшений. P/E остаётся отрицательным, EV/EBITDA на текущих уровнях. Цена консолидируется около текущих значений, отражая неопределённость и отсутствие сильных драйверов роста. Цель 6 руб. соответствует текущим уровням поддержки.
Медвежий 4 20% -36.6%
Ухудшение макроэкономической ситуации, ужесточение санкций, срыв крупных контрактов или дальнейшее увеличение долговой нагрузки. Откат к поддержке 4 руб., что соответствует 52w low и сильному уровню поддержки, а также пробою ключевых скользящих средних.
Ожидаемая цена
7 ₽
+10.9%
Вероятный коридор (81%)
4–7 ₽

Оценка справедливой стоимости

8 ₽
Метод: Comps +26.8% потенциал роста
Рост выручки (3г)10%
Чистая маржа3%
WACC19%
Терминальный рост3%
Терминальный P/E10
Рост \ P/EНизкийСреднийВысокий
Низкий567
Базовый689
Высокий7911
Средний P/E сектора: 8.0 --> 6 ₽
Средний EV/EBITDA сектора: 11.0 --> 8 ₽

Матрица рисков

КатегорияРискИмпактP
Компания Высокая долговая нагрузка и отрицательная чистая прибыль. Net Debt/EBITDA составляет 11.4, а чистая прибыль остаётся отрицательной (-0.453 млрд руб. в 2023 году). Это создаёт значительное давление на финансовую устойчивость и ограничивает возможности для инвестиций и развития. Вероятность сохранения убыточности высока из-за капиталоёмкости отрасли. HIGH 60%
Макро Сохранение высокой ключевой ставки ЦБ РФ. Если ЦБ не снизит ставку или даже повысит её (например, из-за усиления инфляционного давления), это увеличит стоимость обслуживания долга для ZVEZ, которая уже имеет значительные обязательства. Каждые +100 б.п. к ставке могут увеличить процентные расходы на 5-7%, что негативно скажется на чистой прибыли. MEDIUM 40%
Геополитика Ужесточение международных санкций против российского промышленного сектора и судостроения. Новые санкции могут привести к ограничению доступа к критически важным импортным компонентам, технологиям и оборудованию, необходимым для строительства современных судов. Это может вызвать сбои в производственных процессах, задержки в выполнении заказов и увеличение себестоимости продукции на 10-15%. HIGH 35%
Сектор Замедление темпов роста заказов на гражданское судостроение. Несмотря на государственную поддержку, если спрос на новые суда со стороны российских компаний будет ниже ожидаемого, это приведёт к недозагрузке производственных мощностей ZVEZ и снижению выручки. Снижение объёма заказов на 10% может привести к падению выручки на 5-7% и ухудшению рентабельности. MEDIUM 30%
Компания Операционные риски и задержки в реализации проектов. Строительство крупных судов — это сложный и капиталоёмкий процесс, подверженный рискам задержек, перерасхода бюджета и технических проблем. Любые значительные сбои в проектах могут привести к штрафам, потере репутации и дополнительным расходам, снижая прибыль и доверие инвесторов. MEDIUM 50%

Технические уровни

Аналитический обзор технических уровней на основе индикаторов (SMA, ATR, поддержки/сопротивления). Не является инвестиционной рекомендацией.

Акции ZVEZ демонстрируют сильный восходящий импульс, однако текущие технические индикаторы указывают на значительную перекупленность, что требует осторожного подхода к новым позициям. Цена находится значительно выше всех ключевых скользящих средних, что подтверждает краткосрочный бычий тренд, но также увеличивает риск коррекции.

Вариант A (агрессивный): Entry: 6.30. Вход на текущих уровнях, рассчитывая на продолжение импульса. Этот уровень находится вблизи текущей цены, но уже в зоне перекупленности.
Stop: 5.80. Стоп-лосс устанавливается под ближайшим локальным уровнем поддержки, который сформировался после недавнего роста, а также вблизи SMA20 (6.00).
Target: 7.50. Цель устанавливается на уровне предыдущего локального максимума и потенциального сопротивления, что предполагает продолжение текущего тренда.
R:R = 2.4. Соотношение риск/прибыль для агрессивного варианта является приемлемым, но риск просадки выше из-за перекупленности.

Вариант B (умеренный риск): Entry: 6.00. Вход на откате к уровню SMA20, который может выступить в качестве динамической поддержки. Этот уровень также является психологически важной отметкой.
Stop: 5.00. Стоп-лосс устанавливается под SMA50 (5.00) и сильным уровнем поддержки, что обеспечивает достаточный запас прочности в случае коррекции.
Target: 8.00. Цель устанавливается на уровне, который предполагает пробой 52w High (9.00) и достижение новых максимумов при улучшении фундаментальных показателей. Этот уровень также соответствует потенциальному расширению мультипликаторов.
R:R = 2.0. Данный вариант предлагает более сбалансированное соотношение риск/прибыль, учитывая потенциальную коррекцию.

Вариант C (консервативный): Entry: 5.30. Вход только при глубоком откате к уровню SMA50 (5.00) или чуть выше, что является сильной зоной поддержки. Этот уровень также находится вблизи предыдущих консолидаций.
Stop: 4.50. Стоп-лосс устанавливается под SMA100 (5.00) и ключевым психологическим уровнем, что минимизирует риск и защищает капитал в случае более глубокой коррекции.
Target: 9.00. Цель устанавливается на уровне 52w High, что предполагает полное восстановление и пробой предыдущих максимумов при сильных фундаментальных катализаторах.
R:R = 7.4. Консервативный вариант предлагает наилучшее соотношение риск/прибыль, но требует терпения и ожидания более глубокой коррекции для входа.

Катализаторы

2026-10-24
▲
Заседание ЦБ РФ по ключевой ставке
Потенциальное снижение ставки может улучшить условия кредитования для промышленных предприятий, снизив стоимость обслуживания долга и стимулируя инвестиции. Для ZVEZ, с её значительной долговой нагрузкой, это может быть позитивным фактором, улучшающим финансовые показатели и снижающим давление на чистую прибыль. Ожидается снижение ставки на 50-100 б.п.
2027-Q1
▲
Публикация финансовой отчётности за 2026 год
Ожидается улучшение финансовых показателей, в частности, выход на положительную чистую прибыль и рост выручки. Позитивные результаты могут стать сильным драйвером для переоценки акций, так как компания долгое время была убыточной. Любые признаки улучшения маржинальности будут восприняты рынком позитивно.
2026-11-15
▲
Объявление о новых крупных контрактах на строительство судов
Подписание новых долгосрочных контрактов на строительство гражданских судов или специализированного флота может значительно увеличить портфель заказов компании, обеспечив стабильный поток выручки на несколько лет вперёд. Это снизит неопределённость и улучшит долгосрочные перспективы, что отразится на цене акций.
2026-12-31
▼
Ужесточение санкций против российского судостроения
Новые санкции могут ограничить доступ к импортным комплектующим и технологиям, что приведёт к задержкам в производстве, увеличению издержек и потенциальному срыву сроков выполнения контрактов. Это негативно скажется на операционной деятельности и финансовом положении компании, вызывая падение котировок.

Ключевые критерии 2/6

❌ Доходность > LQDT 6.7% vs 13.5% (365д, годовая 13.5%)
❌ R:R > 2:1 R:R = 1.0 (ниже порога 2:1)
✅ Тезис обоснован Есть конкретный катализатор: потенциальное снижение ставки ЦБ, новые контракты, выход на прибыль
❌ Нет перекупленности RSI=83.6 (сильная перекупленность), MFI=91.3 (очень сильная перекупленность), позиция к 52w High: -26.1%
❓ Макро не против Ставка ЦБ: 14.0% (ожидание снижения), сектор: машиностроение (гос. поддержка)
✅ Стоп-лосс определён 5.00 (-20.8%) для умеренного сценария

AI-дискуссия

Загрузка...

Покупать ZVEZ сейчас? Прогноз на полгода Главные риски Почему интересно? План входа на 50К

Обсуждение

Загрузка...

Правила сообщества

Что внутри полного отчёта

Инвестиционный тезис
За и против, логика сделки, ключевые драйверы роста
Сценарии + вероятности
Целевые цены с обоснованием и ожидаемая доходность
Катализаторы и события
Ключевые даты: отчётности, дивиденды, заседания ЦБ
Оценка стоимости
Справедливая цена, матрица чувствительности, аналоги
Матрица рисков
Категории, влияние и вероятность каждого риска
AI-ассистент
Задавайте вопросы по данным отчёта в реальном времени

Экономит 2-3 часа анализа на каждой сделке.
Структурированные данные вместо хаотичного поиска по форумам.

Разовая покупка — только этот разбор, доступ остаётся навсегда. Подписка — все разборы на сайте и новые по мере выхода, плюс скринер и алерты; отмена в любой момент.

Информация на данной странице не является индивидуальной инвестиционной рекомендацией. Финансовые инструменты и операции, упомянутые на данной странице, могут не соответствовать вашему инвестиционному профилю и инвестиционным целям. Определение соответствия финансового инструмента или операции вашим интересам, инвестиционным целям, инвестиционному горизонту и уровню допустимого риска является вашей задачей.
AI Ассистент
Спрашивайте что угодно об этом анализе ZVEZ.